
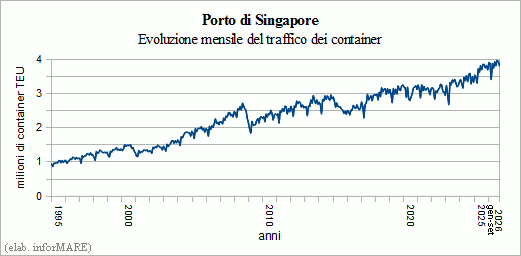
Nel terzo trimestre del 2026 il porto di Singapore ha
movimentato 154,6 milioni di tonnellate di merci, con un calo del
-2,7% sullo stesso periodo dello scorso anno che è stato
determinato dalla riduzione del volume delle rinfuse petrolifere,
sceso del -13,3% a 43,1 milioni di tonnellate. Il solo traffico
containerizzato, pari a 93,4 milioni di tonnellate, è rimasto
stabile (+0,3%) se misurato in peso, mentre se misurato in volume ha
segnato un incremento del +2,4% e il nuovo record storico
trimestrale essendo stato pari a 11,8 milioni di contenitori da
venti piedi. Nel periodo luglio-settembre di quest'anno i traffici
di merci convenzionali e di rinfuse non petrolifere hanno registrato
il nuovo record relativo a questo trimestre essendosi attestati
rispettivamente a 8,6 milioni (+6,7%) e 9,6 milioni di tonnellate
(+17,1%).
Relativamente alle forniture di bunker, di cui Singapore è
il porto leader mondiale, le erogazioni di combustibile navale nello
scalo portuale asiatico sono in crescita ed evidenziano la
trasformazione in atto del mercato dei fuel navali prodotta dalle
nuove norme internazionali per la decarbonizzazione dello shipping,
con il gas naturale liquefatto in espansione e il gasolio marino
tradizionale in forte ridimensionamento.
Nel terzo trimestre di quest'anno a Singapore le vendite di
bunker hanno totalizzato oltre 14,2 milioni di tonnellate, in
diminuzione del -2,8% su base annua ma con cambiamenti significativi
nella composizione dei prodotti forniti alle navi. Il confronto con
il 2023 mostra comunque un aumento del +9,2% del bunker venduto a
Singapore: nell'arco di tre anni, le vendite trimestrali sono
aumentate di circa 1,2 milioni di tonnellate e il livello del 2026
rimane quindi elevato, anche se inferiore al picco dell'anno
precedente. Inoltre, la dinamica del terzo trimestre del 2026 va
letta insieme a quella dei primi nove mesi dell'anno: tra gennaio e
settembre i volumi hanno raggiunto circa 42,5 milioni di tonnellate,
con un incremento su base annua del +2,1%. La flessione del terzo
trimestre non ha dunque cancellato la crescita accumulata nella
prima parte dell'anno.
Circa l'evoluzione delle vendite delle diverse tipologie di fuel
navale, i dati evidenziano il ridimensionamento dei distillati
tradizionali con il dato più netto che riguarda il Marine Gas
Oil: nel terzo trimestre del 2023 le vendite di MGO ammontavano a
circa 50.700 tonnellate; nel trimestre del 2026 sono scese a circa
1.800 tonnellate. Per il gasolio marino a basso tenore di zolfo
(LSMGO) i dati mostrano invece volumi decisamente più
consistenti: circa 827.000 tonnellate nel terzo trimestre del 2023,
929.000 nel 2024, 1,16 milioni nel 2025 e 1,11 milioni nel 2026.
Dopo la forte espansione del 2025, il prodotto ha registrato una
flessione del -4,6% nel terzo trimestre di quest'anno.
Tra gli oli combustibili (MFO, LSFO e ULSFO), resta centrale la
componente a basso tenore di zolfo e complessivamente continuano a
costituire una parte importante delle forniture. Il gas naturale
liquefatto è uno dei segmenti con la crescita più
evidente: nel terzo trimestre del 2023 le vendite di GNL ammontavano
a circa 41.500 tonnellate; nel 2024 erano salite a 125.700
tonnellate, nel 2025 a 156.900 e nel 2026 hanno raggiunto circa
168.800 tonnellate. La crescita rispetto al 2025 è del +7,6%,
mentre rispetto al 2023 i volumi sono più che quadruplicati.
L'aumento testimonia il progressivo consolidamento del GNL fra i
combustibili disponibili per il trasporto marittimo, pur rimanendo
il suo peso quantitativo nettamente inferiore a quello degli oli
combustibili tradizionali. Infine, a Singapore le forniture di
metanolo e biocarburanti risultano ancora marginali.







 - Via Raffaele Paolucci 17r/19r - 16129 Genova - ITALIA


