Ministero dei Trasporti e della Navigazione
Servizio di Pianificazione e Programmazione
I Quaderni del Piano Generale dei Trasporti
(luglio 1999)
Politiche per la logistica
e il trasporto merci: logistica e intermodalità
CAPITOLO
2 Logistica e terziarizzazione
2.1. La logistica
2.1.1 Definizione di
logistica
La logistica era, fino a
qualche anno fa, materia delle accademie militari. Lo sviluppo della logistica in campo
industriale ha origini piuttosto recenti. In Italia, le prime circoscritte applicazioni
(prevalentemente interventi di razionalizzazione nel settore della distribuzione fisica
dei prodotti) risalgono agli anni ‘70. Trattando di Logistica Civile occorre in
realtà operare una distinzione tra:
Logistica Industriale
(Industrial/Business Logistics) che ha come obiettivo la gestione fisica, informativa,
organizzativa del flusso dei prodotti dalle fonti di approvvigionamento ai clienti finali;
Bulk Logistics
, che
riguarda la gestione e la movimentazione di materiali sfusi, generalmente materie prime
quali petrolio, carbone, cereali, etc., in grossi quantitativi;
Project Logistics
,
che riguarda la gestione ed il coordinamento delle operazioni riguardanti la progettazione
e la realizzazione di sistemi complessi (centrali elettriche, impianti chimici,
stabilimenti industriali, etc.)
Logistica dei Sistemi
Riparabili
o RAM (Reliability, Availability, Maintainability) Logistics, che si occupa
della gestione dei prodotti ad alta tecnologia (telecomunicazioni, velivoli, armamenti,
megacomputer, etc.) per i quali sono essenziali caratteristiche come affidabilità,
disponibilità e manutenibilità.
2.1.2 Evoluzione del
concetto di logistica industriale
La definizione di logistica
industriale ha avuto una significativa evoluzione nel tempo. Nel corso degli anni ’80
la funzione logistica è andata progressivamente consolidandosi nelle aziende,
qualificando il proprio intervento e ottenendo considerevoli risultati attraverso
l’integrazione della internal supply chain
(approvvigionamento-produzione-distribuzione). Questa concezione della logistica che oggi
si può definire "tradizionale", rispondeva ad una visione della competitività
tra imprese sostanzialmente basata sulla efficienza interna delle imprese stesse. Il focus
era posto sulla qualità dei prodotti e sul contenimento dei costi; la strategia per
perseguire entrambi questi obiettivi era basata sull’integrazione della internal
supply chain.
Un modello concettuale
della logistica all’epoca largamente condiviso è stato quello noto come logistics
pipeline: la missione della logistica era principalmente rivolta al coordinamento
delle funzioni che all’interno dell’azienda gestivano, tradizionalmente in modo
autonomo e spesso conflittuale tra loro, il flusso dei materiali e delle relative
informazioni, ossia le funzioni: approvvigionamenti, produzione, distribuzione.
La concezione in esame
traspare chiaramente anche dalle definizioni di logistica assunte all’epoca dalle
diverse associazioni nazionali del settore. Per tutte si può citare quella approvata nel
1985 all’atto della trasformazione del National Council of Physical Distribution
Management nell’attuale Council of Logistics Management (USA) e tuttora in vigore:
"Il processo di pianificazione, implementazione e controllo di un efficiente ed
efficace (dal punto di vista dei costi) flusso e immagazzinamento di materie prime,
prodotti in corso di lavorazione, prodotti finiti e delle relative informazioni dal punto
di origine al punto di consumo allo scopo di soddisfare le esigenze dei clienti".
Nello studio ELA- ATKearney
(Logistics Excellence in Europe, 1993), che presenta una sintesi dello stato
dell’arte in circa 1000 aziende europee, si evidenzia come solo nel 50% delle aziende
il responsabile della logistica abbia anche autorità sul processo di pianificazione della
produzione e solo nel 30% sul processo di approvvigionamento.
Questo approccio, ancorchè
compiutamente realizzato solo da una parte delle aziende, può essere tuttavia già
considerato concettualmente superato. Sia le mutate esigenze dei mercati (consumatori
sempre più esigenti), sia le trasformazioni tecnologiche e organizzative in atto nelle
imprese (segnatamente, la tendenza verso soluzioni del tipo lean production per
quanto riguarda i processi produttivi; verso forme di partnership supportate dalla
diffusa adozione di soluzioni extended enterprise per quanto riguarda i rapporti
con i fornitori esterni), stanno profondamente modificando la concezione della logistica.
A queste trasformazioni si
aggiunge la crescente esigenza di gestire, in modo globalmente più economico ed
ecologicamente più appropriato, gli enormi quantitativi di imballaggi e prodotti dismessi
al termine della loro vita utile, in modo da aumentarne la riutilizzabilità e la
riciclabilità.
In definitiva, mentre in
passato la competitività era giocata singolarmente tra le aziende, già oggi, e
presumibilmente sempre più in futuro, la competitività si giocherà fra sistemi
logistici, fra sistemi cioè che comprendono a monte i fornitori ed a valle i clienti, ai
diversi livelli (imprese di distribuzione, gruppi di acquisto, singoli punti vendita), con
una forte attenzione ai consumatori finali.
Una diretta e rilevante
conseguenza del passaggio all’integrazione della external supply chain è data
dall’ampliamento dell’ambito territoriale di intervento della logistica.
Infatti, mentre l’integrazione della internal supply chain coinvolge
sostanzialmente solo le strutture aziendali ed è quindi in buona misura dominabile
dall’azienda stessa, l’integrazione della external supply chain coinvolge
progressivamente le strutture nazionali/sovranazionali. In altri termini, assumono un
ruolo rilevante sia l’efficienza del sistema Paese (diffusione e funzionalità delle
infrastrutture quali trasporti e comunicazioni, snellezza dei regolamenti, delle procedure
e della burocrazia in senso lato), sia il grado di integrazione di un Paese con i suoi
mercati di riferimento.
2.1.3 La difficile missione
della logistica
La logistica è chiamata a
gestire:
una gamma assai dilatata
di articoli e sensibilmente in crescita (è stato ad esempio stimato che nel solo comparto
dei prodotti per la salute, l’igiene, la bellezza e la cura della persona sono
presenti sul nostro mercato circa 80.000 codici diversi);
una maggiorefrequenza
di lancio di nuovi prodotti, conseguente sia ad un generale accorciamento della vita
utile degli stessi, sia alla speranza di centrare con qualcuno di essi i gusti di un
importante segmento di mercato; ad esempio nel settore dei prodotti grocery
(prodotti per la casa, detersivi ecc.), l’incremento annuo della gamma è
dell’ordine del 10%);
la compressione dei
tempi di risposta, per seguire prontamente le mutevoli esigenze di mercati turbolenti;
l’incremento della
frequenza delle consegne
, sia di materiali e componenti per i processi produttivi, sia
di prodotti finiti per i punti vendita (segnatamente, i punti vendita collocati nelle zone
urbane ad alto costo per metro quadrato richiedono una elevata frequenza dei rifornimenti
per potere utilizzare le loro aree come spazio espositivo aperto al pubblico, piuttosto
che come depositi; nei supermercati urbani, per molti prodotti l’unica scorta è
quella presente sugli scaffali di vendita);
elevata puntualità
delle consegne
, richiesta sia dai sistemi produttivi JIT (per definizione) sia, sempre
più frequentemente, dai punti vendita dei prodotti finiti (per evitare interferenze con
la presenza dei clienti; a causa di limitazioni poste agli orari di consegna delle merci
in ambito urbano, etc.).
2.1.4 Il sistema logistico
Il sistema logistico,
altrimenti detto "catena logistica" o "filiera logistica" o ancora
"industrial supply chain", è l’insieme delle infrastrutture, delle
attrezzature, delle risorse e delle politiche operative che permettono il flusso delle
merci e delle relative informazioni, dall’acquisizione delle materie prime e dei
materiali ausiliari attraverso la produzione fino alla distribuzione dei prodotti finiti
ai clienti. I concetti fondamentali che caratterizzano il sistema logistico,
nell’impostazione tipica della logistica integrata, sono due:
la considerazione di tutte
le attività logistiche come sistema di sottosistemi interrelati;
la gestione di un flusso,
fisico e informativo, interfunzionale, contrapposta ad una gestione di tipo settoriale per
funzione aziendale o per centro di costo.
Anche se tutte le attività
del sistema logistico sono di fatto integrate fra di loro, esse possono essere
raggruppate, ai fini dell’analisi, in tre aree significative ed omogenee:
sistema delle strutture
fisiche (rete logistica)
, comprendente l’insieme degli impianti, dei sistemi di materials
handling, dei collegamenti di trasporto che consentono il flusso fisico dei materiali
dalle fonti di approvvigionamento fino ai mercati di vendita;
sistema gestionale
,
comprendente tutte le attività a carattere gestionale (politiche, procedure, strumenti,
tecniche gestionali e di controllo, etc.) riguardanti sia le singole aree della logistica
sia la programmazione e il coordinamento del sistema logistico nel suo complesso. In
generale, le principali funzioni/attività del sistema gestionale sono: previsione delle
vendite; gestione delle scorte; programmazione della produzione; approvvigionamenti,
gestione ordini e fatturazione; servizio al cliente; gestione dei trasporti; gestione
degli impianti logistici; pianificazione della logistica; elaborazione e controllo del
budget logistico;
sistema organizzativo
,
comprendente tutte le strutture organizzative, nonché le risorse manageriali e umane
necessarie per gestire al meglio il sistema logistico.
Il sistema logistico taglia
trasversalmente tutta l’azienda e risulta necessariamente interfacciato con la
produzione, con il marketing e le vendite e, in minor misura, con la funzione
amministrativo-finanziaria. Risulta pertanto pesantemente condizionato dalle decisioni
prese in queste aree funzionali e, a sua volta, può diventare fattore condizionante nei
loro confronti.
Il sistema logistico si
configura come un sistema costituito da un insieme di sottosistemi interdipendenti.
L’approccio sistemico fornisce dunque un quadro concettuale di riferimento per la
progettazione e la gestione del sistema stesso, consentendo di individuare i singoli
sottosistemi e di esplicitarne le reciproche relazioni di interdipendenza. La corretta
individuazione delle cause che determinano l’insorgere di specifici sintomi di
inefficienza in un singolo sottosistema richiede una dettagliata analisi di tutte le
possibili relazioni di interdipendenza che legano il sottosistema considerato agli altri.
La visione integrata del
sistema logistico consente di perseguire l’ottimizzazione dell’intero sistema,
che non necessariamente coincide con l’ottimizzazione dei singoli sottosistemi.
Questa impostazione porta ad ottenere riduzioni di costo altrimenti impossibili e un
efficace coordinamento del processo logistico superando il tradizionale frazionamento
delle responsabilità e quindi un miglioramento del controllo gestionale sull’intero
processo e sulle singole componenti.
2.1.5. Il canale
distributivo
Il canale distributivo può
essere definito come la struttura costituita dalle unità organizzative intra-aziendali
(vendite, distribuzione, etc.) e/o dagli operatori extra-aziendali (intermediari,
grossisti, dettaglianti, distributori terzi, etc.) attraverso cui i materiali, i prodotti
finiti o i servizi vengono venduti e trasferiti al consumatore finale. Esso comprende il
canale commerciale, nel quale avvengono le transazioni tipicamente commerciali (vendita,
fatturazione, etc.) e il canale logistico in cui avvengono i trasferimenti fisici dei
prodotti (trasporti, consegna locale, etc.). Questi due canali possono coincidere
totalmente, solo in parte od essere completamente separati.
Il canale distributivo è
caratterizzato dalla cooperazione di più imprese aventi come scopo comune quello di far
arrivare i prodotti sul mercato nell’assortimento richiesto, nel luogo richiesto e
nel tempo richiesto. Questo obiettivo può richiedere che presso ogni nodo della rete
distributiva vengano effettuate operazioni di concentramento, selezionamento e smistamento
dei prodotti destinati alla vendita.
L’attività di
concentramento si riferisce alla raccolta delle merci, generalmente in lotti di grandi
dimensioni, provenienti da fonti di approvvigionamento. Il selezionamento (o picking)
riguarda la preparazione dell’insieme di prodotti, nella gamma e nella quantità
richiesta, destinati ai diversi nodi, collocati a valle, nella rete distributiva;
l’attività di smistamento consiste nel far arrivare i prodotti
nell’assortimento richiesto, nel luogo di destinazione e nel tempo assegnato. Ciò
comporta un incremento del valore aggiunto dei prodotti e giustifica di conseguenza
l’esistenza di intermediari (ad esempio grossisti) nel canale distributivo che
collega l’azienda produttrice al consumatore finale.
La razionalizzazione della
struttura del canale distributivo presuppone che le funzioni svolte dai diversi
intermediari presentino le minime sovrapposizioni e duplicazioni. Dal punto di vista
logistico le attività significative che avvengono all’interno del canale
distributivo sono: il trasporto, lo stoccaggio e la movimentazione dei prodotti.
Le attività di trasporto
sono connesse con le funzioni di trasferimento, raccolta e smistamento dei prodotti presso
i diversi operatori presenti nella rete distributiva.
Le attività di
stoccaggio si rendono necessarie nei vari nodi del canale distributivo sia perché la
raccolta/selezionamento/smistamento dei materiali deve essere normalmente effettuata in
anticipo rispetto al manifestarsi della domanda commerciale sia per tener conto delle
caratteristiche di variabilità della domanda stessa.
Le attività di
movimentazione all’interno degli impianti di distribuzione presentano una elevata
incidenza sui costi complessivi di distribuzione. E’ pertanto opportuno ridurre al
minimo le manipolazioni della merce in transito lungo il canale distributivo, sia
riducendo i nodi sia ipotizzando opportune unità di carico.
La rete logistica è
costituita di "nodi" (corrispondenti agli impianti produttivi e distributivi) e
di "archi" (corrispondenti alle operazioni di trasporto fra un nodo e
l’altro). Dal punto di vista dinamico la rete logistica può essere vista come un
insieme di flussi di materiali in cascata, regolati dall’andamento della domanda
commerciale, in cui i "nodi" di livello inferiore vengono riforniti dai
"nodi" di livello superiore. I mezzi di movimentazione e di trasporto
costituiscono il supporto fisico che consente il flusso dei materiali attraverso i nodi
della rete.
In generale le relazioni
esistenti all’interno della rete logistica sono di due tipi: spaziali e temporali. La
struttura spaziale della rete riguarda la modalità di dislocazione degli impianti e la
configurazione dei relativi collegamenti. La struttura temporale della rete riguarda la
distribuzione temporale dei flussi di materiali e le conseguenti variazioni dei livelli di
scorte localizzate negli impianti. I collegamenti fra i nodi della rete logistica possono
presentare caratteristiche estremamente complesse e diversificate: interscambi fra
stabilimenti; spedizioni dirette da stabilimento a cliente; spedizioni dirette da
magazzino centrale a cliente, etc.
I nodi della rete logistica
possono essere distinti in nodi terminali (fornitori da un lato e clienti dall’altro)
e nodi intermedi. Questi ultimi possono essere a loro volta distinti in impianti di
produzione ed in impianti di tipo logistico (centri distributivi, depositi periferici,
transit point, etc.).
L’inserimento di
magazzini intermedi all’interno della rete logistica è motivato fondamentalmente da
due ordini di ragioni: esigenze di livello di servizio (localizzare il prodotto finito il
più vicino possibile al mercato) oppure esigenze di riduzione dei costi logistici
(raggruppare le spedizioni relative a diversi prodotti in modo da ottenere significative
economie di trasporto). Il primo caso è tipico dei depositi periferici localizzati nelle
aree di mercato, il secondo è tipico dei centri distributivi che raccolgono le merci
provenienti da numerosi fornitori e riforniscono i clienti ottimizzando i carichi mediante
il raggruppamento di prodotti diversi.
Dal punto di vista
temporale i flussi di materiali all’interno della rete e gli accumuli di scorte
localizzati negli impianti devono consentire l'integrazione dei diversi cicli operativi
(cicli di approvvigionamento, cicli di produzione, cicli di trasporto, cicli di consumo)
dalla fase di approvvigionamento alla vendita finale.
Occorre osservare che i
cicli di trasporto risultano strettamente dipendenti dalla configurazione spaziale della
rete.
Gli accumuli di scorte nei
nodi della rete sono resi necessari dall’impossibilità di ottenere una perfetta
sincronizzazione dei diversi cicli operativi, ciascuno dei quali è subordinato a vincoli
specifici.
2.1.6 Magazzini e
piattaforme logistiche
Mentre in passato il
magazzino era spesso considerato un semplice "contenitore", tendenzialmente
isolato dal contesto in cui si trovava ad operare, oggi, la nuova tendenza, dettata dalla
visione integrata della catena logistica, vede invece i magazzini come "nodi"
fondamentali della rete logistica, con una loro funzionalità definita dalla specifica
collocazione all’interno di tale rete.
Le principali funzioni
operative dei magazzini possono essere ricondotte allo stoccaggio, movimentazione e
controllo delle scorte e allo smistamento delle merci in arrivo/partenza a seconda delle
diverse origini/destinazioni. Per quanto riguarda la prima funzione l’impiego del
magazzino si rende necessario nei "nodi" della rete logistica in cui, per
svariati motivi si verifica la formazione di scorte, che solitamente deriva
dall’impossibilità di ottenere una soddisfacente sincronizzazione dei flussi di
materiali, in ingresso ed in uscita, facenti capo a specifici nodi della rete logistica,
oppure dall’esigenza di garantire un desiderato livello di servizio al mercato.
Dal punto di vista della
collocazione all’interno della filiera logistica i magazzini possono essere suddivisi
in:
magazzini di fabbrica:
magazzini di materie prime, semilavorati, interoperazionali (utilizzati come polmone di
disaccoppiamento tra due fasi successive del processo produttivo);
magazzini di rete:
magazzini di prodotto finito interfacciati con il mercato dei clienti.
I magazzini di prodotto
finito possono a loro volta essere suddivisi, in relazione alla funzione svolta o alla
loro collocazione all’interno della rete distributiva, in:
magazzini centrali, spesso
annessi agli stabilimenti di produzione;
centri distributivi: si
tratta di magazzini collocati in una posizione intermedia all’interno della rete
distributiva (con funzione di copertura di una specifica area geografica), cui fanno capo
i materiali provenienti da diversi fornitori e/o stabilimenti di produzione. Tale
concentrazione consente la formazione di carichi completi, comprendenti il mix di prodotti
desiderato, destinati ai diversi clienti della zona servita (più raramente anche a
depositi periferici). E’ la tipica struttura utilizzata dai principali operatori
della grande distribuzione per servire i punti vendita al dettaglio;
magazzini periferici,
caratterizzati da una prevalenza della funzione di picking (allestimento e preparazione
ordini) e dislocati nei diversi bacini di domanda. Sono usualmente realizzati per
garantire un adeguato servizio ai clienti in termini di tempo di consegna nonostante la
dispersione geografica del mercato. E’ una struttura tipica nel settore dei beni
di largo consumo;
transit point
(centri di smistamento, piattaforme di transito): infrastrutture in cui le merci in
consegna ai clienti giungono dal magazzino centrale, generalmente a carichi completi, e
vengono successivamente smistate e trasferite sugli automezzi di piccole dimensioni
adibiti alla consegna locale. Le merci giacenti presso il transit point sono costituite
unicamente da scorte in transito (verso il cliente o di ritorno verso il
produttore).
Indipendentemente dalle
caratteristiche dimensionali o operative, un magazzino è un sistema a blocchi
comprendente diversi sottosistemi interagenti: ricevimento e controllo merci; stoccaggio
prodotti; prelievo di unità di carico; prelievo frazionato (picking); imballaggio e altre
lavorazioni; spedizione.
Alle attività tradizionali
si aggiungono spesso attività innovative quali la personalizzazione dei prodotti (per
area di mercato, per canale di vendita, per singoli clienti, etc.), l’assistenza
tecnica ai prodotti (servizio di riparazione, di sostituzione temporanea, di
installazione, etc.), la gestione dei resi e dei dismessi (raccolta/preselezione di
prodotti e/o imballaggi resi/dismessi, raccolta dei prodotti scaduti, etc.).
Per quanto riguarda il layout
complessivo del magazzino la tendenza è quella di adottare una disposizione delle aree
funzionali coerente con il flusso dei materiali in modo da minimizzare i costi di
movimentazione.
Il concetto di piattaforma
logistica è utilizzato in questo contesto con significati profondamente diversi, da cui
deriva una ambiguità di interpretazione. Nell’accezione che appare più adeguata il
termine piattaforma logistica è utilizzato per indicare un complesso organico di
strutture ospitanti una pluralità di imprese che forniscono a terzi o che autoproducono
servizi destinati allo scambio merci, allo stoccaggio, smistamento, imballaggio,
consolidamento dei carichi, etc.; di solito è ubicata in un baricentro territoriale ed
economico ed è fortemente integrata con la rete di distribuzione locale. Requisito
essenziale: la dotazione di un sistema informativo che permetta di svolgere una funzione
preminente nell’organizzazione e nel raggruppamento dei flussi di traffico.
Per completezza si deve
considerare che spesso il termine piattaforma è utilizzato per indicare anche:
un centro polifunzionale
attrezzato e specializzato per smistare, conservare, caratterizzare le differenti
tipologie di merce e, a richiesta, effettuare operazioni di sorting o
confezionamento;
un deposito centrale tale
da costituire il punto nevralgico di una rete distributiva di un produttore;
il transit point di
un vettore.
2.2 La terziarizzazione
della logistica
2.2.1 Definizione di outsourcing
La terziarizzazione (outsourcing)
si configura come il processo attraverso il quale le aziende assegnano per un periodo
contrattualmente definito a fornitori esterni la gestione operativa di una o più funzioni
logistiche (trasporto primario, distribuzione finale, stoccaggio, allestimento ordini,
etc.) o di insiemi di attività logistiche concatenate in interi processi aziendali, a cui
sono aggregabili altre attività prossime alle attività logistiche (imballaggio e
personalizzazione dei prodotti, assicurazione delle merci, sdoganamento e pratiche
bancarie, controlli qualità, operazioni amministrative, etc.).
La terziarizzazione
trasforma di fatto un’attività marginale o non strategica di un’azienda
nell’attività principale (core business) di un’altra.
Una recente indagine
condotta da MarketLine International (EU Logistics, 1997) ha rilevato quali sono le
principali motivazioni che spingono le aziende alla terziarizzazione (riportate in ordine
decrescente di importanza):
riduzione dei costi legati
alle attività da terziarizzare;
focalizzazione sul proprio core
business;
maggiore flessibilità
operativa;
aumento di produttività ed
efficienza nell’esecuzione delle attività da terziarizzare;
mancanza al proprio interno
di know-how specialistico e di tecnologie innovative;
aumento del livello e degli
standard di servizio (sia verso l’interno sia verso l’esterno).
2.2.2 Quantificazione del
mercato della logistica
Nell’affrontare questo
tema si pone da subito un problema di definizione e una questione di metodo. E’
necessario in primo luogo definire cosa si intende per costo delle attività logistiche e
come tale costo possa essere scomposto in componenti elementari. Sono possibili almeno due
approcci:
per centri di costo
(approvvigionamenti, magazzini, distribuzione, amministrazione, etc.);
per attività omogenee
(trasporto primario, stoccaggio, movimentazione interna e picking, mantenimento a
scorta, trasporto secondario, gestione ordini, etc.).
L’articolazione del
costo logistico dovrebbe giungere ad identificare attività il cui costo sia guidato da un
insieme omogeneo di fattori di allocazione dei costi. Ad esempio il costo delle attività
di picking dipende significativamente dal numero di linee d’ordine che occorre
allestire e dalle caratteristiche pondo-volumetriche dei pezzi oggetto di prelievo e delle
unità di carico da cui si effettua il prelievo. In modo analogo il costo del trasporto
primario dipende dal modo di trasporto, dalla tratta considerata e da alcune proprietà
della merce trasportata (quali densità, pericolosità, valore, etc.). Il costo del
trasporto secondario è invece influenzato da fattori assai diversi quali ad esempio il
numero e la densità dei punti di consegna ed il quantitativo medio per consegna.
D’altro canto una articolazione spinta dei costi logistici potrebbe scontrarsi con la
difficoltà pratica di ottenere tali dati dagli operatori del settore.
In secondo luogo si può
procedere alla quantificazione dei costi logistici assumendo due diverse visuali:
per azienda / settore;
per filiera logistica.
Secondo la visione per
azienda, i costi considerati sono solo i costi delle attività logistiche
"controllate" dall’azienda in esame. Tale approccio risponde ad una
esigenza di misurabilità: una azienda ha dati ragionevolmente certi in merito ai costi
che può controllare. Al vantaggio della misurabilità si contrappone però lo svantaggio
della parzialità di indagine: alcuni costi logistici sono annegati nei costi di acquisto,
se sostenuti dai fornitori, oppure fuori dal campo di indagine, se saranno sostenuti dai
clienti.
Secondo la visione per
filiera si esaminano i costi delle attività logistiche dell’intera filiera a partire
dalla produzione delle materie prime fino alla consegna del prodotto al cliente finale.
L’approccio per filiera richiede di:
definire la struttura della
filiera, ossia la successione di attori coinvolti nel processo logistico;
identificare per ciascun
attore i costi delle attività logistiche, avendo l’accortezza di considerare una
sola volta i costi delle attività di interfaccia (tipicamente trasporti e gestione
ordini).
Sommando i costi logistici
dei diversi attori si ottiene l’effettivo costo delle attività logistiche. L’approccio
per filiera è indubbiamente il più coerente con la definizione di logistica.
Presenta d’altra parte l’inconveniente di richiedere il coinvolgimento di tutti
gli attori della filiera in modo che tutte le componenti di costo siano identificate e
quantificate da chi ne ha il controllo.
Le attività di analisi
quantitativa hanno dovuto far fronte ad una disomogeneità nei dati di base. Pertanto nel
corso della fase conoscitiva sono stati condotti incontri con operatori del settore e
interlocutori privilegiati, il cui apporto critico ha costituito un importante riferimento
per l’integrazione e la validazione delle analisi statistiche.
Una prima fonte di dati è
lo studio ELA-AT Kearney realizzato con l’obiettivo di riconoscere e caratterizzare
comportamenti e pratiche di eccellenza nel contesto della logistica europea.
L’indagine è stata condotta su circa 1000 aziende europee (dei principali settori
industriali e di distribuzione, suddivise in grossisti e dettaglianti) tramite
questionario e più particolareggiatamente tramite intervista diretta. Una sezione
dell’indagine riguarda nello specifico l’analisi dell’incidenza dei costi
della logistica sul fatturato aziendale. L’analisi mantiene una visione per azienda e
sviluppa una articolazione dei costi logistici per macro-attività omogenee (trasporto,
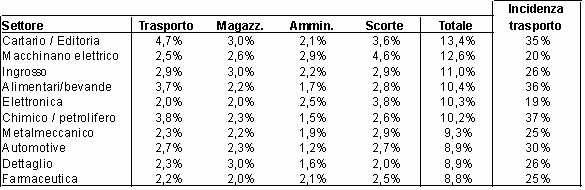
immagazzinaggio, amministrazione, scorte) – si veda figura 2.1.
Nel complesso
l’indagine rivela una incidenza media dei costi logistici sul fatturato pari al
10,1%, significativamente variabile da settore a settore e anche nell’ambito dello
stesso settore. Nei mesi a venire si renderà disponibile una versione aggiornata dello
studio ELA-ATKearney che consentirà di cogliere l’evoluzione nel tempo
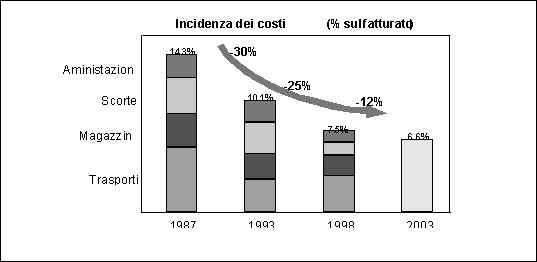
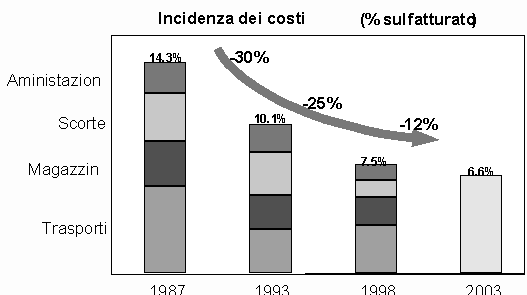
dell’incidenza dei costi logistici sul fatturato. Come anticipazione, la figura 2.2
riporta una sintesi dell’evoluzione dell’incidenza dei costi logistici mediati
sui diversi settori dal 1987 al 1998 ed in aggiunta la previsione al 2003.
Una seconda fonte è lo
studio CENSIS - BNC (Convergere sulla logistica, 1998) che si pone l’obiettivo
di monitorare il sistema della domanda e offerta di infrastrutture e servizi per la
logistica delle imprese con specifico riferimento alla realtà italiana. L’indagine
è stata effettuata su un campione di 600 aziende. Lo studio indica un’incidenza
media dei costi logistici pari al 7,3% del totale dei costi aziendali (10% per le PMI e 5%
per la grande industria). Il dato quindi non è direttamente confrontabile con lo studio
ELA-AT Kearney in quanto è diversa la base considerata (costi aziendali versus
fatturato).
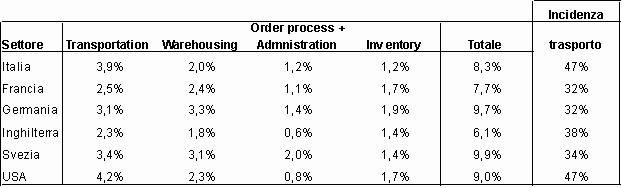
Una ulteriore fonte è il Database
Herbert W. Davis che riporta l’incidenza dei costi logistici per alcune nazioni
europee (si veda la figura 2.3).
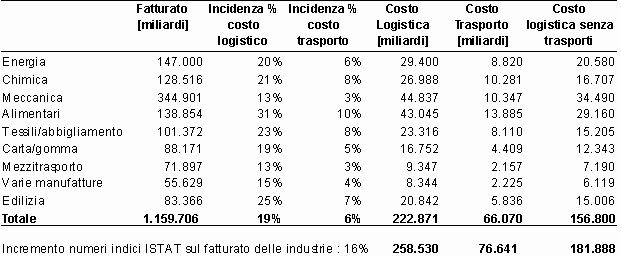
Lo studio CONFETRA (Fattura
Italia, 1998) si è posto l’obiettivo di quantificare il valore dei costi
logistici per il complesso delle aziende italiane. Sono in primo luogo considerati i
settori merceologici ISTAT riclassificati in nove macro-settori. Per ciascun macro-settore
si è proceduto ad identificare il fatturato (delle aziende manifatturiere con più di 10
addetti) e a stimare l’incidenza percentuale dei costi logistici sul fatturato (si
veda figura 2.4). Il prodotto tra fatturato e incidenza percentuale dà ovviamente il
totale dei costi logistici per macro-settore. La stima dell’incidenza dei costi
logistici per settore è stata condotta suddividendo i costi in due sole categorie: costi
di trasporto e altri costi logistici.
I costi di trasporto sono
stati stimati piuttosto dettagliatamente sulla base di una analisi del fatturato delle
principali aziende fornitrici di servizi di trasporto in Italia. I dati sono stati
opportunamente corretti per tenere conto del cosiddetto "problema della catena
dell’intermediazione": nel valutare la "Fattura Italia" dei servizi
logistici e di trasporto conto terzi è necessario tenere conto di come si sviluppano le
catene logistiche, al fine di evitare duplicazioni (tipiche nel settore
dell’autotrasporto in cui, ad esempio, nel fatturato di uno spedizioniere rientra
anche il fatturato del trasportatore che effettua il trasporto come sub-vettore).
Per quanto concerne gli
altri costi logistici lo studio ha cercato di stimarne l’incidenza per diversi
settori industriali. Si sono derivate tali incidenze incrociando i risultati dei
principali studi esistenti a livello nazionale ed internazionale (si vedano le fonti
precedentemente citate) con interviste individuali ad un panel di esperti e
operatori appartenenti ai vari settori.
Dalle interviste è emerso
come l’approccio seguito sia di fatto coerente con una visione per filiera piuttosto
che con una visione per azienda. Evidenza ne sia il fatto che l’incidenza percentuale
dei costi logistici è nettamente superiore rispetto ai valori presentati dalle altre tre
fonti (ELA-AT Kearney, BNC-Censis, Davis Database) i cui risultati fanno riferimento ad
una visione per azienda. L’approccio per filiera conduce necessariamente a valori
più elevati di incidenza dei costi logistici in quanto considera, per definizione, il
costo di tutte le attività logistiche indipendentemente dall’attore che li sostiene
e li rapporta al fatturato derivante dalla vendita del prodotto al cliente finale.
Applicando infine l’incidenza dei costi logistici (19%) ai fatturati delle aziende
con più di 20 addetti (analisi ISTAT) si ottiene una stima dei costi logistici a livello
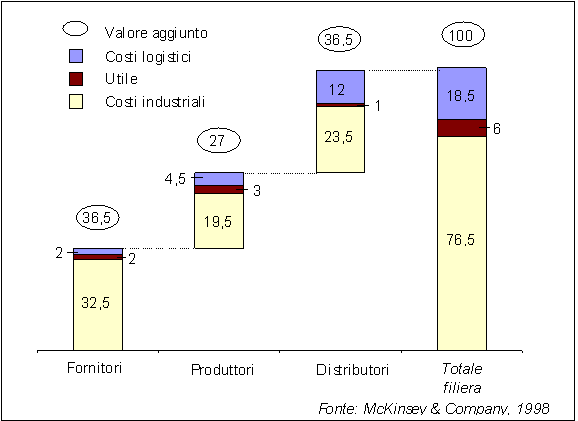
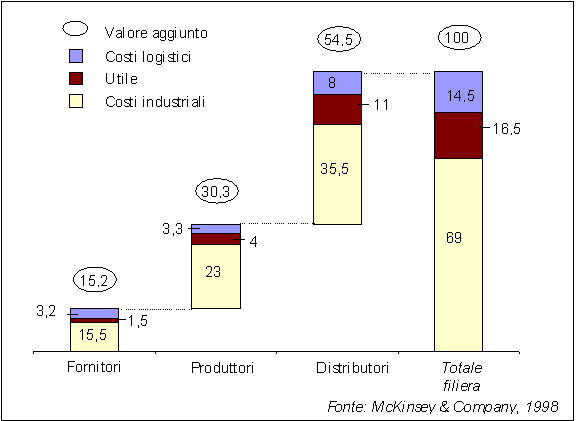
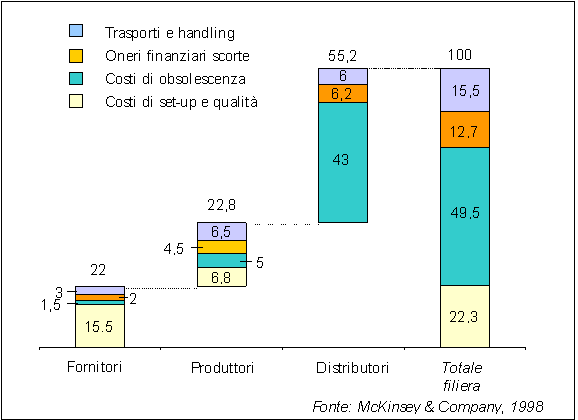
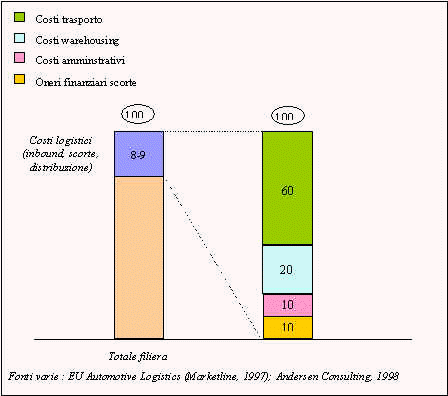
Italia. Si presentano infine i risultati di alcuni studi di filiera logistica –
elettrodomestici, editoria, tessile-abbigliamento, grocery e automotive–
istruttivi dal punto di vista metodologico ed esemplificativi dell’incidenza dei
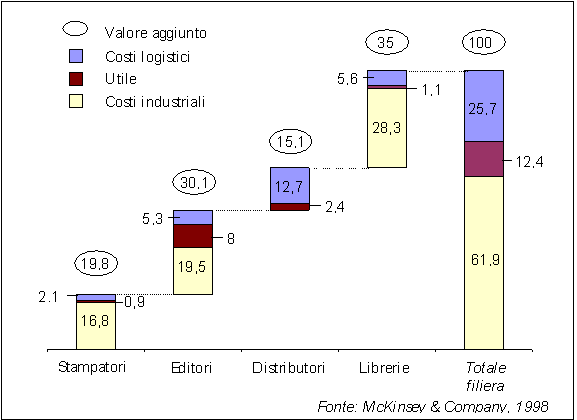
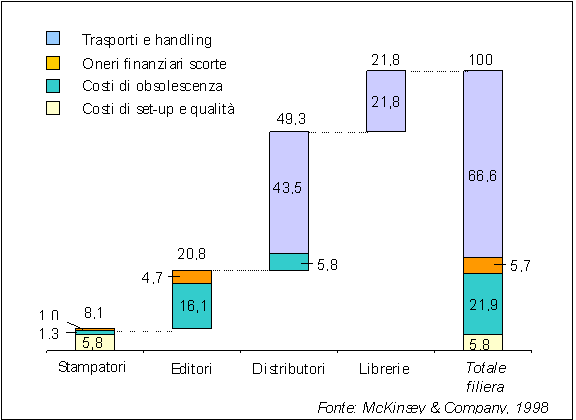
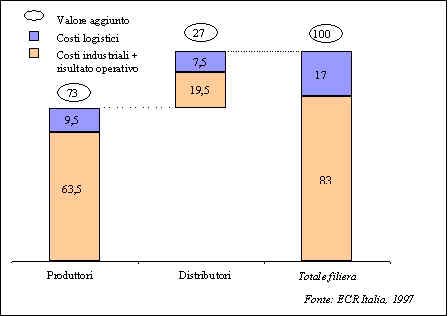
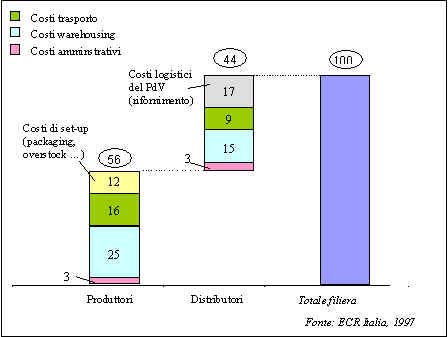
costi logistici sul valore finale del prodotto (figure 2.5, 2.6, 2.7, 2.8 e 2.9 a fine
capitolo).
2.2.3 Tipologie di
terziarizzazione
Si possono identificare
diverse strade che conducono alla terziarizzazione dei servizi logistici:
l’azienda cliente
individua il fornitore di servizi logistici con riconosciuta qualifica e adeguata massa
critica, e mediante un contratto di fornitura di servizi logistici, gli affida la gestione
delle attività logistiche;
l’azienda cliente cede
ad una terza parte un proprio ramo d’azienda. Tale accordo può avvenire con la sola
cessione di personale (outplacement) all’operatore di servizi logistici che
provvede alla gestione in-house delle attività logistiche o, in alternativa, con
la cessione anche di aree, apparecchiature e impianti dell’azienda cliente. Secondo
questo approccio si sono realizzate recentemente importanti esperienze di partnership,
ad esempio nei settori automotive e alimentari freschi;
l’azienda cliente
delega le parti meramente esecutive delle attività logistiche (movimentazione, trasporto,
magazzinaggio, ecc.) ma ne mantiene il controllo, e ricerca la disponibilità di uno o
più fornitori specializzati per i singoli servizi. Questo può avvenire secondo due
modalità:
l’azienda cliente crea
una business-unit, specializzata nel servizio preso in considerazione, che si
configura attorno alla precedente funzione aziendale di cui rileva le risorse. Mediante un
processo di spin-off la funzione logistica di un’azienda si trasforma in
società di servizi logistici conto terzi e si rivolge al mercato esterno, pur mantenendo
(almeno all’inizio) come business principale la gestione della logistica
dell’azienda di provenienza. Esempi importanti possono essere riscontrati nei settori
degli elettrodomestici, alimentari secchi, abbigliamento, chimico-farmaceutico;
l’azienda cliente e il
fornitore di servizi logistici sviluppano un’attività imprenditoriale congiunta, che
assicuri la reale possibilità di sinergie con flussi aggiuntivi e contributi di
esperienza e di personale paritetici. Esempi di questo tipo si sono riscontrati nel
settore pneumatici e, recentemente, nel settore alimentari freschi.
2.2.4 Grado di
terziarizzazione
Con riferimento alla
terziarizzazione dei servizi logistici integrati in Italia si è ancora in una fase
preliminare, ben differentemente da quanto avviene nel settore del trasporto.
L’indagine Censis - BNC 1997 ha rilevato che il 90% delle imprese italiane manifesta
una bassa propensione alla terziarizzazione delle attività logistiche, per motivi che
dipendono sia da fattori strutturali sia da scarsità del mercato dell’offerta dei
servizi.
Sebbene l’Italia sia
oggi il quarto più grande mercato logistico europeo, il ricorso alla
terziarizzazione delle attività logistiche è relativamente poco diffuso in questo Paese
rispetto alla media degli altri Paesi europei. Come evidenziato dallo studio MarketLine
citato in precedenza il grado di terziarizzazione delle attività logistiche in Italia
risulta tra i più bassi in Europa (si veda la figura 2.10) ed è destinato a crescere
significativamente nel prossimo futuro (quasi il 5% all’anno).
Anche gli opinion leader
intervistati sono concordi con l’affermare che l’outsourcing delle
attività logistiche ha davanti a sé grandi spazi e potrà rapidamente recuperare
l’apparente ritardo verso i Paesi europei, dove il fenomeno è già più consolidato.
Le attività logistiche che si situano vicino alle interfacce con gli altri attori della supply
chain vengono considerate come principali candidate all’outsourcing,
mentre attività di supporto ai processi interni vengono considerate molto meno
frequentemente.
Secondo una ricerca
condotta dal CSST (Prospettive del trasporto merci a medio e lungo termine in Italia,
1997) con riferimento alle aziende italiane, le attività logistiche maggiormente
terziarizzate da parte delle circa 200 aziende costituenti il campione sono quelle che
riguardano i trasporti e le attività ad essi più strettamente correlate. Solo in minima
parte risultano invece terziarizzate le attività maggiormente legate alle fasi di
stoccaggio e di produzione, quali il controllo di qualità, la gestione degli ordini e le
attività di pianificazione e amministrazione.
Anche lo studio
precedentemente citato dell’ELA-ATKearney (1993) stima il grado di terziarizzazione
delle attività logistiche con riferimento al campione di 1000 aziende europee. Il grado
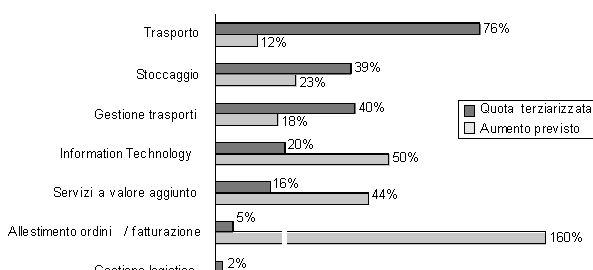
di terziarizzazione delle principali attività logistiche secondo quanto riportato dallo
studio del CSST e da ELA-ATKearney è presentato nelle figure 2.11 e 2.12.
Queste ultime fonti
evidenziano un grado di terziarizzazione significativamente superiore rispetto a quanto
riportato nello studio della MarketLine precedentemente citato. La ragione dovrebbe essere
ricercata nel fatto che la MarketLine pare consideri nel computo del grado di
terziarizzazione solo i casi in cui una azienda ha ceduto la maggior parte o tutte le
attività logistiche.
Lo studio CSST rileva
inoltre l’esistenza di una correlazione tra la dimensione aziendale, il livello di
internazionalizzazione dei mercati di sbocco e le quote di terziarizzazione dei trasporti,
come evidenziato nella figura 2.13. Anche a livello contrattuale, mentre le PMI (piccole e
medie imprese) sono legate da rapporti di fornitura meno strutturati e di breve durata
(contratti annuale), la grande impresa tende a sviluppare un forte controllo dei processi
logistici e di trasporto, principalmente attraverso relazioni di partnership con operatori
strutturati e dotati di una rete di collegamenti nazionali ed internazionali.
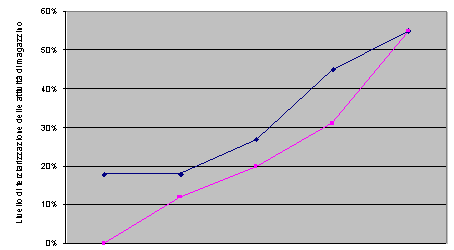
Anche per quanto riguarda
le altre funzioni logistiche non di trasporto, le grandi aziende dimostrano una
propensione alla terziarizzazione maggiore delle imprese di dimensione più piccola (si
veda la figura 2.14). Dallo studio CSST risulta, ad esempio, che la maggioranza delle
imprese della classe di fatturato più alta ha almeno in parte terziarizzato le funzioni
di immagazzinamento e di picking, mentre nessuna delle aziende di piccolissima
dimensione (meno di 10 miliardi di fatturato annuo) ha terziarizzato neppure in parte tali
funzioni.
2.2.5 Impatto innovativo
della terziarizzazione sul settore del trasporto
Lo studio MarketLine
International citato rivela che il maggiore operatore logistico italiano (Tecnologistica)
occupava già nel 1996 il dodicesimo posto nella graduatoria dei più grandi fornitori di
servizi logistici europei. Il secondo operatore a capitale italiano per dimensione non
compare tra le prime 20 aziende europee mentre il più grande fornitore di servizi
logistici europeo (Exel Logistics) è 5 volte più grande del più grande italiano. Nel
frattempo Tecnologistica è stata acquisita da TNT (gruppo Poste Reali Olandesi).
Essendo l’Italia un
importatore netto di merci (circa 90 milioni di tonnellate annue esportate contro i 290
milioni importati) è certamente più complesso per un operatore italiano presidiare i
flussi dalle fonti di fornitura (fabbriche, depositi centrali a livello mondiale o
europeo) se queste sono localizzate in Paesi diversi dall’Italia.
Per quanto riguarda
l’analisi del presidio delle destinazioni (mercati di sbocco), la profonda conoscenza
della realtà locale, oltre che la reputazione costruita negli anni, pongono gli operatori
italiani in posizione di vantaggio rispetto ai concorrenti stranieri. Ed infatti,
nonostante l’Italia sia il quarto mercato europeo per spesa logistica complessiva
(dopo Germania, Francia e UK), ben sei dei primi dieci più grandi operatori logistici a
livello europeo non operano direttamente in Italia, mentre l’ingresso del capitale
straniero è avvenuto unicamente attraverso l’acquisizione di operatori italiani. Le
principali barriere all’ingresso degli operatori stranieri sono state proprio quelle
peculiarità del nostro Paese (precaria situazione infrastrutturale e elevata
polverizzazione dei punti di consegna).
Una domanda di servizi
prevalentemente elementare ha determinato un offerta rudimentale fatta da molte aziende di
piccole dimensioni, spesso padronali di dimensioni sub-critiche e spesso legate a pochi
clienti storici. In questo panorama risulta difficile per gli operatori logistici riuscire
a generare quelle risorse finanziarie necessarie per condurre un processo di espansione
sia all’interno del Paese che all’estero.
Opinione diffusa tra gli
esperti del panel intervistato è che, probabilmente, si assisterà ad un processo di
razionalizzazione del settore spinto dalla progressiva erosione dei margini di guadagno
che inevitabilmente porterà le aziende ad effettuare una serie di interventi di
riorganizzazione e ristrutturazione per recuperare efficienza e che farà prevalere quegli
operatori in grado di raggiungere adeguate economie di scala. In tal senso la
terziarizzazione della logistica si propone come soluzione per ridurre l’intensità
di traffico delle merci mediante logiche e criteri di razionalizzazione e sincronizzazione
dei flussi fisici e dei flussi informativi.
2.3 Il mercato italiano dei
sistemi informatici per la logistica
I prodotti software che
ricoprono funzionalità rientranti nella sfera di controllo della logistica integrata
possono essere classificati nelle seguenti categorie:
sistemi informativi
aziendali in grado di ricondurre tutte le funzioni aziendali in un unico quadro
gestionale, usualmente indicati con l’acronimo ERP (= Enterprise Resource Planning).
Tipicamente coprono le seguenti aree: Amministrazione, Commerciale, Logistica e
Produzione, Risorse Umane. I sistemi ERP sono orientati a gestire i fabbisogni informativi
"generici", mentre la copertura di fabbisogni informativi "specifici"
(produzione, magazzino, distribuzione, controllo delle prestazioni logistiche, etc.) sono
demandati a sistemi specifici nonostante il tentativo di alcuni sistemi ERP di integrarsi
con moduli aventi funzionalità avanzate;
sistemi per la gestione
operativa del magazzino, usualmente indicati con l’acronimo WMS (= Warehouse
Management Systems). Tipicamente coprono le seguenti aree: presa in carico delle merci in
entrata, convogliamento della merce nelle aree di stoccaggio, supporto all’evasione
degli ordini, gestione del calendario di magazzino, produzione automatica della
documentazione, gestione degli inventari, statistiche di supporto, etc.;
sistemi per la gestione
delle attività di trasporto, usualmente indicati con l’acronimo TMS (=
transportation management systems) oppure come "Transport Planning &
Scheduling". Sono compresi in questa classe sistemi per la gestione ottimale dei
piani di carico come sistemi per l’ottimizzazione dei giri di consegna;
sistemi per la
programmazione avanzata della produzione, usualmente indicati con l’acronimo APS (=
Advanced Planning and Scheduling). Generalmente coprono le seguenti funzionalità: piano
principale di produzione (MPS), calcolo del fabbisogno di materiali (MRP), calcolo dei
fabbisogni di capacità (CRP), schedulazione a capacità finita (FCS);
sistemi di previsione della
domanda commerciale;
sistemi di supporto alla
progettazione e gestione di reti distributive;
sistemi di monitoraggio e
controllo del flusso dei materiali (tracking & tracing) all’interno del sistema
produttivo, usualmente indicati con l’acronimo MES (= Manufacturing Execution
Systems);
sistemi di monitoraggio e
controllo del flusso dei materiali (tracking & tracing) nel sistema distributivo,
comprendente ad esempio i sistemi per la localizzazione satellitare degli automezzi (GPS =
Global Positioning System);
sistemi di gestione della
supply chain, usualmente indicati SCM (= Supply Chain Management). L’attenzione del
management si è focalizzata sulla funzione logistica come area centrale di
semplificazione, ottimizzazione e controllo dei flussi operativi, innescando progetti di
profonda revisione e ristrutturazione dell’assetto distributivo. In quest’ottica
hanno assunto crescente importanza gli strumenti volti a implementare una gestione
informatica e telematica delle relazioni commerciali tra gli operatori coinvolti lungo la
supply chain.
Il potenziamento dei
sistemi informativi è una necessità che sia le aziende clienti sia i fornitori di
servizi logistici devono affrontare, in quanto la logistica si trasforma sempre più da
gestione dei flussi fisici delle merci a gestione e controllo del flusso di informazioni
(si muovono più le informazioni che non le merci). In un rapporto di partnership, il
fornitore di servizi logistici non è più soltanto il braccio operativo del cliente, ma
pianifica e controlla i flussi di merce in arrivo e in partenza nei vari nodi della rete
logistica, progetta e realizza gli interventi migliorativi del servizio, gestisce il
livello delle scorte e il processo di evasione degli ordini (Forecasting, DRP), adotta
sistemi tecnologici di interscambio dati (EDI, OLAP), di localizzazione satellitare degli
automezzi (GPS) e di monitoraggio e controllo dei flussi (tracking & tracing).
Pertanto, per poter sviluppare un’offerta specializzata per i diversi settori
industriali, essi devono ampliare le proprie competenze di Information & Communication
Technology (ICT) da affiancare alle tradizionali competenze nelle attività logistiche.
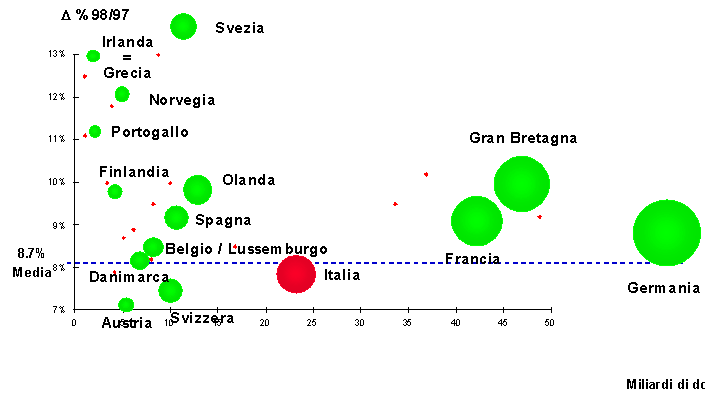
Secondo il Rapporto
Assinform 1999, il mercato italiano dell’informatica (hardware, software, assistenza
e servizi) nel 1998 ha fatturato 26.500 miliardi, con un tasso di crescita pari al 8,5%
rispetto all'anno precedente. Se confrontato con gli altri Paesi europei, l’Italia
spende meno di un terzo della Germania e circa la metà di Francia e UK, ed è uno dei
Paesi con il più basso tasso di crescita annua di spesa (si veda figura 2.15).
2.4 Logistica e ambiente
2.4.1 Reverse Logistics
In un recente studio (ELA
1995) condotto a livello europeo circa il 75% delle aziende intervistate hanno dichiarato
di aver intrapreso azioni atte a ridurre l’impatto ambientale. I principali ambiti di
applicazione riguardano la gestione degli imballaggi e dei prodotti dismessi (recupero,
riciclaggio, riutilizzo), la riduzione delle emissioni dei veicoli di trasporto e
movimentazione, l’adozione di politiche per la razionalizzazione dei viaggi di
consegna e la riduzione dell’intensità di traffico.
Per quanto riguarda gli
imballaggi, ci si riferisce propriamente agli imballaggi secondari (cartoni e similari) ed
agli imballaggi terziari o di trasporto (tipicamente, pallet). Per quanto riguarda i
prodotti dismessi, ci si riferisce in particolare ai prodotti voluminosi e/o contenenti
sostanze residue potenzialmente pericolose sotto il profilo ecologico-ambientale
(automobili, elettrodomestici, apparecchiature da ufficio, calcolatori, etc.).
Un forte agente di
cambiamento al riguardo è costituito dall’emergere in tutti i paesi evoluti dei
criteri PPP (Polluter Pays Principle) ed EPR (Extended Producer Responsibility), i quali
confermano l’affermarsi della concezione di "disfare le cose" per ricavarne
elementi riutilizzabili o riciclabili. Ciò implica una revisione del le tecniche di
progettazione dei prodotti: il tradizionale "designing for assembly" deve essere
integrato dal "designing for disassembly" e dal "designing for reuse &
recycling".
Per quanto riguarda
propriamente il ruolo della logistica, si va affermando la Reverse Logistics,
intesa appunto come la logistica preposta alla efficiente gestione dei materiali di
ritorno. Nella Reverse Logistics si tratta di raccogliere gli imballaggi e i prodotti
dismessi da una molteplicità di punti origine (potenzialmente da ogni singolo
consumatore), di concentrarli in piattaforme di selezione dei materiali e componenti per
poi avviarli, a seconda dei casi, alla riutilizzazione piuttosto che al riciclaggio o allo
smaltimento. La razionalizzazione di tale complesso processo, che coinvolge i produttori e
i distributori dei beni, le aziende private e gli enti pubblici preposti al coordinamento
e al controllo, presumibilmente costituirà nel prossimo futuro un rilevante campo di
sviluppo e di applicazione delle metodologie proprie della logistica.
2.4.2 Ridurre
l’intensità di trasporto: l’esperienza ECR
ECR Italia è una
associazione fra aziende produttrici (circa 70) e aziende della grande distribuzione
(circa 13) operanti all’interno della filiera grocery avente la finalità di
sviluppare e diffondere strumenti volti a razionalizzare le prestazioni di filiera
(ridurre i costi e migliorare il livello di servizio), costituitasi nel 1994.
Tra il 1995 ed il 1996 è
stato condotto uno studio dal titolo "Redesigning the Supply Chain" con la
collaborazione di Andersen Consulting e del Boston Consulting Group, con l’obiettivo
di tracciare un quadro esaustivo della filiera, di identificare le principali sacche di
inefficienza e suggerire possibili soluzioni.
Una prima fase di studio e
analisi dei flussi logistici della filiera "grocery" ha messo in evidenza come
la filiera distributiva sia sotto-ottimizzata poiché caratterizzata da flussi poco tesi,
con costi logistici elevati e livelli di stock in filiera sovrabbondanti: solo il 27%
delle consegne avviene in diretta da fabbrica a CeDi/Iper, il 55% prevede un punto di
stoccaggio intermedio (deposito centrale o periferico del produttore) ed il restante 18%
prevede ben due punti di stoccaggio intermedi. I costi globali della filiera possono
essere drasticamente ridotti dando più spazio a configurazioni che prevedano la consegna
diretta da fabbrica ai punti di consegna, senza punti intermedi di stoccaggio per le
consegne di dimensioni inferiori, grazie a:
lo sviluppo di consegne
Multi-Produttore per aumentare i volumi di consegna (Accorpamento Corrieri) e la creazione
di Depositi Centrali Multi-Produttore;
la spinta delle consegne
multiple (Multi-Drop) a CeDi grazie alla riduzione dei tempi e costi di ricezione;
la spinta del prelievo
multiplo alla fabbrica (Multi-Pick);
l’ utilizzo di
piattaforme di transito Multiproduttore-Multidistributore (Cross-Dock).
Durante la prima fase del
progetto, sulla base di una stima del mix dei flussi, i benefici economici ottenibili
dall’insieme delle soluzioni è stato stimato pari a circa il 35% del costo legato
alla distribuzione e pari al 2,5% del fatturato. Un progetto pilota di
razionalizzazione della filiera "alimentari secchi" è stato avviato per
verificare a livello di "laboratorio regionale" la fattibilità e i benefici
derivanti da una applicazione coordinata di:
soluzioni e mix di flussi
logistici individuati nel corso del progetto;
utilizzo differente delle
infrastrutture logistiche ed eliminazione dei punti di manipolazione e stoccaggio
intermedi tra fabbrica e punto di consegna;
accordi per il
coordinamento e la aggregazione di una massa critica a livello locale;
adeguamento delle modalità
organizzative (push-pull, scontistica logistica, etc.);
approfondimento delle
relazioni tra produttori e distributori (scambio informazioni, condivisione programmi,
etc.).
Hanno partecipato al test
16 produttori (Barilla, Carapelli, Colgate, Del Monte, Dolma, Exportex, Heineken, Henkel,
Johnson Wax, Lavazza, Reckitt&C, Saiwa, Scott, Sperlari, Unilever) e 7 catene di
distribuzione (Conad, Coop, Crai, GS, PAM, Rinascente, Standa) per un totale di 29 punti
di consegna concentrati in Lombardia e Emilia Romagna. I risultati principali del progetto
pilota sono sintetizzabili come segue:
è stata confermata la
fattibilità pratica delle soluzioni testate (Multi-Drop, Cross-Dock, Accorpamento
Corrieri, Deposito Multi-Produttore, quest’ultimo solo simulato);
estrapolando i risultati
delle singole soluzioni, si è confermato il beneficio economico complessivo ottenibile
dalla reingegnerizzazione della filiera logistica (circa 2,5% del fatturato);
con poche eccezioni, tutte
le soluzioni sono applicabili a regime senza la necessità di una pesante revisione dei
sistemi informativi.
La soluzione Accorpamento
Corrieri consiste nell’adozione da parte di un insieme di produttori e/o distributori
di un unico corriere almeno su base regionale con l’obiettivo di migliorare
l’efficienza in consegna (massa critica produttori) e l’efficienza in raccolta
(massa critica distributori). Essa è particolarmente indicata per produttori con un unico
deposito centrale o di fabbrica e volumi compresi tra 1 e 4 milioni di colli/anno; drop
size a CeDi medio bassa: < 4 pallet/settimana; numero di referenze elevato: > 80;
consegne dirette marginali. I benefici ottenibili sono principalmente legati alla
riduzione significativa delle tariffe dei corrieri soprattutto nella fase di distribuzione
e consegna grazie all’accorpamento dei volumi in consegna (effetti di volume sulla
drop size); alla riduzione delle code e dei costi di ricezione a CeDi grazie al minor
numero di mezzi che vanno in consegna; alla riduzione significativa dei ritardi di
consegna grazie alla definizione di una data comune di consegna prestabilita tra i vari
produttori. In figura 2.16 sono illustrati i principali benefici ottenuti nel progetto
pilota Accorpamento Corrieri.
La soluzione Deposito
Multi-Produttore prevede di realizzare un unico deposito multi-produttore in luogo dei
depositi centrali/di fabbrica dei singoli produttori e di ridurre l’ambito di
applicazione della soluzione Accorpamento Corrieri alla sola fase di distribuzione
Deposito Multi-Produttore ai Cedi/agli Iper. Con riferimento al Deposito Multi-Produttore
è stata effettuata soltanto una simulazione che ha mostrato come tale soluzione sia,
mediamente su scala nazionale, più competitiva (di un 10-15%) del solo Accorpamento
Corrieri. Tuttavia questa soluzione presenta attualmente degli svantaggi in fase di
implementazione: è più rigida, in quanto tutti i volumi dovrebbero transitare dal
Deposito Multi-Produttore, anche quelli attualmente gestiti in consegna diretta; è
costosa da realizzare in quanto, concependo il Deposito Multi-Produttore come l’unico
deposito con scorte tra le fabbriche ed i punti vendita, si deve provvedere
all’eliminazione del deposito di fondo linea e/o del deposito centrale.
La soluzione Multi-Drop
prevede il rifornimento di un certo numero di Cedi/Iper per viaggio direttamente dal
deposito centrale/di fabbrica del produttore by-passando i depositi periferici/centrali
del produttore. Essa è particolarmente indicata per produttori con un unico deposito
centrale o di fabbrica e volumi compresi tra 4 e 10 milioni di colli/anno; drop size a
Cedi: media, ossia > 4-5 pallet/consegna; consegne dirette su Cedi medio-grandi. I
benefici ottenibili dalla soluzione Multi-Drop sono principalmente legati a: riduzione
significativa dei costi di distribuzione lato produttore grazie ad una drastica
ristrutturazione dei flussi logistici dovuta al by-pass di depositi periferici ed alla
consegna tramite mezzi di portata superiore (ad esempio Lavazza ha testato la consegna ai
Cedi Pam Argelato, Nordiconad (MO) e all’iper Pianeta (MO) senza passare dal proprio
deposito periferico di Bologna); aumento significativo della frequenza di consegna con
relativa riduzione del livello di stock presso i punti di consegna; aumento della
saturazione dei mezzi e/o incremento del rapporto bilici/motrici. In figura 4.2 sono
illustrati i principali benefici ottenuti nel progetto pilota Multi-Drop.
La soluzione Cross Dock a
Iper è una modalità distributiva che prevede di rifornire molti punti di consegna (Iper)
con merce proveniente da molti punti origine (depositi di fabbrica dei produttori)
attraverso un transit point multi-produttore con funzioni di consolidamento e smistamento
(anche picking). I benefici ottenibili sono principalmente legati alla riduzione degli
stock-out a Iper grazie alla elevata frequenza di consegna (3 volte/settimana); riduzione
del livello delle scorte a Iper sempre grazie alla elevata frequenza di consegna;
riduzione del lead time ordine-consegna a 48 ore; riduzione del numero di punti di stock
in filiera rispetto alla situazione attuale in cui gli Iper vengono usualmente serviti
attraverso un deposito periferico. In figura 2.18 sono illustrati i principali benefici
ottenuti nel progetto pilota Cross Dock a Iper.
In sintesi, i progetti
pilota all’interno del progetto di razionalizzazione della filiera "alimentari
secchi" hanno evidenziato come sia possibile ridurre drasticamente il numero dei
punti di stoccaggio e l’intensità di traffico ricorrendo più frequentemente a
consegne dirette da fabbrica ai punti di consegna, oppure consolidando i carichi presso un
numero limitato di piattaforme di transito multi-produttore (piattaforme di cross docking,
depositi centrali, piattaforma del corriere nel caso di accorpamento corrieri).
I principali fattori
critici per la concreta fattibilità e per garantire l’efficacia delle soluzioni
proposte sono i seguenti:
il raggiungimento di una
massa critica sia sul versante dei produttori che sul versante dei distributori;
meccanismi di coordinamento
dei processi di riapprovvigionamento;
disponibilità di
operatori logistici affidabili in grado di gestire il flusso delle merci e delle
informazioni.
Appendice 2
Tabelle e grafici relativi ai costi
logistici
Figura 2.1 – Incidenza dei costi
logistici sul fatturato aziendale (media europea per settore)
Fonte: ELA - AT Kearney ("Excellence in Logistics", 1993)
Figura 2.2 – Evoluzione
dell’incidenza dei costi logistici sul fatturato aziendale
|
Fonte: ELA - AT Kearney
("Insight to Impact", 1998)
Figura 2.3 – Incidenza dei costi
logistici sul fatturato aziendale
|
Fonte: Herbert W. Davis database (1997)
Figura 2.4 – Incidenza dei costi
logistici sul fatturato aziendale
|
Fonte :
CONFETRA ("Fattura Italia", 1998)
Figura 2.5a – Struttura dei costi nella filiera degli
elettrodomestici bianchi
|
|
Figura 2.5b –
Struttura dei costi logistici nella filiera degli elettrodomestici bianchi (100 = totale
dei costi logistici; tali costi rappresentano il 18,5% del fatturato di filiera)
|
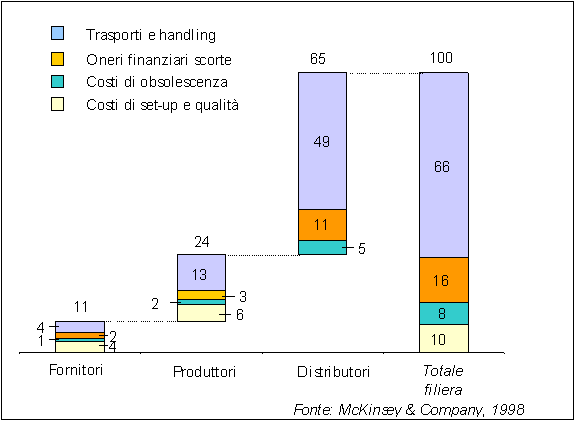
|
Figura 2.6a – Struttura
dei costi nella filiera del tessile-abbigliamento
|
|
Figura 2.6b – Struttura dei costi
logistici nella filiera del tessile-abbigliamento (100 = totale dei costi logistici; tali
costi rappresentano il 14,5% del fatturato di filiera)
|
|
Figura 2.7a – Struttura dei costi nella
filiera dell’editoria
|
|
Figura 2.7b – Struttura dei costi logistici nella filiera
dell’editoria (100 = totale dei costi logistici; tali costi rappresentano il 25,7%
del fatturato di filiera)
|
|
Figura 2.8a – Struttura dei costi nella
filiera del grocery
|
|
Figura 2.8b – Struttura dei costi
logistici nella filiera del grocery (100 = totale dei costi logistici; tali costi
rappresentano il 17% del fatturato di filiera)
|
|
Figura 2.9 – Struttura dei costi nel
settore automotive
|
|
Figura 2.10 – Grado di terziarizzazione
delle attività logistiche
|
Nazione |
Grado
di terziarizzazione delle attività logistiche
Rilevazione (1997) Previsione (2002) |
Incremento
D% |
UK |
34% |
37% |
+9% |
Francia |
27% |
33% |
+22% |
Benelux |
25% |
28% |
+12% |
Germania |
23% |
28% |
+22% |
Svezia |
22% |
26% |
+18% |
Danimarca |
20% |
24% |
+20% |
Spagna |
18% |
23% |
+28% |
Italia |
13% |
16% |
+ 23% |
|
Fonte: MarketLine
International ("EU Logistics", 1997)
Figura 2.11 – Grado di terziarizzazione
delle attività logistiche
|
| Grado
di terziarizzazione di alcune funzioni logistiche : |
Fonte :
AT Kearney
1993 |
Fonte :
CSST
1997 |
| Trasporti di
approvvigionamento |
74% |
| Trasporti di
distribuzione |
82% |
| Sdoganamento merce |
37% |
68% |
| Immagazzinamento e
deposito merci |
33% |
| Prelievo e carico dei
prodotti |
23% |
| Controllo di qualità |
7% |
7% |
| Imballaggio,
etichettatura, prezzatura |
9% |
13% |
| Altre lavorazioni
(EDP, fatturazione, …) |
7% |
10% |
|
Figura 2.12 – Grado di terziarizzazione
delle attività logistiche e tasso di crescita
|
fonte: AT-Kearney ("Insight to
Impact", 1998)
Figura 2.13 – Correlazione tra grado di
internazionalizzazione e grado di terziarizzazione
|
|
Figura 2.14 - Grado di terziarizzazione
delle attività di magazzino per classi di fatturato
|
|
Fonte: CSST ("Prospettive del
trasporto merci a medio e lungo termine in Italia", 1997)
Figura 2.15 – Mercato
dell’informatica nei principali paesi europei (Fonte. Assinform, 1999)
|
|
Figura 2.16 – Benefici ottenuti nel
pilota Accorpamento Corrieri
|
| |
|
Da |
A |
|
Tariffe
corrieri (indice) (*) |
: |
100 |
77 |
Lato
produttore |
Lead Time [gg] |
: |
7,5 |
5 |
Lato
produttore |
Ritardi di
consegna [%] |
: |
24 |
1 |
Lato
distributore |
Indice di
aggregazione |
: |
1 |
>3' 4 |
Lato
distributore |
|
(*) Media
Emilia Romagna e Lombardia
Figura 2.17 – Benefici ottenuti nel
pilota Multi-Drop
|
| |
|
Da |
A |
|
Costi di distribuzione totali di filiera (indice)
|
: |
100 |
60' 90 |
Lato produttore e distributore |
Frequenza di consegna [v/sett]
|
: |
1,3 |
1,8 |
Lato distributore |
Mix bilici/motrici [%]
|
: |
40 |
55' 60 |
Lato produttore |
Saturazione mezzi [%]
|
: |
65 |
75' 85 |
Lato produttore |
|
Figura 2.18 – Benefici ottenuti nel
pilota Cross Dock a Iper
|
| |
|
Da |
A |
|
Costi di
distribuzione totali di filiera (indice) (*) |
: |
100 |
90' 95 |
Lato produttore e distributore |
Stock-out a
Iper [%] |
: |
2,1 |
1,1 |
Lato
distributore |
Livello scorte
a Iper (indice) |
: |
100 |
40' 50 |
Lato
distributore |
Lead time
ordine-consegna [ore] |
: |
72-96 |
48 |
Lato
distributore |
Punti di stock
in filiera [N'] |
: |
2 |
1 (+TP) |
Lato
produttore |






 - Via Raffaele Paolucci 17r/19r - 16129 Génova - ITALIA


