En el impuesto de alojamiento en Génova, la TAR está de acuerdo con el Ayuntamiento
La apelación de los armadores y agentes navieros fue rechazada
Genova
29 Setiembre 2026
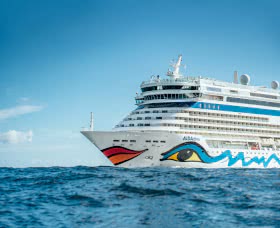
El Tribunal Administrativo Regional de Liguria ha dictaminado
el impuesto de tres euros por pasajero en cruceros y
Los ferris se consideran un impuesto autónomo y no un derecho
por tanto, no está cubierto por el Reglamento Portuario Europeo. El
La Segunda Sección del Tribunal Administrativo Regional rechazó el recurso con el que
Armadores, assasores, grandes buques rápidos, Moby, estaciones marítimas
y un ciudadano privado, Giulio Uras, pidió cancelar
el recargo municipal sobre las tasas de embarque en puerto establecido por el
Municipio de Génova.
El gravamen se deriva del acuerdo firmado el 22 entre el Estado y el Municipio
Noviembre de 2022, el llamado "pacto por Génova". El
ciudad "como recuerda la sentencia de la TAR"
sobreendeudado, con una deuda per cápita de más de 1.000 euros
habitante, aunque no en déficit, y se hubiera adherido al procedimiento
reequilibrio extraordinario previsto por la Ley nº 234/2021 y por la
Decreto-Ley nº 50/2022. A cambio, la entidad se beneficia de un
contribución estatal plurianual. El acuerdo preveía dos medidas: una
aumento del recargo municipal de Irpef, con tipos entre el 1% y
1,2% dependiendo del tramo y la creación de un adicional
Las tasas de embarque en puerto equivalen a tres euros por persona. El
Los ingresos previstos eran de 24,9 millones de euros al año, de los cuales 19,2 millones
millones del impuesto sobre la renta de las personas personales y 5,7 millones del impuesto portuario. El municipio tiene
Aumentó el impuesto sobre la renta personal desde 2022, pero el impuesto de alojamiento ha sido
introducido solo el 16 de diciembre de 2025 con la Resolución nº 72, tres años
tras el acuerdo. Ese mismo mes, la institución trajo todos los
Las tasas de Irpef son del 1,2%, a pesar de que el Ministerio del Interior había
La propuesta de remodelar el pacto en este sentido fue rechazada.
Los solicitantes impugnaron las resoluciones, el acuerdo y la nota con la que
el Ministerio acusó al Ayuntamiento de no cumplir con sus obligaciones por no cumplir
establecimiento del impuesto. La Autoridad del Sistema Portuario de la
Se constituyó el Mar Occidental de Liguria apoyando las razones
de los solicitantes. Las administraciones estatales y el municipio han
Planteó objeciones de inadmisibilidad, que la TAR no hizo
examinado, porque se consideró la apelación
sin fundamento en sus méritos.
Los armadores argumentaron que puede haber un recargo
solo si hay un tributo principal al que unirlo, y que
en el puerto de Génova no hay pasajeros en pasajeros. Para la TAR,
sin embargo, el término "adicional" utilizado por la ley es
impropio: el legislador ha creado un impuesto propio derivado,
reservado para municipios con un gran déficit o deuda. Subordinarlos
a las elecciones de otras autoridades, tomadas para diferentes propósitos - para
jueces, sería ilógico, y la naturaleza fiscal es
Confirmado por los tres requisitos indicados por la jurisprudencia:
reducción definitiva de activos, ausencia de relación con un
destinada a cubrir gastos públicos.
Además, la TAR no encontró ningún conflicto con la
Reglamento Portuario Europeo. Reglamento de la UE 2017/352 - retiradas
La sentencia - regula los derechos que los operadores de barcos y
los propietarios de mercancías pagan para utilizar la infraestructura y
servicios portuarios. El impuesto genovés, en cambio, afecta a los pasajeros,
que son usuarios del servicio de transporte y no del puerto, y no es
Conectados a servicios portuarios. La TAR recuerda una sentencia reciente
del Consejo de Estado sobre el puerto adicional de Salerno y
considera que las quejas sobre la competencia son generales, porque
Falta de evidencia de efectos negativos en la competitividad
del aeropuerto.
Los solicitantes también argumentaron que el impuesto sobre la renta de las personas personales
ya había superado el objetivo de ingresos por sí sola y que el
por tanto, el impuesto era superfluo. Los jueces de la TAR respondieron con
tres argumentos. Primero, la ley exige la aplicación de ambas medidas
juntos, como indica la conjunción "y". Segundo,
el objetivo del horario tiene un valor indicativo, y el Municipio puede
proponen una remodulación cada año. Tercero, la colección superior
del impuesto sobre la renta de las personas personales (13,1 millones en 2022, 25,9 en 2023, 36,8 en 2024)
depende solo de las tasas: parte deriva del crecimiento de la
Base impositiva, estimada en 7,44%, 14,86% y 24,87%. Ajustados,
El efecto del aumento de la tarifa es de 7,7, 15,1 y 18,6
millones, aún por debajo de los 19,2 esperados. El aumento en
no es decisivo: tras el crecimiento de 2023, hay
fue un descenso en 2024 para los cruceros, con datos sustancialmente
confirmado en 2025.
La sentencia recuerda entonces que el Ayuntamiento justificó la medida con
la obligación de cumplir con el acuerdo y la necesidad de
compensar las molestias del tráfico turístico portuario en las carreteras,
transporte e higiene urbana. El Tribunal Administrativo Regional considera este propósito
implícito en la ley, recordando una resolución del Consejo de
State en el aeropuerto de Nápoles, y observa que no existía ninguna obligación de
consultar a la Autoridad Portuaria y a las empresas, porque
La resolución es un acto reglamentario, y en cualquier caso los sujetos
Las partes interesadas participaron en la reunión de los comités
del 10 de diciembre de 2025. En esa sesión - se lee el
- se observó que los tres euros son equivalentes a los
Máximo al precio de un aperitivo.
Para la RAT, los temas
de constitucionalidad son manifiestamente infundados. Los jueces
excluye que el impuesto viole la territorialidad: el puerto
también pertenece al territorio municipal, y el municipio es una entidad polivalente
fines generales que puedan, por ejemplo, aplicar la IMU a las áreas
concesiones. También excluyen la violación de la
Reserva de la ley, porque la ley establece un requisito previo, sujetos
pasivos y importe máximo, mientras que el Municipio es responsable de la regulación de
detallar, y también excluir la violación de la capacidad
Contribución: El crucero expresa una capacidad de gasto y -
Según la sentencia, incluso el billete de ferry lo hace, con
referencias al impuesto turístico y a la tasa de desembarco.
Finalmente, según la TAR, las exenciones fiscales no
son discriminatorios. Residentes de Génova,
residentes de las islas de destino y las fuerzas de seguridad,
Bomberos y personal de protección civil de servicio.
Para el Tribunal Administrativo Regional, las situaciones son objetivamente diferentes, ya que el
los residentes no producen las molestias que el impuesto pretende compensar, y
ya están cargados por el aumento del impuesto sobre la renta personal; quienes regresan a casa en
Isola no viaja como quienes se van de vacaciones. Las sentencias europeas citadas
por parte de los demandantes se referían entonces a diferentes casos, como el impuesto sardo
en servicios de lujo y en puertos griegos.
El Consejo Mundial de Transporte Marítimo (WSC), la asociación internacional que representa a los principales armadores de buques portacontenedores del mundo, ha instado a los estados miembros...
- Via Raffaele Paolucci 17r/19r - 16129 Génova - ITALIA
tel.: +39.010.2462122, fax: +39.010.2516768, e-mail
Partita iva: 03532950106
Registrazione Stampa 33/96 Tribunale di Genova
Director: Bruno Bellio Prohibida la reproducción, total o parcial, sin el explicito consentimento del editor


 El Tribunal Administrativo Regional de Liguria ha dictaminado
el impuesto de tres euros por pasajero en cruceros y
Los ferris se consideran un impuesto autónomo y no un derecho
por tanto, no está cubierto por el Reglamento Portuario Europeo. El
La Segunda Sección del Tribunal Administrativo Regional rechazó el recurso con el que
Armadores, assasores, grandes buques rápidos, Moby, estaciones marítimas
y un ciudadano privado, Giulio Uras, pidió cancelar
el recargo municipal sobre las tasas de embarque en puerto establecido por el
Municipio de Génova.






 - Via Raffaele Paolucci 17r/19r - 16129 Génova - ITALIA


