 Das Regionalverwaltungsgericht für Ligurien hat entschieden
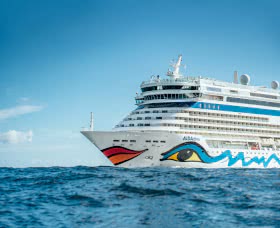
die Abgabe von drei Euro pro Passagier auf Kreuzfahrten und
Fähren werden als autonome Steuer und nicht als Recht betrachtet
daher nicht von der Europäischen Hafenverordnung abgedeckt. Die
Zweite Sektion des Regionalen Verwaltungsgerichts wies die Berufung zurück, mit der
Schiffseigner, Assaagenten, große schnelle Schiffe, Moby, maritime Stationen
und ein Privatperson, Giulio Uras, bat um Stornierung
der kommunale Zuschlag auf die Einschiffungsgebühren des Hafens wurde von der
Gemeinde Genua.
Die Abgabe geht auf eine Vereinbarung zwischen Staat und Gemeinde zurück, die am 22.
November 2022, der sogenannte "Pakt für Genua". Der
Stadt – wie das Urteil der TAR erinnert – war
Überverschuldet, mit einer Pro-Kopf-Verschuldung von mehr als 1.000 Euro pro Kopf
Bewohner, auch wenn nicht im Defizit, und hatte das Verfahren eingehalten
außerordentliche Neuausrichtung vorgesehen durch Gesetz Nr. 234/2021 und durch die
Dekret-Gesetz Nr. 50/2022. Im Gegenzug profitiert die Einheit von einer
mehrjähriger Staatsbeitrag. Die Vereinbarung sah zwei Maßnahmen vor: eine
Erhöhung des kommunalen Irpef-Zuschlags mit Sätzen zwischen 1 % und
1,2 % je nach Bracket und die Einrichtung eines zusätzlichen
An Bordgebühr im Hafen beträgt drei Euro pro Person. Die
Der erwartete Umsatz betrug 24,9 Millionen Euro pro Jahr, davon 19,2 Millionen
Millionen aus der Einkommensteuer und 5,7 Millionen aus der Hafensteuer. Die Gemeinde hat
Die persönliche Einkommensteuer wurde ab 2022 erhöht, aber die Boarding-Steuer wurde
eingeführt erst am 16. Dezember 2025 mit Resolution Nr. 72, drei Jahre
Nach der Vereinbarung. Im selben Monat brachte die Institution alle
IRPEF-Raten liegen bei 1,2 %, obwohl das Innenministerium das Ministerium hatte
Der Vorschlag, das Abkommen in diesem Sinne neu zu gestalten, wurde abgelehnt.
Die Antragsteller fochten die Beschlüsse, die Vereinbarung und die Notiz an, mit der
das Ministerium warf der Gemeinde das Versäumnis, ihre Verpflichtungen nicht erfüllt zu haben
Einführung der Steuer. Die Hafensystembehörde der
Das westliche Ligurische Meer wurde gegründet, was die Gründe dafür stützt
der Antragsteller. Die Staatsverwaltungen und die Gemeinde haben
Einwände gegen die Unzulässigkeit erhoben, was der TAR jedoch nicht tat
geprüft, weil die Berufung geprüft wurde
Unbegründet in Sachbehalt.
Die Schiffseigner argumentierten, dass es einen Zuschlag geben könne
nur wenn es eine Haupttribute gibt, an die man sie anhängen kann, und das
im Hafen von Genua gibt es keine Passagiere. Für die TAR,
Der Begriff "zusätzlich", der im Gesetz verwendet wird, ist jedoch
Unzulässig: Der Gesetzgeber hat eine abgeleitete eigene Steuer geschaffen,
reserviert für Gemeinden mit großem Defizit oder Schulden. Unterordne sie
zu den Entscheidungen anderer Autoritäten, die zu unterschiedlichen Zwecken getroffen wurden – für
Richter – wäre unlogisch, und die steuerliche Natur ist
Bestätigt durch die drei in der Rechtsprechung festgelegten Anforderungen:
Endgültige Vermögensreduktion, Fehlen einer Beziehung zu einer
dazu bestimmt, öffentliche Ausgaben zu decken.
Darüber hinaus fand die TAR keinen Konflikt mit der
Europäische Hafenverordnung. EU-Verordnung 2017/352 – Rückrufe
Das Urteil – regelt die Rechte, die Schiffsbetreiber und
Eigentümer von Gütern zahlen für die Nutzung der Infrastruktur und
Hafendienstleistungen. Die genuesische Steuer hingegen betrifft die Passagiere,
die Nutzer des Transportdienstes sind und nicht des Hafens, und das ist er nicht
verbunden mit Hafendienstleistungen. Die TAR erinnert an eine kürzlich gefällte Entscheidung
des Staatsrats über den zusätzlichen Hafen Salerno und
betrachtet die Beschwerden über den Wettbewerb als allgemein, weil
Fehlende Belege für negative Auswirkungen auf die Wettbewerbsfähigkeit
vom Flughafen.
Die Antragsteller argumentierten außerdem, dass die persönliche Einkommensteuer
das Umsatzziel bereits von selbst übertroffen hatte und dass der
Steuer war daher überflüssig. Die Richter des TAR antworteten mit
drei Argumente. Erstens verlangt das Gesetz die Anwendung der beiden Maßnahmen
zusammen, wie die Konjunktion "und" anzeigt. Zweitens,
das Ziel des Fahrplans hat einen indikativen Wert, und die Gemeinde kann
Schlage jedes Jahr eine Neuinterpretation vor. Drittens, die höhere Sammlung
der Einkommensteuer (13,1 Millionen im Jahr 2022, 25,9 im Jahr 2023, 36,8 im Jahr 2024)
hängt nur von den Sätzen ab: Teil stammt aus dem Wachstum der
Steuerbasis, geschätzt auf 7,44 %, 14,86 % und 24,87 %. Bereinigt,
Die Wirkung der Zinserhöhung beträgt 7,7, 15,1 und 18,6
Millionen, immer noch unter den erwarteten 19,2. Der Anstieg in
ist nicht entscheidend: Nach dem Wachstum von 2023 gibt es
Im Jahr 2024 gab es einen Rückgang bei Kreuzfahrten, mit deutlich signifikanten Daten
Bestätigt im Jahr 2025.
Der Satz erinnert dann daran, dass die Gemeinde die Maßnahme mit
die Verpflichtung, die Vereinbarung einzuhalten, und die Notwendigkeit zu
die Unannehmlichkeiten des Hafentourismus auf Straßen auszugleichen,
Verkehr und städtische Hygiene. Das Regionale Verwaltungsgericht prüft diesen Zweck
implizit im Gesetz, in Erinnerung an ein Urteil des Konzils von
Staat über den Flughafen Neapel und stellt fest, dass keine Verpflichtung bestand,
konsultieren Sie die Hafenbehörde und die Unternehmen, denn
Die Resolution ist ein Regulierungsakt, und in jedem Fall die Betroffenen
Interessierte beteiligten sich an der Sitzung der Ausschüsse
vom 10. Dezember 2025. In dieser Sitzung – lautet das
- Es wurde festgestellt, dass die drei Euro den
Maximal zum Preis eines Aperitifs.
Für die TAR sind die Probleme
der Verfassungsmäßigkeit offensichtlich unbegründet sind. Die Richter
Ausschließen, dass die Steuer die Territorialität verletzt: Der Hafen
Liegt außerdem im Gemeindegebiet, und die Gemeinde ist eine Mehrzweckeinheit
allgemeine Zwecke, die zum Beispiel die IMU auf die jeweiligen Gebiete anwenden können
Zugeständnisse. Sie schließen auch den Verstoß gegen die
Vorbehalt des Gesetzes, weil das Gesetz eine Voraussetzung festlegt, Subjekte
Verbindlichkeiten und Höchstbetrag, während die Gemeinde für die Regulierung von
detailliert und auch die Verletzung der Kapazität ausschließen
Beitrag: Die Kreuzfahrt drückt eine Ausgabekapazität aus und -
Laut dem Urteil – sogar das Fährticket tut dies – mit
Verweise auf die Touristensteuer und die Landegebühr.
Schließlich gelten laut TAR keine Steuerbefreiungen
diskriminierend sind. Einwohner von Genua,
Bewohner der Zielinseln und der Sicherheitskräfte,
Feuerwehrleute und Zivilschutzpersonal im Dienst.
Für das Regionalverwaltungsgericht sind die Situationen objektiv unterschiedlich, da die
Die Einwohner verursachen nicht die Unannehmlichkeiten, die die Steuer eigentlich ausgleichen soll, und
sind bereits durch die Erhöhung der Einkommensteuer belastet; diejenigen, die nach Hause zurückkehren in
Isola reist nicht wie diejenigen, die in den Urlaub fahren. Die zitierten europäischen Urteile
die Kläger betrafen dann verschiedene Fälle, wie die sardische Steuer
zu Luxus- und griechischen Hafenabgaben.
|







 - Via Raffaele Paolucci 17r/19r - 16129 Genua - ITALIEN


