Ministero dei Trasporti e della Navigazione
Servizio di Pianificazione e Programmazione
I Quaderni del Piano Generale dei Trasporti
(luglio 1999)
Politiche per la logistica
e il trasporto merci: logistica e intermodalità
CAPITOLO 1
L’impresa di trasporto e la logistica. Lo scenario europeo e il caso italiano
1.1 Introduzione
Nel primo PGT (1986) la visione della
logistica si esprimeva in termini di integrazione del sistema Italia con il sistema
europeo. Gli strumenti prioritari individuati erano:
lo sviluppo di servizi plurimodali verso
l’Europa continentale,
il potenziamento e la razionalizzazione dei
servizi interni per garantire un interscambio accettabile, e
la liberalizzazione del mercato.
La visione del Nuovo PGT (1999) differisce
dalla prima, in quanto si esprime in termini di posizionamento del sistema Italia come
piattaforma logistica di cerniera tra l’Europa e il Mediterraneo, in uno scenario di
progressiva globalizzazione dei mercati. Ciò comporta alcune conseguenze rilevanti,
quali:
l’estensione del mercato di
riferimento delle imprese e delle infrastrutture logistiche italiane,
l’importanza strategica del
Mezzogiorno come possibile piattaforma di scambio, con particolare riferimento al settore
marittimo-portuale,
l’individuazione di altri territori
potenzialmente concorrenti,
il possibile incremento del traffico di
transito.
Per affrontare questi problemi sono stati
individuati alcuni obiettivi prioritari:
superamento delle criticità esistenti sui
servizi plurimodali di collegamento con l’Europa continentale per non perdere terreno
rispetto agli importanti risultati acquisiti dopo il primo PGT,
innalzamento degli
standard di servizio a tutti i livelli per mantenere la competitività in uno scenario di
ristrutturazione/innovazione dei servizi di trasporto e di modernizzazione dei servizi
logistici che procede con ritmi accelerati,
sviluppo delle catene logistiche e di
trasporto in grado di rispondere alla domanda di globalizzazione (area Nord America, area
Far East, area Europa orientale, Africa australe, Medio Oriente),
razionalizzazione e incremento di
efficienza dei servizi di trasporto interni, sia di lunga che di breve distanza, in vista
anche di un aumento del traffico di transito derivante dal posizionamento del sistema
Italia come cerniera tra Mediterraneo ed Europa,
adeguamento degli aspetti di gestione dei
sistemi infrastrutturali (porti, aeroporti, interporti) a seguito dei processi di
privatizzazione e di liberalizzazione,
allentamento dei nodi della congestione, in
particolare nei sistemi urbani e metropolitani, con sistemi innovativi di concertazione
locale e di progettazione condivisa,
introduzione di sistemi innovativi nella
gestione di problemi logistici e nell’organizzazione delle filiere logistiche nelle
aree caratterizzate dalla presenza di distretti industriali,
controllo della coerenza tra le scelte
strategiche effettuate dal PGT e le politiche d’impresa dei monopoli pubblici nel
settore ferroviario e postale,
monitoraggio costante dei livelli di
performance dei servizi di trasporto che assicurano i collegamenti con le principali
direttrici di interscambio,
adeguamento dei criteri di analisi e di
conoscenza statistica del settore del trasporto merci alla nuova configurazione del
mercato e alle innovazioni di sistema.
1.2 La metodologia seguita
Per articolare la 'visione' generale in
una serie di immagini di campo specifiche è stato necessario innanzitutto 'fotografare'
la situazione di partenza, scegliendo criteri di lettura e punti di osservazione adeguati,
per poi proiettare nel futuro le singole immagini assumendo come punto di riferimento
tendenze di sviluppo considerate irreversibili.
Si è ritenuto opportuno adottare come
criterio principale di lettura quello dell’innovazione, in quanto esso consente di
individuare le tendenze in atto ormai irreversibili (es. la concentrazione di capitale e
di servizi, l’innalzamento degli standard di qualità) e al tempo stesso di suggerire
azioni di policy che privilegino l’innovazione di sistema piuttosto che il
livellamento dei prezzi (politiche di sviluppo non-price).
L’approccio è dunque selettivo, per
consentire l’individuazione di una scala di priorità di interventi così come
suggerisce la filosofia del Nuovo PGT.
Sono state quindi individuate alcune
tendenze di fondo che attualmente appaiono irreversibili e che sono essenziali nella
determinazione dei contorni di mercato dal punto di vista qualitativo:
la globalizzazione dei mercati,
la progressiva unificazione del mercato
europeo,
la progressiva liberalizzazione dei servizi
e delle infrastrutture,
la concentrazione delle risorse a livello
d’impresa (in termini di capitali, gamma di servizi e grado di copertura del
territorio),
la frammentazione dei flussi fisici,
la specializzazione delle filiere e delle
competenze,
la terziarizzazione dei servizi logistici
(come tendenza irreversibile e/o come fase di transizione verso una nuova ristrutturazione
del mercato),
la progressiva qualificazione della domanda
(in termini di esigenze dell’utente e di complessità dei servizi richiesti),
il progressivo ricorso
all’autotrasporto, come mezzo più flessibile presente sul mercato.
Non sono stati presi in considerazione
altri fattori quali la tendenziale caduta dei prezzi di trasporto, perché essa è in
larga parte dipendente dalla combinazione dei fattori elencati. Analogamente per quanto
riguarda altri fattori, come l’innovazione tecnologica e la regolazione dei mercati,
essi sono considerati come variabili che possono influire sul grado di accelerazione delle
tendenze individuate ma non possono renderle, nella prospettiva attuale, reversibili.
1.3 I problemi relativi alla
quantificazione della domanda
La quantificazione macroeconomica della
domanda viene trattata in altre parti del PGT. La quantificazione della domanda nel
capitolo sui servizi e sulla logistica ha senso solo se viene condotta a livello micro,
per singolo servizio e per singola filiera, esercizio che in questo contesto viene
riportato con alcuni esempi a titolo puramente metodologico, come nel caso della
quantificazione del mercato della terziarizzazione logistica.
Attualmente non è disponibile una base
dati sufficiente per ricostruire sul piano dei servizi un quadro affidabile a livello
generale. Questa base dati potrebbe essere costruita solo con un accurato processo di
rilevamento, per il quale, in molti casi, non esiste una sufficiente omogeneità dei
criteri di analisi.
In alcuni casi vengono forniti suggerimenti
circa i criteri da adottare per un eventuale rilevamento (es. i traffici containerizzati),
in altri casi viene segnalato che vi sono per il momento limiti economici alla rilevazione
statistica (es. il mercato dell’autotrasporto). Le considerazioni principali che
hanno spinto a non avventurarsi sul terreno della quantificazione della domanda in questo
contesto sono state due:
il sistema delle imprese è oggi in grado
di rispondere – in assenza di vincoli esterni - con grande flessibilità alle
variazioni della domanda,
l’impresa di trasporto è in grado di
individuare tutte le nicchie del mercato sulle quali inserire la propria offerta.
Diverso è il problema che si pone quando
l’adeguamento dell’offerta trova vincoli di carattere fisico/infrastrutturale,
com’è il caso dei valichi alpini o quello dei trasporti terrestri su rotaia. In
questi casi, che spesso richiedono un rilevante intervento pubblico, la quantificazione
prospettica della domanda appare essenziale.
In questo Quaderno vengono analizzate:
le soluzioni logistiche e trasportistiche
impiegate per superare il vincolo delle barriere naturali,
le criticità che si presentano per il
futuro nell’applicazione delle medesime o di altre soluzioni,
le criticità riconducibili a politiche dei
trasporti di Stati confinanti con l’Italia, come la Svizzera e l’Austria.
Nel breve periodo non vi saranno
sostanziali modificazioni nell’assetto infrastrutturale dei valichi alpini, le
criticità dovranno essere superate con sistemi di trasporto plurimodale e criteri di
organizzazione logistica in grado di ottimizzare i flussi.
1.4 I servizi di qualità
Si è individuato nei servizi regolari di
linea (marittimi, terrestri e aerei) quell’area all’interno della quale è più
facile avere degli indicatori di qualità del servizio, atti a stabilire in prima
approssimazione il grado di qualità del servizio esistente e il grado di copertura del
territorio.
Il criterio seguito tiene conto dei due
punti di osservazione:
del sistema-Paese in termini di
"risorsa distributiva"
dell’utente in termini di servizi di
mercato di trasporto e logistica.
Nei servizi regolari di linea non è
sufficiente analizzare gli indicatori di qualità ma anche, o soprattutto, le logiche di
sistema insite nei servizi offerti, al fine di poterne stimolare il miglioramento, con
effetti positivi sul grado di competitività del sistema-Paese e di efficienza complessiva
del settore.
Gli indicatori standard di qualità
disponibili per tutti i servizi di linea sono la frequenza e il tempo di attraversamento
(transit time, calcolato in giorni). Altri indicatori riguardanti l’affidabilità del
servizio (rispetto dei transit time dichiarati, percentuale di errori nella consegna,
capacità proattiva di individuare l’errore e di informare per tempo il cliente ecc.)
sono molto più complessi da ricostruire e necessitano di sistemi di monitoraggio che
verranno successivamente indicati.
1.5 L’integrazione dei servizi nei
punti di interscambio e i "costi di frizione"
I servizi di linea sono per la maggior
parte servizi combinati che si inseriscono in catene di trasporto dove intervengono più
modi di trasporto. Spesso le performance di questi servizi subiscono una caduta nei punti
di interscambio, oppure il servizio, se considerato singolarmente, risulta di buona
qualità, ma perde quando viene inserito nella catena logistica. Solo un’azione di
attento monitoraggio lungo tutto il percorso da origine a destino permette di individuare
i punti in cui si verificano i 'costi di frizione'.
Uno degli interventi più significativi per
il miglioramento dei servizi logistici e della loro terziarizzazione si riferisce quindi
al monitoraggio lungo la catena da origine a destino e all’individuazione dei 'punti
di frizione'. Anche i terminal, siano essi portuali, ferroviari o aeroportuali, e i
centri di distribuzione possono risultare altrettanto critici. Tipico è il caso dei tempi
di attesa nei centri di carico/scarico della merce, dove si può riscontrare la scarsa
efficienza organizzativa del caricatore dovuta a ritardi nella preparazione dei documenti,
incompatibilità con gli orari degli uffici doganali o con gli orari di lavoro nei
terminal. Spesso interventi di modesta portata nei punti di interscambio possono creare
enormi vantaggi in termini di efficienza della catena di trasporto da origine a destino.
1.6 La terziarizzazione (outsourcing)
dei servizi logistici e la ristrutturazione del mercato dei fornitori di servizi di
trasporto a elevato valore aggiunto
|
Il fenomeno della terziarizzazione dei
servizi logistici, sebbene in Italia sia ancora agli inizi, sta procedendo rapidamente. Se
in termini di domanda globale di trasporto questo fenomeno ha degli effetti limitati, esso
produce forti e rapidi mutamenti in termini di segmentazione del mercato e di
ristrutturazione delle imprese, oltre che in termini di qualità e tipologia dei servizi.
Fortissimo è il suo impatto
sull’innovazione di sistema e quindi sulla diffusione di sistemi organizzativi
complessi che rendono rapidamente obsoleti sistemi tradizionali ed emarginano dal mercato
le imprese che non sono in grado di adeguarvisi.
La terziarizzazione dei servizi logistici e
la concentrazione delle imprese, in termini di risorse e di network, sono due fenomeni
strettamente collegati: per ottenere una riduzione dei costi aumentando la gamma di
servizi offerti e la qualità dei medesimi, le imprese prestatarie (providers) debbono
ottenere economie di scala mediante l’acquisizione di un gran numero di clienti e
l’adozione sia di tecnologie automatizzate di movimentazione sia di sistemi
informatici, che richiedono entrambi elevati investimenti.
In molti settori del trasporto, e ora anche
nel settore della logistica conto terzi, si stanno creando barriere all’ingresso
molto elevate, che rischiano di creare criticità a sistemi-paese che non sono dotati di
imprese di una certa dimensione. I sistemi di alleanze (anche tra clienti e fornitori)
oggi in vigore possono facilitare il superamento di queste criticità, ma non oltre una
certa soglia. Le imprese italiane rischiano di essere emarginate dal mercato in seguito
alla forte ondata di concentrazioni di questi due ultimi anni, la più forte del
dopoguerra.
Al tempo stesso, la terziarizzazione della
logistica crea un ambiente innovativo perché:
accresce la competitività delle imprese,
riqualifica le pratiche del trasporto,
produce fenomeni di osmosi di know-how
anche in altri settori, per esempio nei servizi pubblici, che, se accortamente gestiti,
possono aumentare il grado di competitività del sistema-paese nel suo complesso.
Nel capitolo 2, oltre ad una definizione
dei termini "logistica" e "terziarizzazione", si tracciano i
lineamenti del mercato dell’outsourcing in termini di domanda. Qui sono presentati
alcuni elementi per valutare la riorganizzazione dell’offerta.
Nel settore dei trasporti e della logistica
sono in atto processi di concentrazione societaria che rispondono ai mutamenti in atto
nella domanda di servizi di trasporto da parte dei settori industriali e della
distribuzione. Stanno emergendo alcuni grandi gruppi, che controllano il mercato dei
contratti di logistica integrata a lungo termine.
Le grandi imprese si preparano in tal modo
ad affrontare:
L’ampliamento dei mercati a seguito
della caduta delle barriere doganali a livello europeo, con conseguente necessità di
disporre di efficienti reti di distribuzione,
L’aumento della competitività in un
contesto di tendenziale stabilità dei prezzi, con conseguente necessità di intervenire
sui costi (es. con l’esternalizzazione delle attività non strettamente legate al
core business) per mantenere elevati livelli di redditività aziendale,
La riorganizzazione dei processi produttivi
su scala mondiale (es. just in time, riduzione delle scorte, rilocalizzazione degli
impianti, ecc.) che genera nuova domanda di trasporto e di servizi logistici di qualità.
Di conseguenza la domanda esprime un
fabbisogno di: servizi a livello di rete di trasporto, estesi a livello europeo e
internazionale, ottimizzazione dei transit time, regolarità e frequenza dei servizi,
puntualità e rispetto dei tempi, servizi door-to-door, ampia gamma di servizi
logistici, soluzioni personalizzate, un interlocutore unico.
Queste trasformazioni che caratterizzano
l’ambito competitivo in cui operano le aziende industriali impongono a quelle di
trasporto paralleli processi di adeguamento e di riorientamento della propria offerta.
In particolare, la progressiva
concentrazione del mercato dei trasporti attraverso acquisizioni e fusioni risponde a
esigenze di:
vasta copertura del territorio e
potenziamento delle reti sulle principali relazioni di traffico nord-sud ed est-ovest,
raggiungimento di significative economie di
scala e organizzative,
acquisizione di skills
specializzati, spesso non presenti in azienda, in grado di ampliare e diversificare
l’attività con servizi a più alto valore aggiunto che permettano inoltre di
recuperare i livelli di redditività aziendale minacciati dalla tendenziale diminuzione
dei prezzi del trasporto,
stabilizzazione degli assetti organizzativi
non raggiungibili attraverso le precedenti strategie, basata su alleanze tra imprese o su
reti di corrispondenti,
raggiungimento di una massa critica
sufficiente a sostenere finanziariamente i rilevanti investimenti in infrastrutture
fisiche e di ITC, necessari per l’erogazione di servizi complessi.
I principali gruppi europei impegnati
nell’attività di trasporto e logistica sono indicati nella tabella seguente (in
appendice, a fine capitolo, viene presentata l’analisi economico-finanziaria dei
gruppi Geodis, Danzas e Stinnes).
Tab. Fatturato dei principali gruppi
europei del settore dei trasporti e della logistica, 1997-1998.
| |
|
Valuta nazionale |
Mld LIT |
MLD LIT |
| |
|
1997 |
1998 |
1997 |
1998 |
Stinnes (D), di cui: |
Mln.DM |
18.314 |
25.407 |
17.992 |
25.079 |
- Schenker |
Mln.DM |
7.238 |
10.429 |
7.110 |
10.294 |
- Brenntag |
Mln.DM |
4.534 |
4.150 |
4.454 |
4.096 |
- Raab Karcher |
Mln.DM |
- |
4.225 |
- |
4.170 |
- Stinnes Interfer |
Mln.DM |
3.462 |
3.548 |
3.401 |
3.502 |
- Stinnes Intertec |
Mln.DM |
390 |
337 |
383 |
333 |
TNT Group (NL)(a) |
Mln.NLG |
8.195 |
8.839 |
7.153 |
7.740 |
Danzas (D/CH) |
Mln.FCH |
6.910 |
7.221 |
8.112 |
8.655 |
K'hne & Nagel (CH) |
Mln.FCH |
6.243 |
6.620 |
7.329 |
7.935 |
NFC Plc (UK) |
Mln.' |
2.412 |
2.334 |
6.726 |
6.713 |
Panalpina (CH) |
Mln.FCH |
5.437 |
5.162 |
6.383 |
6.187 |
Geodis (F) |
Mln.FF |
16.685 |
18.559 |
4.869 |
5.464 |
ASG (S) |
Mln.SEK |
11.770 |
11.965 |
2.625 |
2.614 |
Frans Maas (NL) |
Mln.NLG |
1.849 |
2.024 |
1.614 |
1.772 |
BTL (S)(b) |
Mln.SEK |
18.138 |
- |
4.045 |
- |
Interforward (S) |
Mln.' |
1.100 |
n.d. |
3.068 |
n.d. |
Nedlloyd (NL) |
Mln.NLG |
3.046 |
n.d. |
2.659 |
n.d. |
Gefco (F) |
Mln.FF |
8.080 |
n.d. |
2.358 |
n.d. |
Hays (UK) |
Mln.' |
785 |
n.d. |
2.189 |
n.d. |
(a) Nel 1997 e nel 1998
TNT Post Group ha fatturato rispettivamente 15.267 e 16.327 Mln.NLG.
(b) acquisita dal gruppo Stinnes nel 1998 e
integrata nella divisione Schenker Eurocargo ora Schenker-BTL.
Fonti: varie
Tra la fine del 1998 e i primi mesi del
1999 il settore ha registrato un incremento della concentrazione a seguito delle strategie
di espansione adottate dai principali attori del mercato tese a:
consolidare ed espandere il network europeo
con l’acquisizione di società leader sulle principali relazioni di traffico tra i
Paesi UE, con l’Europa dell’Est, specializzate in particolari segmenti di
mercato,
diversificare l’attività verso
i servizi ad alto valore aggiunto con l’acquisizione di imprese specializzate nella
logistica conto terzi, di rami
d’azienda di imprese industriali che gestivano la logistica in conto proprio.
In particolare si segnalano:
l’acquisizione di Danzas da parte di
Deutsche Post che ha successivamente acquistato Nedlloyd ETD e la svedese ASG;
l’acquisizione di BTL da parte del
gruppo Stinnes e la successiva fusione della società con Schenker Eurocargo, ora
Schenker-BTL
l’acquisizione delle attività
logistiche di IBM Europe da parte di Geodis
l’acquisizione di Tecnologistica da
parte di TNT.
L’internazionalizzazione attuata dai
principali gruppi europei ha coinvolto pesantemente il mercato italiano dei trasporti,
all’interno del quale, tra le prime 10 imprese per fatturato, solo tre (Saima
Avandero, Bartolini e il gruppo Serra-Merzario) fanno capo a capitale prevalentemente
italiano. Nell’ultimo anno (1998) sono passate a gruppi europei, oltre a
Tecnologistica, MIT acquisita da
Deutsche Post, e Rinaldi, Pony Expres, Spedimacc e Ase Transport acquisite da TNT Post
Group.
Non si rilevano invece significative
operazioni sui mercati internazionali da parte delle aziende italiane, ulteriore segnale
della loro debolezza economico-finanziaria e competitiva nei confronti dei concorrenti
esteri, ben evidenziata anche dalle dimensioni nettamente inferiori in termini di
fatturato realizzato.
Le imprese italiane del settore scontano di
fatto la strutturale e consolidata debolezza del sistema trasportistico italiano in
termini di: livello delle infrastrutture, capacità imprenditoriali e know-how logistico,
scarsa capacità di programmazione dell’operatore pubblico.
|
Tab. Fatturato dei principali gruppi
italiani del settore dei trasporti e della logistica, 1997.
| |
Mld Lit. |
Serra Merzario |
850 |
Saima Avandero |
740 |
Bartolini |
422 |
Gruppo Arcese |
341 |
Gruppo Fercam |
280 |
Savino del Bene |
230 |
Fonti: varie
Le debolezze indicate sono confermate anche
da uno studio realizzato dall’ufficio Coordinamento Politiche del Trasporto di Fiat
su un campione di 140 tra le maggiori imprese di autotrasporto europee, i cui dati di
sintesi sono indicati nella tabella 3, da cui emergono alcuni elementi interessanti:
una dimensione media di impresa inferiore a
quella degli altri Paesi europei considerati,
un valore aggiunto inferiore, da imputare
probabilmente sia ad un maggior ricorso a forme di esternalizzazione (tipicamente la
trazione), sia alla scarsa diversificazione verso servizi a maggior valore aggiunto,
una minore capacità reddituale, sia in
termini di ROS (redditività delle vendite) e ROI (redditività del capitale investito),
sia di utile generato su fatturato,
un costo del lavoro più elevato, che
corrisponde però ad un maggior fatturato per dipendente,
un livello dell’indebitamento
superiore, cui corrisponde una gestione finanziaria negativa, in linea però con quella
degli altri Paesi tranne il Regno Unito.
Tab. Indicatori economico-finanziari delle
principali imprese di autotrasporto di alcuni Paesi europei, 1996 (valori medi per
impresa)
| |
Italia |
Francia |
Olanda |
UK |
Spagna |
Fatturato (1000 Ecu) |
27.240 |
51.376 |
50,256 |
64.000 |
43.438 |
Dipendenti (n.) |
131 |
n.d. |
n.d. |
792 |
357 |
Fatturato/dipendente (1000 Ecu) |
207,9 |
n.d. |
n.d. |
80,8 |
121,7 |
V.A (1000 Ecu) |
5.856 |
16.812 |
17.394 |
35.000 |
11.378 |
V.A/Fatturato (%) |
21,6 |
29,1 |
43,9 |
39,7 |
26,2 |
Costo del lav./dipendente (1000 Ecu) |
35 |
n.d. |
n.d. |
25 |
27 |
Capitale proprio (1000 Ecu) |
4.918 |
7.484 |
10.888 |
11.000 |
8.853 |
Capitale di terzi (1000 Ecu) |
12.142 |
23.248 |
24.695 |
42.000 |
17.257 |
Coefficiente di indebitamento |
2,5 |
3,1 |
2,3 |
3,6 |
1,9 |
ROS (%) |
2,1 |
2,5 |
3,6 |
4,0 |
4,4 |
ROI (%) |
3,1 |
6,7 |
7,5 |
8,7 |
10,5 |
ROE prima delle imposte (%) |
6,0 |
22,3 |
17,8 |
16,5 |
17,4 |
Redditività gestione finanziaria (%) |
-2,3 |
-2,3 |
-2,6 |
4,0 |
-2,2 |
Intensità di capitale fisso (%) |
16,9 |
14,8 |
45,0 |
34,5 |
20,9 |
Intensità di capitale totale (%) |
47,6 |
35,5 |
60,1 |
50,2 |
45,2 |
Costo dell'indebitamento fin. (%) |
14,7 |
9,5 |
n.d. |
7,4 |
7,5 |
Cap.Circ.Netto/Cap. Investito (%) |
-0,5 |
-4,7 |
-5,2 |
13,3 |
-2,1 |
Saldo finanziario/Cap. Investito (%) |
-1,1 |
10,0 |
-20,9 |
17,5 |
2,8 |
Utile prima delle imposte (1000 Ecu) |
389 |
2.190 |
2.213 |
1600 |
788 |
Utile dopo le imposte (1000 Ecu) |
69 |
698 |
1.899 |
1600 |
233 |
Utile dopo imp./fatturato (%) |
0,2 |
1,4 |
3,8 |
2,5 |
0,5 |
Fonte: Quaderni del trasporto merci europeo
– FIAT
1.7 La frammentazione dei flussi fisici e
il mercato dell’autotrasporto
Paradossalmente, il settore che
contribuisce a più del 90% delle operazioni di trasporto, cioè il settore dei servizi su
strada, è il meno conosciuto nel nostro paese. Tranne i trasporti per condotta, i
trasporti ferroviari inter-fabbrica da raccordo a raccordo e i trasporti marittimi di
alcune rinfuse liquide e solide, non c’è operazione di trasporto, marittima,
ferroviaria o aerea che non abbia bisogno della strada per essere portata a termine. Non
c’è problema di traffico urbano e metropolitano delle merci che non sia un problema
di autotrasporto, non c’è trasporto di corta distanza che non sia un trasporto su
strada.
I fenomeni indotti dallo sviluppo della
logistica, come la frammentazione delle consegne, la riduzione della dimensione dei lotti,
l’aumento del numero medio delle referenze (items) e la maggiore rapidità del
servizio favoriscono l’impiego del trasporto su strada anche su medie e lunghe
distanze.
|
|
Nel nostro Paese esistono delle condizioni
specifiche di criticità per cui il problema dell’autotrasporto continua a
rappresentare un fattore strutturale destinato a restare tale nel prossimo decennio:
la configurazione geografica del
territorio,
la dispersione sul territorio della
popolazione e delle imprese,
la bassa dimensione media delle imprese,
la pratica diffusa della subfornitura,
l’elevata presenza del commercio al
dettaglio.
In base alle informazioni ISTAT attualmente
disponibili, nel 1998 sono state mosse dall’autotrasporto oltre 1,2 miliardi di
tonnellate di merce (considerati solo gli operatori italiani ed esclusa la distribuzione
urbana e i veicoli di portata inferiore ai 35 quintali). Se si pensa che gli operatori
esteri detengono la quota maggiore di trasporti internazionali e che, dal luglio 1998,
possono effettuare anche trasporti interni, si può capire quanto sia necessario adeguare
il nostro sistema statistico.
Tab. Trasporti interni e internazionali di
merce
| |
VALORI ASSOLUTI (migliaia) |
| |
1998 |
1997 |
VARIAZIONI % 1998/1997 |
Totale |
Tonnellate |
1.229.906 |
1.153.243 |
+6,6 |
Tonnellate chilometro |
192.254.556 |
173.352.629 |
+10,9 |
Chilometri medi |
156,3 |
150,3 |
+4,0 |
Italia |
Tonnellate |
1.218.302 |
1.142.065 |
+6,7 |
Tonnellate chilometro |
181.962.852 |
163.510.951 |
+11,3 |
Chilometri medi |
149,4 |
143,2 |
+4,3 |
Estero |
Tonnellate |
11.603 |
11.178 |
+3,8 |
Tonnellate chilometro |
10.290.703 |
9.841.678 |
+4,6 |
Chilometri medi |
886,9 |
880,5 |
+0,7 |
Fonte: Istat
L’indagine annuale Istat mette in
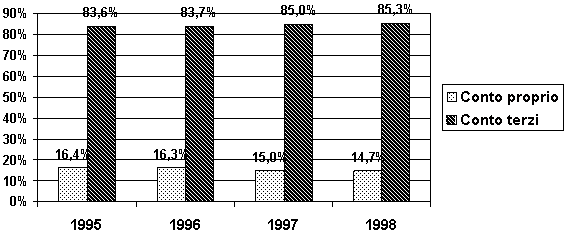
rilievo che dal 1995 al 1998 la quota del conto terzi è cresciuta dall’83,6%
all’85,3%. Il conto proprio concentra la sua attività nelle brevi percorrenze,
mentre nelle percorrenze superiori a 500 chilometri il conto terzi copre ben il 95% del
mercato.
Tab. Distribuzione percentuale dei
trasporti di merce per titolo di trasporto
|
|
Fonte: Istat
Un’ulteriore indicazione
dell’indagine Istat è quella relativa alle percorrenze: il 78% delle tonnellate
trasportate percorre meno di 200 chilometri.
Tab. Imprese di trasporto merci su gomma.
Anno 1996
Classe di addetti |
1 |
2 |
3-5 |
6-9 |
10-19 |
20-49 |
50-199 |
200-499 |
> 500 |
Tot. |
Numero imprese |
76.779 |
16.090 |
10.822 |
4.147 |
2.320 |
993 |
237 |
27 |
6 |
111.421 |
Percentuale |
68,91% |
14,44% |
9,71% |
3,72% |
2,08% |
0,89% |
0,21% |
0,02% |
0,01% |
100,00% |
Fonte: Istat
Nel ’96, ultimo anno disponibile, gli
addetti erano complessivamente 270.000, cioè circa 2,4 per ogni impresa. Oltre l’83%
delle imprese impiega uno o due addetti.
Le imprese "strutturate" sono il
5,4% del totale ed occupano, direttamente, il 31% degli addetti.
Tab. Imprese di trasporto merci su gomma
per forma giuridica.
Anno di censimento |
Impresa individuale |
Societa' di persone |
Societa' di capitale |
Societa' cooperativa |
Az.pubblica |
Consorzi e altre |
Totale |
1991 |
73.134 |
9.437 |
2.696 |
813 |
1 |
377 |
86.458 |
1996 |
91.364 |
14.030 |
4.422 |
1078 |
0 |
527 |
111.421 |
Var. % |
+24,9% |
+48,7% |
+64,0% |
+32,6% |
-100,0% |
+39,8% |
+28,9% |
Fonte: Istat
1.7.1 Riequilibrio modale e orari di lavoro
nell’autotrasporto
I progressi compiuti dall’Italia in
termini di impiego di sistemi plurimodali, dopo il primo Piano Generale dei Trasporti
hanno portato allo sviluppo di servizi innovativi e competitivi con beneficio del nostro
sistema di import-export, hanno consentito alle imprese italiane di aggredire i mercati
internazionali, utilizzando i migliori hubs portuali e aeroportuali d’Europa, hanno
accresciuto la qualità dei nostri servizi di trasporto e consentito al sistema-paese di
attrarre piattaforme logistiche con scambio di merci e servizi a elevato valore aggiunto.
Non hanno tuttavia raggiunto l’obiettivo del 'riequilibrio modale'.
Con opportune azioni di policy, con la
diffusione di sistemi logistici innovativi atti a diminuire l’intensità di traffico
e a ottimizzare i flussi di trasporto, questo PGT mira a rendere meno drammatico lo
squilibrio modale e i connessi problemi di congestione, e a rendere più efficiente e
sicuro l’autotrasporto (v. Cap. 2).
E’ opinione diffusa tra gli operatori
che il riequilibrio modale richieda come pre-condizione il rispetto da parte dei
conducenti e delle imprese di autotrasporto delle norme comunitarie sugli orari di guida e
sugli orari di lavoro. A questo proposito è opportuno segnalare che:
il governo italiano ha recepito la
normativa europea del 1988 (direttiva del 23.11.1988 n. 88/599/CEE) con decreto del
12.07.1995,
il compito dei controlli sulla strada e
presso le imprese è affidato al Ministero dell’Interno ed al Ministero della
Previdenza Sociale,
negli ultimi anni l’azione di
controllo si è intensificata e ha portato nel 1998 da parte del Ministero
dell’Interno ad effettuare controlli su 623.565 conducenti per un totale di 1.813.331
giornate lavorative,
un nuovo e più efficace piano di
interventi è stato varato di concerto tra i tre Ministeri dei Trasporti e della
Navigazione, dell’Interno e del Lavoro.
Il problema della regolamentazione degli
orari di lavoro presenta alcune difficoltà in sede europea. In linea generale,
l’orario di lavoro è disciplinato dalla direttiva 93/104 CEE del 23/11/93, ma tale
direttiva non si applica ai trasporti aerei, ferroviari, stradali e marittimi.
La proposta di direttiva
sull’organizzazione dell’orario di lavoro regolamenta i settori e le attività
escluse dal campo di applicazione della direttiva sopra citata e risale al 18/11/98. Il
Gruppo Trasporti dell’UE ha esaminato più volte la proposta, senza però arrivare
all’elaborazione di una proposta che trovasse concordi i rappresentanti di tutti gli
Stati dell’Unione. In breve, i maggiori punti di contrasto riguardano:
Il campo di applicazione: le condizioni
oggettive non consentono infatti di accertare l’osservanza dell’orario di lavoro
da parte dei lavoratori indipendenti. Esistono, altresì, difficoltà a individuare le
categorie alle quali va applicata la direttiva (lavoratori mobili, dipendenti e
indipendenti, lavoratori addetti ai trasporti urbani, conducenti di taxi).
Durata massima dell’orario di lavoro:
anche su questo argomento i pareri sono fortemente discordi e mentre gli Stati che
rappresentano il cuore economico dell’UE (Francia e Germania) sono d’accordo,
quelli invece che hanno una posizione geografica periferica sono contrari alla proposta
comunitaria. Il punto di contrasto maggiore sta nel periodo di lavoro settimanale
giornaliero e nell’affermazione contenuta nella proposta di direttiva che in caso di
contrasto prevale il regolamento 3820/85. Il regolamento disciplina l’orario di guida
stabilendo, come regola generale, che non può superare le 9 ore giornaliere, mentre la
proposta prevede 6 ore di lavoro giornaliero comprensivo anche di attività sussidiarie
rispetto alla guida. E’ chiaro che le due posizioni non possono essere coordinate e
il disagio trova un riscontro nel fatto che non è stata indicata alcuna linea da seguire
nell’ipotesi di conflitto tra regolamento e proposta di direttiva.
La posizione della Rappresentanza italiana
presso l’UE ha elevato una riserva di carattere generale e riserve particolari quando
gli articoli della proposta esaminati contrastavano con quanto riassunto nel punto
precedente. E’ stato inoltre sottolineato il fatto che in Italia si sta discutendo
del nuovo contratto di lavoro, circostanza questa che consiglia di rimandare l’esame
della direttiva. La direttiva imporrà obblighi alle imprese dell’autotrasporto
dell’UE, ma non potrà ovviamente imporne alle imprese stabilite in Stati non
appartenenti all’UE. Questo fatto determinerà comunque perdita di competitività da
parte delle imprese dell’Unione.
Il rispetto delle norme comunitarie è
comunque condizione indispensabile non solo ai fini del riequilibrio modale, ma anche per
il miglioramento delle condizioni lavorative nel settore. E’ pertanto necessario che
il Governo imponga una posizione, conforme a quella europea; al tempo stesso, si ritiene
che la riorganizzazione del settore, avviata con la legge 454/97, possa portare
all’eliminazione delle situazioni più critiche. Tuttavia, come è stato più volte
sottolineato nel dibattito degli ultimi mesi, i provvedimenti della 454/97 non sono
sufficienti.
1.7.2 Un diverso approccio alla soluzione del problema della ristrutturazione
dell’autotrasporto
Se si ritiene che le migliori azioni di
policy siano quelle intese a favorire l’innovazione di sistema, occorre affrontare il
problema dell’impresa di trasporto su strada superando molti dei luoghi comuni che
impediscono a questo settore di fare dei sensibili passi in avanti.
|
|
L’impresa italiana di autotrasporto,
sia essa monoveicolare o di dimensioni piccolo-medie, ha compiuto notevoli progressi
nell’ultimo decennio
nell’ammodernamento del parco e
nell’adozione di veicoli a bassa emissione di sostanze inquinanti,
nell’investimento in veicoli adatti al
trasporto espresso di volumi limitati di merce e di documenti,
nel passaggio ad unità di carico
intermodali, che consentono un migliore utilizzo del fattore lavoro,
nella maggiore attenzione alla
specializzazione dell’offerta,
nell’adeguamento ai nuovi standard di
servizio richiesti dalla domanda, e
nell’adozione di certificazioni di
qualità.
Tuttavia questi indubbi progressi non hanno
consentito al settore di compiere quel salto di qualità oggi indispensabile non solo per
competere, ma anche per sopravvivere, visto il mutamento dello scenario complessivo. Ai
fattori di mutamento citati nel precedente paragrafo se ne aggiungono almeno altri
quattro:
l’entrata massiccia sul mercato
europeo dell’offerta di trasporto dei paesi ex-socialisti, dotati di flotte
consistenti e di un numero elevato di autotrasportatori con regimi lavorativi e salariali
competitivi,
l’entrata in vigore di misure di
liberalizzazione del mercato europeo, come l’abolizione dei vincoli al 'cabotaggio
interno',
la modifica delle norme relative ai pesi e
alle dimensioni dei veicoli, che da un lato accelera il passo dell’obsolescenza del
parco circolante, e dall’altro innalza il livello minimo degli investimenti necessari
per restare sul mercato.
Siamo in presenza di una situazione i cui
effetti, avvertiti prima dai paesi del Nord Europa, cominceranno a condizionare sempre
più i mercati sud europei. E’ uno scenario di deregolamentazione strisciante, che
può influire negativamente sulle condizioni economiche e di lavoro di un settore dove il
fattore lavoro non è sostituibile.
Per affrontare questo problema e
individuare le azioni più opportune atte a rovesciare in processo innovativo quello che
appare un processo regressivo, occorre distinguere il mercato in due segmenti: il mercato
della trazione (problema delle flotte) e il mercato della specializzazione (problema delle piccole e medie imprese - PMI).
I criteri di riorganizzazione delle flotte
europee
Il criterio mediante il quale si sta
attuando la riorganizzazione dell’offerta di trazione stradale in Europa parte dalla
considerazione che l’impresa monoveicolare può essere concepita come un’impresa
a rete, nella quale ciascun fattore della produzione (es. conducente, motrice,
semirimorchio), può essere considerato separatamente e allocato presso il regime
economico, normativo e fiscale più conveniente.
Il sempre maggiore utilizzo di strumenti
finanziari come il leasing e di strumenti commerciali come il noleggio favoriranno la
costituzione di flotte, con conseguente concentrazione dell’offerta, e restringeranno
il mercato dei lavoratori autonomi proprietari dei mezzi di produzione, che rimarranno
tuttavia uno strumento di flessibilità insostituibile.
Anche nell’uso lessicale, sarebbe
opportuno superare la dizione di 'impresa monoveicolare' (la più piccola delle imprese)
e parlare invece di 'lavoratori indipendenti', considerando i cosiddetti 'padroncini'
non un fenomeno patologico di un settore arretrato, ma una componente del variegato mondo
del 'lavoro autonomo' di un’economia postfordista. Nel paradigma economico
postfordista il ruolo della subfornitura richiede non più un semplice prestatore
d’opera, ma un prestatore d’opera dotato di mezzi tecnologicamente avanzati,
nell’informatica come nel trasporto.
Inquadrata in questo schema, la richiesta
di 'accorpamento' dei lavoratori autonomi dell’autotrasporto, può essere vista
come un primo passo verso la costituzione di flotte, non ancora come un salto verso
un’impresa di logistica e trasporto, perché gli investimenti ed il know how
necessari a costituire un’impresa del genere vanno ben al di là
dell’investimento in un parco veicolare e delle conoscenze del conducente. Non si
tratta di una visuale riduttiva, perché anche la costituzione di una flotta richiede un
forte e qualificato intervento formativo sia sui prestatori d’opera sia sui gestori.
Le agevolazioni finanziarie per sostenere
tale intervento di formazione e le eventuali agevolazioni fiscali per sostenerne la
gestione non saranno comunque sufficienti se contemporaneamente non si troveranno nuovi
istituti e nuove forme associative, in grado di superare gli attuali consorzi e le attuali
forme cooperative.
La specializzazione delle PMI
Il sistema Paese, ricchissimo di piccole e
medie imprese (PMI) nei rami manifatturiero, commerciale e dei servizi, ha saputo
promuovere in questi anni anche numerosi casi di successo di PMI nell’autotrasporto
che hanno saputo specializzarsi in termini di mercato e/o di servizio. Per compiere
tuttavia un salto di qualità e poter competere con l’offerta di trasporto sempre
più qualificata o più a buon mercato di altri paesi e con l’offerta degli operatori
logistici conto terzi, oltreché con quella delle grandi multinazionali del trasporto,
occorre procedere verso altre forme di 'accorpamento intelligente', utilizzando anche
strumenti che altrove si sono rivelati di successo.
In particolare la forma del Kooperationsverbund
del modello tedesco sembra adottabile anche nel nostro Paese. Si tratta di 'reti' di
PMI, specializzate per settore (trasporti speciali, tessile-abbigliamento, mobile,
temperatura controllata, servizi espresso, collettame ecc.) che si mettono insieme e
offrono una copertura del territorio sufficiente a offrire servizi ad una molteplicità di
clienti, utilizzando standard di servizio, protocolli informatici, certificazioni di
qualità e sistemi di fatturazione omogenei.
In queste 'reti' possono entrare anche le
unità di business specializzate delle grandi case di spedizione (es. una delle maggiori
imprese tedesche a livello nazionale e internazionale è presente contemporaneamente in
sei 'reti' di questo genere con altrettante unità specializzate nei sei diversi settori
di affiliazione).
Ormai sono numerose le 'reti' di questo
genere in Germania, che in taluni casi, vedi il mercato dei parcels, hanno raggiunto quote
di mercato e standard di servizio che le hanno rese appetibili ai colossi del settore. La
copertura del territorio è infatti la risorsa che manca strutturalmente alle PMI del
trasporto e la formula dei 'corrispondenti' ormai è in declino, anche nelle grandi
imprese, perché non riesce ad assicurare l’affidabilità ed il controllo di qualità
del servizio che il mercato richiede. Solo lo 0,63% delle imprese italiane ha una
copertura nazionale del territorio, come risulta dalla tabella seguente.
Tab. Imprese di trasporto merci su gomma
per diffusione territoriale e forma giuridica. Anno 1996
Diffusione territoriale impresa |
Impresa individuale |
Societa' di persone |
Societa' di capitale |
Società cooperativa |
Consorzio |
Altra forma di impresa |
Totale |
Diffusione comunale |
90.694 |
13.522 |
3.726 |
977 |
452 |
44 |
109.415 |
Diffusione provinciale |
409 |
312 |
178 |
42 |
11 |
1 |
953 |
Diffusione regionale |
117 |
78 |
124 |
23 |
3 |
1 |
346 |
Diffusione nazionale |
144 |
118 |
394 |
36 |
14 |
1 |
707 |
Totale |
91.364 |
14.030 |
4.422 |
1.078 |
480 |
47 |
111.421 |
Incidenza imprese a diffusione nazionale |
0,16% |
0,84% |
8,91% |
3,34% |
2,92% |
2,13% |
0,63% |
Fonte: Istat
Una volta esaminata la possibilità di
trasferire nell’ordinamento italiano, con opportuni adattamenti, la formula del
Kooperationsverbund, il PGT potrebbe prevedere finanziamenti dedicati agli investimenti
necessari a realizzare nuove forme di 'accorpamento' (piano di business, formazione,
architettura informatica ecc.) e agevolazioni fiscali alla 'rete' in quanto sistema,
concentrando il sostegno più sull’investimento in conoscenza che su quello in beni
materiali. La 'rete' dovrebbe ricorrere esclusivamente al mercato per finanziare gli
investimenti in assets e macchinari di movimentazione.
1.7.3 I trasporti celeri, la distribuzione
urbana e la city logistics
Una forte espansione del modo stradale è
da attribuirsi alla diffusione dei servizi celeri (12h, 24h) e dei servizi 'espresso'.
Con l’ingresso sul mercato italiano, una quindicina di anni fa, dei grandi integrated
carriers (TNT, DHL, UPS) si è trasformato radicalmente il mercato, cominciando da una
semplice innovazione: il passaggio dalla tariffa basata su peso/distanza alla tariffa
unitaria di servizio.
Nel passato non è stata riconosciuta per
tempo questa trasformazione che avrebbe portato negli anni successivi a un forte
incremento del traffico su strada, a un utilizzo sempre maggiore di veicoli di portata non
superiore alle 3,5 tonn., a una forte accettazione da parte del mercato italiano, divenuto
in certi segmenti il primo mercato europeo, e a una sostituzione del servizio pubblico
postale.
|
|
Si è verificato un incontro tra domanda di
trasporto sempre più rapido di piccoli lotti ed offerta di veicoli leggeri, ma governati
da sistemi organizzativi complessi. Si è quindi accelerata la spinta alla frammentazione
dei flussi fisici, anche in seguito ad altri fattori di carattere strutturale, come la
scarsa penetrazione della Grande Distribuzione, che ha mantenuto elevata la domanda di
consegne ai punti di vendita al dettaglio, soprattutto nei centri urbani.
L’incremento dei consumi, del turismo, la modificazione delle abitudini di vita,
l’immissione sul mercato di nuovi prodotti hanno fatto il resto.
Il problema della distribuzione merci nei
centri urbani è diventato critico ed è nata una branca specifica della logistica che
cerca di affrontarli in modo sistemico: la city logistics, la 'logistica di città'. Il
tema viene affrontato nel successivo capitolo 3.
1.8 Interporti, centri intermodali e
piattaforme logistiche
Per chiarire meglio il significato di
questi termini si riportano le seguenti definizioni.
L’"interporto" è definito
dalla legislazione italiana (Legge 240/1990) come un complesso organico di strutture e
servizi integrati e finalizzati allo scambio di merci tra le diverse modalità di
trasporto, comunque comprendente uno scalo ferroviario idoneo a formare o ricevere treni
completi e in collegamento con porti, aeroporti e viabilità di grande comunicazione. Esso
è una grande infrastruttura che include un terminale, servizi tecnici e amministrativi
associati al trasporto combinato, e sedi per le imprese operanti con il trasporto
combinato; oltre al trasferimento tra diverse modalità di unità di carico, negli
interporti hanno luogo anche operazioni di raccolta, distribuzione e stoccaggio delle
merci, composizione e scomposizione delle unità di carico.
Il "centro intermodale"
costituisce una parte della dotazione di un interporto ma può esistere anche al di fuori
di un interporto come centro d’interscambio strada-rotaia. Interporti e centri
intermodali richiedono investimenti pubblici. La legge di finanziamento degli interporti
non prevede un finanziamento ai centri intermodali esterni agli interporti e questo
rappresenta un limite da superare.
La "piattaforma logistica"
rappresenta invece una tipologia d’investimento che spetta ai privati, in quanto
rientra nelle scelte strategiche di distribuzione di un’impresa. La mano pubblica
può intervenire solo negli oneri di urbanizzazione, ma la sua localizzazione e la sua
dotazione tecnologica non possono che essere scelte da un’impresa privata o da un
accordo tra imprese coinvolte nel medesimo progetto e le amministrazioni pubbliche. Non
esiste una tipologia unica di piattaforma logistica: ne esistono tante quante sono le
necessità delle imprese che le utilizzano. La caratteristica distintiva di una
piattaforma logistica è la sua dotazione di impianti automatici e semiautomatici di
movimentazione e stoccaggio delle merci, governati da sistemi informatici complessi.
1.9 Il mercato italiano delle attrezzature
per la logistica e la movimentazione delle merci
Mentre nel settore dei servizi
l’impresa italiana è largamente insufficiente, in quello delle apparecchiature di
sollevamento, movimentazione e stoccaggio è, per alcuni segmenti di mercato,
all’avanguardia. Il segmento delle apparecchiature per la movimentazione e lo
stoccaggio è il più dinamico di tutto il settore delle macchine utensili.
Dopo anni di relativo immobilismo,
l’industria del material handling sta proponendo mezzi, apparecchiature e
sistemi per il sollevamento, la movimentazione e lo stoccaggio delle merci con
significative innovazioni in termini di tecnologie informatiche, soluzioni ergonomiche,
nuovi materiali.
A questo settore fanno capo essenzialmente
tre comparti:
apparecchi di sollevamento e trasporto,
impianti di stoccaggio,
sistemi complessi di movimentazione (es.
smistamento pacchi).
La produzione in Italia per il primo
comparto, nel corso del 1998, ha assunto valori importanti: la crescita del settore è
stata la più elevata tra tutti i settori dell’industria meccanica (+8,1% in valore,
pari al 5,1% in volume). Questi risultati sono la diretta conseguenza del positivo
andamento delle esportazioni: all’estero i prodotti delle imprese italiane si sono
affermati grazie ad una costante innovazione tecnologica e funzionale sviluppata su
macchine e impianti.
Sul territorio nazionale operano circa
300.000 carrelli elevatori. Il numero di nuove immissioni oscilla tra le 20.000 e le
24.000 unità/anno destinate per circa l’85% alla sostituzione del parco circolante e
per il rimanente 15% corrispondenti a nuove installazioni. Circa una ventina di aziende
(per il 50% italiane e per il restante 50% estere) si distribuisce il 95% del mercato
italiano.
Tab. 9. Profilo congiunturale del settore
macchine e impianti per la movimentazione, in Mld.Lit – Fonte: ANIMA
| |
Produzione |
Esportazione |
|
1997 |
1998 |
1999 |
1997 |
1998 |
1999 |
Totale |
3.027.500 |
3.273.000 |
3.393.000 |
1.288.500 |
1.378.000 |
1.468.000 |
Impianti ed apparecchi di sollevamento e trasporto |
1.550.000 |
1.600.000 |
1.650.000 |
600.000 |
670.000 |
700.000 |
Carrelli industriali semoventi |
1.010.000 |
1.195.000 |
1.255.000 |
424.000 |
449.000 |
489.000 |
I prodotti del secondo comparto
(stoccaggio) sono molteplici e notevolmente diversificati per forma, dimensioni, carichi
cui sono destinati, funzione d’uso. Possono essere classificati in:
classe I, scaffalature assimilabili a
edifici e opere di edilizia, tra cui i magazzini autoportanti,
classe II, scaffalature assimilabili a
opere accessorie, facenti parte di impianti industriali, di magazzini o di altre strutture
destinate allo stoccaggio delle merci, ospitate in edifici staticamente autonomi,
caratterizzate da forte ripetitività e riconducibili a schemi standard di progetto e
verifica (scaffalature pesanti porta-pallet, scaffalature drive-in, scaffalature
cantilever, scaffalature a gravità, etc.)
Il 1997 per il comparto italiano delle
scaffalature è stato il quinto anno consecutivo di crescita produttiva e le prime stime
per l’inizio del 1998 sembrano confermare la tendenza.
Tab. 10 Produzione italiana di scaffalature
industriali
Anno |
Produzione totale [tonnellate] |
1993 |
84.500 |
1994 |
93.222 |
1995 |
125.293 |
1996 |
130.861 |
1997 |
137.400 |
Fonte: rilevazioni statistiche ACAI
(Associazione fra i Costruttori in Acciaio)
Nel terzo comparto, quello dei sistemi
complessi di movimentazione, l’Italia vanta imprese che sono all’avanguardia a
livello mondiale, in grado di fatturare 3.500 miliardi di lire nel 1998, di cui il 50%
circa realizzato in esportazione.
1.10. Un’Agenzia per la promozione del
sistema logistico italiano
In numerosi Paesi il governo centrale
promuove il proprio sistema di logistica, le imprese di servizi e le loro infrastrutture
di trasporto (porti, interporti, aeroporti) mediante Agenzie di sviluppo create ad hoc.
Tipico il caso dell’Olanda e del suo Holland International Distribution Council o
della regione del Maryland negli Stati Uniti con il Maryland Distribution Council.
Accoglienza positiva unanime da parte degli operatori è stata riservata ad una proposta
analoga per l’Italia avanzata nelle prime Linee Guida del PGT.
Il progetto di Agenzia, chiamato
provvisoriamente Italian Distribution Council (IDC) prevede i seguenti interventi
di promozione:
favorire l’installazione su territorio
italiano di piattaforme logistiche per la distribuzione nel Sud Europa,
promuovere all’estero le risorse di
imprenditorialità, tecnologie e infrastrutture italiane al servizio della logistica,
promuovere all’estero l’industria
italiana di tecnologie per la movimentazione e lo stoccaggio delle merci,
promuovere nel nostro paese "Alleanze
per la logistica", cioè progetti innovativi che richiedono una forte concertazione
tra attori (es. sistemi logistici per i distretti industriali).
La struttura dell’Agenzia può seguire
diversi modelli presenti in Europa, che si riconducono essenzialmente a 3 modelli: un
modello interamente pubblico, un modello pubblico-privato e un modello interamente
privato.
La forma che il Nuovo PGT ritiene più
opportuna per il caso italiano è il modello pubblico-privato, perché le esperienze
estere insegnano che il decollo dell’Agenzia, prima di raggiungere piena operatività
e di poter contare su risorse proprie, necessita in media dai due ai tre anni. E’
necessario quindi prevedere un Fondo di dotazione per la durata di almeno tre anni.
La richiesta da parte degli attori di poter
disporre di tale strumento, al fine di invertire la tendenza di paese puramente
"importatore di servizi logistici prodotti all’estero", è elevata. Gli
utenti italiani si servono in larga parte ancora di porti, aeroporti e sistemi ferroviari
di altri paesi per le operazioni di import-export. E’ opportuno quindi valorizzare
appieno le risorse di rete esistenti nel Paese e promuovere i nostri sistemi portuali,
interportuali e aeroportuali, soprattutto nelle aree periferiche.
Tale proposta si concretizzerà con la
richiesta nella Legge Finanziaria 2000 di uno stanziamento di 5 miliardi per tre anni, al
fine di consentire la costituzione e il "decollo" dell’Agenzia. Dopo il
2003 l’Agenzia dovrà essere in grado di autofinanziarsi mediante quote associative
degli enti o dei privati che vorranno disporre dei servizi, prestazioni su richiesta di
terzi e altre fonti quali le royalties su sistemi di conoscenza e di gestione.
L’Agenzia potrà supplire ad eventuali
insufficienze del management di porti, interporti e aeroporti non dotati di risorse in
grado di svolgere un’opportuna azione di marketing e potrà rappresentare una scuola
di marketing della logistica.
Appendice 1
Analisi economico-finanziaria di alcuni dei
principali gruppi europei
Per dare la misura della dimensione
raggiunta dai leader di mercato, di seguito analizziamo i seguenti gruppi europei operanti
nei trasporti e nella logistica: Geodis (F), Danzas (D/CH), Stinnes (D).
1) Geodis
Nata nel 1995, la francese Geodis opera in
quattro aree di attività: Messaggeria, Trasporti su strada, Logistica e Overseas. Le strategie attuate dal Gruppo, a livello europeo, riguardano:
lo sviluppo sinergico
delle attività del gruppo per la fornitura di una gamma completa di servizi di trasporto
e di logistica, dal piccolo collo urgente al progetto industriale chiavi in mano, dalla
logistica di produzione alla logistica di distribuzione;
l’accelerazione dello sviluppo sulle
due aree prioritarie, messaggeria e logistica, con processi di crescita interna ed
esterna, privilegiando le attività a maggiore valore aggiunto, ma a minore intensità di
capitale;
la dismissione delle filiali non redditive
e il rafforzamento delle posizioni di leadership all’interno delle quattro aree di
business indicate;
il miglioramento dei margini operativi
attraverso la riduzione dei costi, la riorganizzazione dei processi aziendali e lo
sviluppo commerciale;
la riduzione dell’indebitamento del
gruppo;
la costruzione di un’efficace rete
europea privilegiando una strategia basata sulle alleanze.
Rispondono alla
strategia aziendale di dismissione delle filiali europee in passivo, la cessione di Samson
DK e Samson UK e l’uscita nel 1997 dalla compagine azionaria di
Ambrosetti-Stracciari. A fine 1998 Geodis ha acquisito
il contratto di esternalizzazione delle attività logistiche di IBM Europe in Italia,
Francia e Germania. Il contratto, che ha durata di 5 anni e un volume d’affari di
circa 1 miliardo di franchi francesi (circa 300 Mld.Lit.), costituisce un netto
spostamento dell’attività del gruppo verso la fornitura di servizi di logistica
integrata. Geodis ha inoltre di recente lanciato un’OPA
per l’acquisto, attraverso Geodis UK, del gruppo inglese United Carriers (messaggeria
e trasporto espresso), al fine di rinforzare la sua posizione nella messaggeria
infra-europea.
Nel 1998 il Gruppo ha realizzato un
fatturato consolidato di circa 18.600 Mln.FF, con una crescita del 10,9% rispetto al 1997.
La crescita ha riguardato in particolare l’area della logistica, che grazie alla
strategia di rafforzamento messa in atto ha accresciuto il proprio fatturato del 34%
sull’anno precedente, portandosi sui 2.838 Mln.FF. A seguito dell’acquisizione
delle attività logistiche di IBM Europe, il gruppo prevede di aumentare ulteriormente il
fatturato della divisione a 3.700 Mln.FF. Il calo del fatturato dell’area messaggeria
è legato invece alla dismissione delle controllate Samson Belgique e Samson UK. Nel 1998
è migliorata anche in modo significativo la redditività di gruppo (vedi tab. 13).
Tab. 11 Geodis: struttura del Gruppo per
divisione, 1998.
MESSAGGERIE |
STRADA |
LOGISTICA |
OVERSEAS |
FRANCIA |
Gruppo Bourgey Montreuil |
Tailleur Industries |
Calberson Overseas (EU,Asia,USA) |
Gruppo Calberson |
Gruppo Sceta Transport |
Calberson Logistique |
Calberson Project |
EUROPA |
|
|
Gruppo Feron de Clessattel |
Cavewood (UK) |
|
|
Setcargo |
Calberson Belgique |
|
|
|
Calberson BV (NL) |
|
|
|
Calberson Hellas (GR) |
|
|
|
Calberson G.E (Est Eur) |
|
|
|
FAT (D) |
|
|
|
TEISA (E) |
|
|
|
Zust Ambrosetti (I) |
|
|
|
Fonte: bilancio
aziendale
Tab. 12 Ripartizione del fatturato per aree
d’affari, 1997 e 1998
|
1997 |
1998 |
|
(Mln.FF) |
(%) |
(Mln.FF) |
(%) |
Messaggeria (a) |
9.608,6 |
53,7 |
8.347,0 |
43,8 |
Trasporti terrestri (b) |
2.927,9 |
16,1 |
3.301,1 |
17,3 |
Logistica |
1.816,3 |
10,0 |
2838,0 |
14,9 |
Overseas (c) |
3.521,3 |
19,4 |
4.217,7 |
22,2 |
Subtotale |
18.135,8 |
100,0 |
19.035,9 |
100,0 |
Scambi intercompany |
-450,6 |
|
-477 |
|
TOTALE |
17.685,2 |
|
18.558,9 |
|
Fatturato Francia (%) |
55,4 |
|
59,1 |
|
Fatturato internaz. (%) |
44,6 |
|
40,9 |
|
Cessione del gruppo Samson (DK) nel ‘97 e Samson UK nel ‘98 e
riduzione della partecipazione in BM Virolle
Acquisizione di Innocenti (F) e Konig (NL) nel 1998
acquisizione di Senoussiap (Africa)
Fonte: bilancio aziendale
Tab. 13 Geodis: principali indicatori
economico-finanziari, 1997-1998.
|
1997 |
1998 |
var.%
1998/1997 |
|
(Mln.FF) |
(Mln.FF) |
|
Fatturato consolidato |
17.685,2 |
18.558,9 |
+4,9 |
MOL |
60,8 |
171,2 |
+182,0 |
Risultato prima delle imposte |
72,5 |
221,7 |
+206,0 |
Risultato netto di Gruppo |
35,5 |
135,2 |
+281,0 |
Capacità di autofinanziamento |
549,8 |
660,8 |
+20,0 |
2) Danzas
Negli ultimi 2 anni, il dinamismo maggiore
per quanto riguarda l’acquisizione di aziende nel settore dei trasporti è stato
evidenziato dagli Enti Postali che hanno intrapreso, sia strategie di rafforzamento e di
espansione internazionale nell’area dei trasporti espresso, sia di estensione della
gamma di servizi offerti.
|
|
In questo processo si sono distinte in modo
particolare Deutsche Post (D) e TPG (NL). Deutsche Post, con 250.000 dipendenti, è la
più grande compagnia postale europea, privatizzata nel 1989, ha realizzato nel 1997 un
fatturato di 27,1 Md.DM e un utile di 752 Mln.DM. Le poste tedesche hanno condotto
un’intensa e aggressiva attività di espansione all’estero attraverso
acquisizione mirate in vari Paesi europei che l’hanno portata a controllare le
seguenti società: IPP, Austria; Servisco, Polonia; 25% di DHL International Ltd. (B);
Joint venture con Securicor PLC (UK); Ducros Services Rapides (F); Merkur Gmbh & Co.
(D) (direct Marketing); Belgian Parcel Distribution; 24,8% di Trans-o-flex (D), che in
Italia controlla il corriere Ascoli; Acquisizione di Danzas AG (CH); MIT di San Giuliano
Milanese (MI); Nedlloyd ETD (NL).
Gli obiettivi alla base del processo di
acquisizione sono così sintetizzabili:
sviluppare un’offerta di servizi
integrati lungo tutta la catena logistica, in un’ottica di one-stop-shop
sviluppare un’efficace ed efficiente
rete europea
rafforzare la propria presenza nel Sud
Europa, attraverso acquisizioni in Italia e prossimamente in Spagna e Grecia
Tra le operazioni segnalate quella più
significativa è stata senz’altro l’acquisizione della società svizzera Danzas,
con la quale le poste tedesche si candidano a diventare uno dei maggiori operatori globali
della logistica.
Tra i principali gruppi a livello mondiale
nelle spedizioni internazionali, Danzas negli ultimi anni si è trasformata da
spedizioniere a gruppo integrato di trasporti e logistica. Dall’aprile 1998 opera
attraverso 4 divisioni: Eurocargo, Intercontinentale, Industry Solution (logistica di
filiera: farmaceutica, auto, ecc.), Consumer Solution (logistica per le merci di largo
consumo).
Le strategie di Danzas si concretizzano
nell’espandere la presenza nell’area dei servizi di logistica integrata
personalizzati sulle esigenze del cliente, rafforzare ed espandere il proprio network in
Europa e nei Paesi dell’Est, acquisire contratti di gestione della logistica del
cliente in particolare nei settori farmaceutico, automotive ed elettronico, e acquisire
imprese specializzate in servizi logistici internazionali (es. Sermat S.A.)
Tab. 14 Danzas: principali dati economici e
ripartizione del fatturato per tipologia di attività, 1997-1998.
| |
1996 |
1997 |
1998 |
| Fatturato netto
(Mln.CHF) |
4.053 |
4.639 |
4.836 |
| Utile
d’esercizio (Mln.CHF) |
13 |
36 |
56 |
| Valore aggiunto
(Mln.CHF) |
n.d. |
1.060 |
1.057 |
| Addetti (n) |
16.240 |
15.881 |
15.441 |
|
1997 |
1998 |
|
(Mln.CHF) |
(%) |
(Mln.CHF) |
(%) |
Eurocargo |
3.125 |
45,2 |
3.305 |
45,8 |
Intercontinental |
2.945 |
42,6 |
3.048 |
42,2 |
Consumer Solutions |
727 |
10,5 |
733 |
10,2 |
Industry Solutions |
113 |
1,6 |
135 |
1,9 |
Totale |
6.910 |
100,0 |
7.221 |
100,0 |
Fonte: bilancio
aziendale
Tab. 15 Danzas: principali indicatori
economico-finanziari, 1995-1997
| |
1996 |
1997 |
1998 |
ROS (%) |
0,2 |
0,8 |
1,3 |
Fatturato netto/dipendente (CHF) |
249.569 |
292.110 |
313.192 |
Costo lavoro/addetto (CHF) |
53.818 |
57.553 |
58.740 |
Ammortamenti/fatturato netto (%) |
2,3 |
1,8 |
1,5 |
Utile (perdita)/fatturato netto (%) |
0,3 |
0,8 |
1,2 |
ROE (%) |
1,8 |
5,2 |
7,8 |
Fonte: bilancio
aziendale
Tab. 16 Danzas: acquisizioni e accordi più
recenti, 1999.
| |
|
Attività |
Paese |
Fatturato |
4/1998 |
Acquisizione
Sermat S:A. |
Logistica per
grandi progetti industriali internazionali |
F |
|
4/1998 |
Acquisizione del
67% di ZAS Ostrava a.s., successivamente ridenominata Danzaz a.s. |
Spedizioni
nazionali, internazionali, logistica |
CZ |
31 Mln.CHF |
9/1998 |
Alleanza
strategica tra divisione Eurocargo e DFDS (DK), per l’integrazione dei rispettivi
network europei nel groupage e ‘part load’ e ottimizzare il trasporto su strada.
Danzas mantiene la sua organizzazione in F,D,CH,E,P,GR,CZ., SK, A, H e BG e DFDS sposta su
Danzas, dagli attuali partners, la sua attività nel groupage in questi Paesi. DFDS riceve
le unità Eurocargo di Danzas in UK,SF e Benelux. |
Trasporti
internazionali : principali aree di attività: Nord Europa e Est Europa |
DK |
2.300 Md.Lit |
8/1998 |
Accordo di
cooperazione con Danish Team Ship A/S nella logistica per grandi progetti |
Specializzata in
trasporto, movimentazione grandi impianti |
|
|
8/1998 |
Acquisizione
della logistica di distribuzione mondiale di Roche Pharma da parte di Danzaz AG (CH) |
|
|
|
9/1998 |
Accordo di
cooperazione con Lufthansa Cargo, per sviluppo congiunto di nuovi servizi basati su
sistemi integrati di logistica door to door |
|
|
|
2/1999 |
Acquisizione di
Hammond International Ltd |
Logistica e
trasporti internazionali door to door |
|
|
3/1999 |
Acquisizione
attività trasporti europei e distribuzione (ETD) di Nedlloyd. Deutsche Post integrerà
nel suo network l’attività di spedizioniere internazionale di Nedlloyd, mentre
l’attività logistca e Less-than-truckload (LTL) verrà acquisita da Danzas |
Distribuzione e
logistica |
NL |
2,8 Md.DM |
4/1999 |
Acquisizione ASG
AB Group |
Leader in
trasporti e logistica in Scandinavia. Attività: trasporti stradali in Scandinavia e Paesi
del Nord Europa e Paesi Baltici, spedizioni internazionali sea/air, logistica |
S |
2,6 Md.DM |
Fonte: bilancio aziendale
|
|
3) STINNES
Stinnes è il maggior gruppo europeo nei
trasporti e nella logistica, con una posizione di leadership sul mercato internazionale e
una spiccata focalizzazione nella fornitura di servizi logistici globali. Nel corso del
1998, in vista della quotazione in Borsa prevista per la seconda metà del 1999, il gruppo
ha ridisegnato la propria struttura societaria, riorganizzando le attività logistiche in
5 aree: Trasporti, Chimica, Materiali da costruzione, Materie prime, Distribuzione, ognuna
delle quali:
Schenker, leader europeo nel trasporto
terrestre e tra i principali operatori mondiali nel trasporto aereo e marittimo di merci,
opera su tre aree di business: Trasporti terrestri, Trasporti aerei e marittimi,
Logistica,
Brenntag: distribuzione e logistica degli
approvvigionamenti per l’industria chimica,
Raab Karcher -: distribuzione e logistica
degli approvvigionamenti per l’industria edilizia e impiantistica,
Stinnes Interfer: distribuzione e logistica
delle materie prime e dell’acciaio,
Stinnes Intertec – distribuzione e
logistica per la distribuzione commerciale.
Alla fine del 1997 la controllata Schenker
AG ha acquisito il 35% del gruppo trasportistico svedese BTL, che attraverso le
controllate Scansped (trasporti terrestri), Wilson (spedizioni internazionali) e
Scandinavien Rail Cargo (trasporto ferroviario) detiene una posizione di leadership nel
trasporto di merci sul mercato scandinavo. Dal luglio 1998 le due società hanno integrato
le rispettive attività nel trasporto terrestre e operano congiuntamente con il marchio
Schenker-BTL.
Tab. 17 Stinnes:
principali indicatori economico-finanziari, 1997-1998.
|
1997 |
1998 |
Fatturato (Mln.DM) |
18.314,4 |
25.407,4 |
Utile di esercizio (Mln.DM) |
238,0 |
159,6 |
Dipendenti (n) |
37.394 |
47.502 |
Costo del Lavoro (Mln.DM) |
2.496,9 |
3.436,0 |
Fatturato/Addetto (000 DM) |
489,8 |
534,9 |
Costo lav/Dip. (DM) |
67.391,0 |
64.054,0 |
Costo lav/Fatt. (%) |
13,6 |
13,5 |
Utile/Fatt (%) |
1,3 |
0,6 |
Fonte: elaborazioni
su bilancio aziendale
A seguito della riorganizzazione aziendale,
Schenker opera attualmente attraverso 3 business unit: Schenker - BTL (ex Schenker
Eurocargo), trasporti terrestri europei, Schenker International, trasporti internazionali
via mare e aereo, e Schenker Logistics, magazzinaggio e logistica.
Tab. 18 Stinnes: ripartizione del fatturato
per divisione e per area geografica, 1997 e 1998
| |
1997 |
1998 |
Var.% 1998/1997 |
| |
(Mln.DM) |
(%) |
(Mln.DM) |
(%) |
|
Trasporti (a) |
7.238,1 |
39,5 |
1.0429,0 |
41,0 |
44,1 |
Chimica |
4.533,6 |
24,8 |
4.150,2 |
16,3 |
-8,5 |
Materiali da costruzione (b) |
- |
- |
4.225,4 |
16,6 |
- |
Materie prime |
3.461,8 |
18,9 |
3.547,7 |
14,0 |
2,5 |
Distribuzione |
337 |
1,8 |
390,3 |
1,5 |
15,8 |
Altro/scambi intercompany |
2.690,6 |
14,7 |
2.718,1 |
10,7 |
1,0 |
Fatturato consolidato |
18.314,4 |
100,0 |
25.407,4 |
100,0 |
38,7 |
nel 1998 il fatturato comprende le attività conferite da BTL AB.
la divisione è stata costituita nel 1998 in seguito all’acquisizione di Raab Karcher
Baunstoffe dalla controllante Veba
|
1997 |
|
1998 |
|
|
(Mln.DM) |
(%) |
(Mln.DM) |
(%) |
Germania |
10.484,0 |
57,2 |
12.880,8 |
50,7 |
Resto dell'Europa |
4.195,7 |
22,9 |
9.068,6 |
35,7 |
Nord America |
2.861,6 |
15,6 |
2.472,8 |
9,7 |
Resto del mondo |
773,1 |
4,2 |
985,2 |
3,9 |
Totale |
18.314,4 |
100,0 |
25.407,4 |
100,0 |
Fonte: nostre elaborazioni su bilancio
aziendale
Da questi esempi si evidenzia la debolezza
del sistema italiano e la sua inadeguatezza a fronteggiare la sfida della competitività
sul mercato dei servizi di logistica integrata. Non rimane a molte delle nostre maggiori
imprese che la strada delle alleanze con altri gruppi o quella della cessione del capitale
ai concorrenti esteri. A questo ha portato anche una totale mancanza di politica
industriale dei trasporti negli anni passati.
Logistica e intermodalità
INDICE
| |






 - Via Raffaele Paolucci 17r/19r - 16129 Gênes - ITALIE


