testata inforMARE Startseite
Cerca
19. November 2026 - Jahr XXX
Unabhängige Zeitung zu Wirtschaft und Verkehrspolitik
05:09 GMT+1
LinkedInXFacebook
FORUM über Shipping
und Logistik


Shipping and Shipbuilding Markets in 2003

I N D E X


The containership market in 2003


The charter market 
The fleet
The operators
The second-hand market


After the 2001 traumas, the year 2002 was a year of convalescence, and full health was restored in 2003. And what health! The seaborne containerised trades have boomed, box rates have risen on most trades and virtually all operators have renewed with profits. The year 2004 has opened on a rare optimistic note, which has not been seen since the early 1970s boom. 

Demand in containerships has reached record levels. An unprecedented wave of orders has poured into shipyards. Charter rates have soared and have yet to reach their climax. Opinions differ depending of course who you ask, but as one charterer puts it, 'The charter rates will probably be the only cloud in the otherwise blue sky'. 

This rise in container transportation, and international trade as a whole, is explained by several factors. First, the adjustment effect following a stagnant year 2002, then, a lot of countries saw their industrial production booming again, and third, one of these countries is China, with its already huge economy having logged a 9 % growth in 2003 and is export-oriented. 

The slump of 2001-2002 led to fears of durable overcapacity. In fact, the strong growth in transport demand observed over the past 18 months combines both the long term growth and a post-slump adjustment in volumes carried, although it owes much to the Chinese export boom. 

Taking a long-term view, the planned fleet expansion, in relation to the orderbook, will just match the growth of the demand - at least until end 2005. The balance is to remain in favour of owners for the whole of 2004 and for most of 2005. In late 2005 or 2006, the pendulum could swing back given the calendar of ship deliveries (the supply-demand balance may reach a critical stage). 

However, the depression -if any- could be temporary should there be a drop in deliveries in 2007. And with shipyards filling rapidly their 2007 building slots with tankers and bulk carriers (also much in demand), less capacity will be left to order big containerships in large quantities.
 

The China effect 

In 2003, Chinese ports have handled 48 million teu, against 37 million teu in 2002, i.e. an increase of some 30 % in one year (and daily movements of 100,000 teu). The performance may be difficult to be repeated in 2004, but even with a lesser rise, it will be a boon for carriers. 

So, the big question for 2004 (and the years to come) is: Will it go on? 

China has benefited for several years of a transfer of manufacturing activities from mature economies. There is no doubt that this movement is far from being completed, given China's large reservoir of cheap manpower. But it may slow down at some point, and exports may not rise as fast as they did. 

On the other side, as Chinese citizens get richer, they can afford more and more imported consumer products, or industrial components needed to manufacture consumer products. A side effect of these trends is that it would reduce trade imbalances. 

There are also uncertainties. It is too early to know if the Asian Bird Flu will have an impact on trade, but if the SARS epidemic is a guide, tourism could suffer, but trade would not (except for the poultry business). 

The Euro appreciation effect 

Another key factor is the dramatic evolution in currency rates, with the euro having appreciated by 20 % against the dollar during 2003, while most Asian currencies did not appreciate at the same rate, far from it. 2004 will witness the full year impact of the high purchasing power of the euro vis-a-vis Asian currencies, which will boost the Asia-Europe trade westbound, but may also deepens the eastbound-westbound imbalance. 

As for the Asia-US trades, the relative weakness of the dollar against most Asian currencies may dampen American buying of Asian products and may have a positive effect on the trade imbalance. However, it does not work for the China-US trade, as the Chinese yuan remains pegged to the dollar, despite pressing US demands to re-evaluate it. 

If trade remains as healthy as it is, one can wonder how far charter rates can go if the 2004 transpacific summer season sees volume grow by 8-10 %, not to mention the rises expected on Asia-Europe. It will lead to an acute shortage of containerships. Contrary to other peak times (such as the summer 2000), conbulkers will not be of great help as they obtain still higher rates on the bulk market than on the container market.
 

The charter market
 

Keeping the market share in 2004 will be a costly exercise for the operators which have been late to react. Those who have chartered ships several months in advance for 2004 delivery, will be more at ease. MSC has even gone further, buying 34 ships of 1,000 to 3,500 teu in 2003, which will allow savings on charter hires (despite the relatively high price paid for some of them). 

Of course, charterers react, but they have not much room to manoeuvre. The main sweetener to sky high rates is the length of charter periods. During the second half 2003, duration of 36 months have become a rule for ships of more than 2,500 teu, with owners conceding 10-15 % discount against the 12 months daily rates. 

With only a very few large ships left available in 2004, the most dynamic operators will have no options but to accept ultra high rates to snatch ships which arrive at the end of their charter from their current operators, who will obviously be ready themselves to pay the price to extend them. 

For these latter ones, losing the bid would lead to the disruption of well oiled weekly norias - unless of course they receive a sufficient number of large newbuildings or have covered their 2004 positions with charters negotiated in 2003, which is the case for half a dozen of the large operators. 

A number of operators have indeed covered their positions and protected themselves from possibly sky-high rates in 2004. Operators with a high component of owned ships in their fleet will be also in a quite confortable position. Conversely, high charter rates are a real burden for operators engaged with 100 % chartered tonnage, and box rates are far from having risen at the same pace. 

The latter ones count niche operators and some common feeder carriers. Now that their previous, relatively cheap charters arrive at their term, they have to extend the ships at the high rate. It may effectively encroach on their margins, and some of them are trying to rationalise their services in order to save one ship or two. Happily enough, they run a lot of smaller ships (under 1,500 teu) for which the rates remain reasonable. 

Similarly, large operators may cut down services for which the profitability is jeopardised by high charter rates, opting instead for alternatives, such as slot buying or partnership with rivals. 

As ships of around 4,000 teu are to remain a very scarce commodity during the year 2004, and even beyond, owners are in a position to ask, and obtain, rates of $ 40,000 for the few ships seeing their charter periods expire this year. Charterers will have to accept such high rates if cargo volumes dictate, to maintain their market share. 

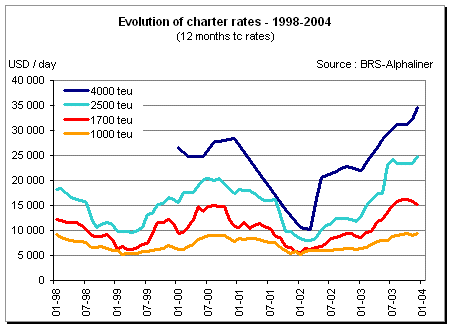
The charter market for 4,000 teu ships took off in 1999 and peaked in the summer 2000 at $ 29,000 before sinking in the 2001 gloom. It has since well recovered. 

In September 2003, an historical high of $ 32,500 has been reached for a 4,158 teu ship chartered for a period of six months. It is the first to be known as having broken the psychological $ 30,000 level. Two months later, a 4,038 teu ship went at the same $ 32,500 rate, but for a much longer period of 2.5 years (meaning that, had the ship been fixed for a 12 months period, the rate would have passed the $ 35,000 mark). 

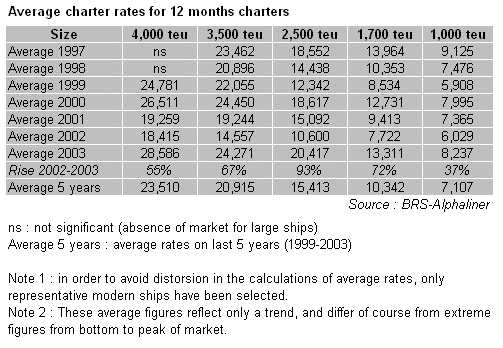
Ships of 2,500 teu have scored the highest rate rise in 2003, with average rate levels 93 % higher than in 2002, as can be seen from the accompanying table. 2,500 teu ships closed the year with daily hires of $ 24,750 for 12 months periods, up from the depressing lows of early 2002, when owners had to accept a miserable $ 8,000. And rates are still going up, with a 2,500 teu ship having reached an historic $ 30,000 for 12 months in early 2004. 

By comparison, the least advantaged size, 1,000 teu, gained only 37 % to $ 8,237, and is still well below the $ 10,500-11,000 averages observed in the mid-1990s. 

As for ships of 1,700 teu, they are traded in the same way that tramp cargo ships were traded 40 or 50 years ago, acting as stop gap ships and as sweeping ships on east-west trades as well as playing a key role on many secondary trades. 

Ships of this size come and go, with sometimes surprising movements in charter rates. This trend was well illustrated in December-January: while rates for B-170s (the 'barometer ship') fell just under $ 10,000 for 2 or 3 months periods, they remained above $ 15,000 for ships fixed for 12 months periods, and going up once the Chinese New Year festivities ended, with a all time record of $ 20,000 recorded in February 2004 for a B-170 fixed for 3 months. 

Rate rises have been much more modest for ships of around 1,000 teu. But rates could be pushed up in 2004 as charterers may be forced to charter smaller ships than they wish if the scarcity effect reach the 1,500-2,000 teu size. 

Actually, the highest rates observed in 2003 could well represent the average rate for 2004, if the world economy remains as sustained as it is, especially the Chinese one, as far as seaborne transportation is concerned. 

As for ships above 5,000 teu, they are not yet played on the daily charter market and are contracted for long periods (above five years). Ships of 5,500 teu are negotiated at around $ 28,000 for 7-10 years periods. As for charter rates for 8,000 teu ships hired for long periods (10 to 12 years), they stood in the $ 29,500 to $ 31,000 range in 2003, with a trend towards $ 32,000-33,000 in early 2004. Such ships could be ordered at a price of $ 70 million in early 2003, rising to around $ 80 million in early 2004.


Long-term charters become the rule

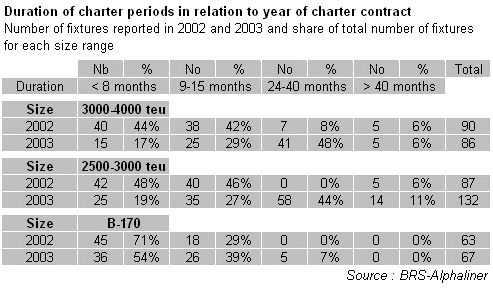
Periods of 24 to 40 months for 3,000-4,000 teu ships accounted for 48 % of the reported fixtures in 2003, against 8 % in 2002, according to a BRS-Alphaliner analysis, For 2,500-3,000 teu ships, the figure stands at 44 % in 2003 while no charters of such a duration was reported in 2002. The accompanying table details how the duration of charter periods evolved from 2002 to 2003.


The fleet

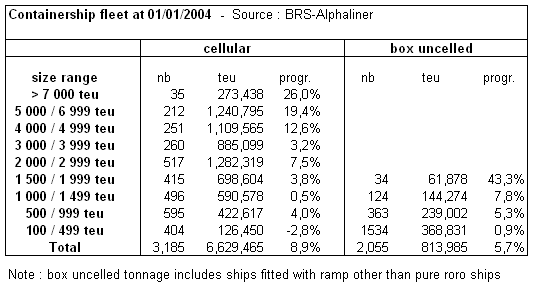
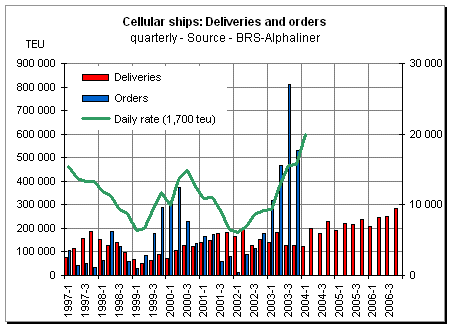
At 1st January 2004, the cellular fleet reached 3,185 ships for 6.63 million teu, in progression of 8.9 %, a relatively modest increase as the average annual progression during the past 10 years have reached 10.7 %. The cellular fleet accounts for 88.5% of the total fleet deployed on liner trades in teu terms.

2003 deliveries stood at 177 ships for 575,000 teu (against 201 ships for 646,000 teu in 2002). Orders stood at a record number of 520 ships for 2,123,000 teu, sending the total orderbook to 2.7 million teu in early 2004, representing 41 % of the existing fleet. The total value of cellular ships ordered in 2003 reached almost $ 22 billion. By comparison, in 2002, only 82 ships for 363,000 teu were ordered for $ 3.7 billion. As for deletions, 34 ships for 32,839 teu were sold for scrap last year (in 2002: 59 ships for 74,001 teu).

The cellular fleet is expected to reach 9.15 million teu in January 2007 (assuming no scrapping), i.e. an average annual progression of 11.3 % within the three years to come. Furthermore, virtually all the large ships are capable of speeds over 24 knots, meaning that the transport potential will rise even faster.

Given the schedule of deliveries, the size of the fleet may enter the 'danger zone' in the second half of 2005, and 2006 could be a year of low charter rates.

The value of such warnings is however very relative, because it is impossible to forecast the level of the demand with a sufficient accuracy in two or three years time. After all, supposing that Chinese exports remain sustained (even at a lower rate than observed in 2003) and that both the USA and Europe economies are healthy, driving with them other countries as well, it could lead to a transportation demand which could absorb the huge capacity which is to come on stream.

But sooner or later, a political or economic event of an unforeseeable nature will make the bubble burst, with the resulting nightmare that nobody wants to dream about.


The year of the 8,000 teu ship

Eighty percent of the capacity ordered in 2003 concerned ships of more than 4,000 teu. Among these large ships are 109 ships of over 7,500 teu, boosting the order book for such ships to 126 units at 1st January 2004, while only 30 ships above 7,500 teu are in service.

VLCS (Very Large Container Ships) of 8,000-10,000 teu will be the workhorses of the Asia-US and Asia Europe route during the second half of the decade. At the beginning of 2007, 140 ships of more than 7,500 teu will ply the high seas. It will be enough to run 12 Asia-Europe loops and 12 Asia-US loops (offering a weekly capacity of 100,000 teu on each of these two routes). In 2010, there could be as much as 300 of these giants in service.

The injection of VLCS on high volume routes will displace 5,000 teu tonnage on secondary east-west routes, while 3,000-4,500 teu ships will be displaced on niche east-west routes (such as those launched in 2003 between Asia and Black Sea) and of course on north-south routes.

This raises a question: what size range will be the most affected by the cascading triggered by massive deliveries of VLCS? Before trying an answer, it must be considered that 2,400-2,700 teu ships have also been much in favour in 2003, with 64 orders in this size range.

Actually, 2,500 teu ships are expected to play in 2006-2007 the roles currently ensured with 1,700 teu ships. There are already a lot of 2,500 teu ships around. These existing ships and the new ones will make redundant 1,700 teu ships on many trades.

In early 2007, there will be some 280 ships of 2,400-2,700 teu and there could be as much as 370 in the 1,500-1,750 teu range. It appears to be difficult to displace as much ships on feeder trades or regional trades. Thus the 1,500-1,700 teu ships will probably be the size which will suffer most from the cascading effect.

General cargo carriers tenfold increase in size 

Back in the 1960s, when containers started to appear on the decks of conventional cargo ships plying international routes, one would have been more than sceptical of hearing of 100,000 dwt general cargo carriers plying the high seas. It would have been interpreted as a year 2000 extravaganza. 

Such giant ships are today amongst us, with the generalisation of the 8,000 teu ship. Such ships allow a new step on the productivity scale to be climbed. An Asia-Europe service operated with eight ships of 8,000 teu plying at 25 knots carries about the same cargo quantities than eight services of conventional cargo vessels of the 1960s. 

In these pre-box times, a typical full scale Asia-Europe service employed about 20 ships of 10,000 dwt and 16 knots. In other words, a single 8,000 teu ship has a transport capacity matching the capacity of some 20 cargo vessels of 1960s vintage (taking into account dwt capacity, speed, and time spent in port). 


The operators

In 2003, the total teu capacity deployed on liner trades has grown by 9.3 %, reaching 7,485,000 teu as at 1st January 2004, against 6,850,000 teu one year earlier, according to BRS-Alphaliner data.

In deadweight terms, the figure stands at 7.3%, with 111.5 million dwt at 1st January 2004 against 104 million dwt one year earlier. These figures take into account all the types of ships deployed on liner trades. The cellular fleet itself amounts to 6,625,000 teu, i.e. 88.5 % of the total teu figure deployed on liner trades.

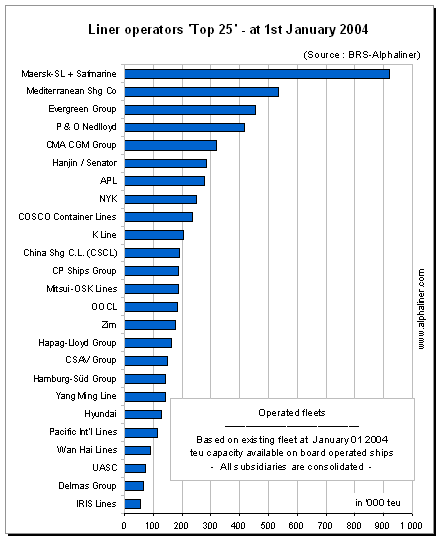
The capacity of the fleets of the Top 25 operators has grown by 12.3 % during the year 2003, which is in line with the average Top 25 growth rate observed since 1997. From 1st January 2003 to 1st January 2004, the Top 25 fleet has grown from 5,302,000 teu to 5,955,000 teu.

Its share of the world fleet deployed on liner trades has risen during the period from 77.4 % to 79.6 % in teu terms, confirming the concentration trend. The five largest carriers alone concentrate 35 % of the capacity effectively deployed on liner trades.

The largest of them, Maersk-SeaLand, operates a capacity of 920,000 teu, representing 12.2 % of the global active capacity in teu terms. The next in size is MSC, with 536,000 teu and 7 % of global market share.

Among the ten largest operators, CMA CGM is the incontestable teu gainer, as it has seen its fleet rise by 36 % in 2003. It has also logged the second strongest growth in absolute teu terms, with the addition of 84,414 teu, boosting its capacity to 319,180 teu.

CMA CGM has climbed from rank 8 to rank 5, passing Cosco, APL and Hanjin-Senator. While APL logged a fleet growth of 13.6%, Cosco and Hanjin-Senator saw their fleet decrease by 1.4% and 7.2% respectively.

On the mergers & acquisition side, the largest transaction concerned the buying of the Kien Hung Line services by Hamburg-S'd, enriching the already consistent network developed by this company on South America trades. The China Navigation Co, the shipping arm of the UK-based John Swire Group, has bought two multipurpose services, the Bank Line Europe-South Pacific service (bought from Andrew Weir) and the Indotrans US Gulf-South Asia service (bought from Oldendorff carriers). The other transactions are summed up in the accompanying table.

A new US-based carrier is born, U.S. Lines, which has launched a South China-California service in December, with 1,500-1,700 teu ships.

2004 will see the emergence of two new players on the Asia-Europe route, Pacific International Lines (PIL - Singapore) and Wan Hai (Taiwan). Both lines will offer a joint service employing eight ships averaging 2,500 teu (owned or chartered in 2003 for delivery in Q1 and Q2 2004). Although they are to start from scratch on this trade, both operators have strong trump cards to play because of their vast networks east of Suez, which allows them to offer much more than a mere east-west service.

2003 has been also marked by the launching of fully fledged Asia-Med services dedicated to regions usually feederised, such as Turkey and Black Sea or, to a lesser extent Adriatic. These initiatives have been launched by CMA CGM, MSC and Lloyd Triestino (all three lines dealt already with large volumes via feeders in these areas). These services employ a total of 22 ships of 2,000-3,000 teu,

These new services (to only mention them) have of course exerted a significant pressure on the charter market, and have helped to soak up the pool of available ships in the 2,400-3,000 teu range.

It must also be added that, in 2003, the extra volumes carried during the transpacific summer season have been dealt with in an orderly manner, i.e. through the launching of well defined extra loops, in contrast with 2002, when extra ships were chartered for single trips or round voyages, out of any schedules, and acting as sweeping ships.


Operators: transactions and significant moves in 2003 

Straight sales 
  • Hamburg-S'd bought the Kien Hung Liner services from the Kien Hung Shipping Co.

  • The China Navigation Co (Swire group) bought the Bank Line service from Andrew Weir

  • The China Navigation Co (Swire group) bought the Indotrans service from Oldendorff Carriers.

  • H. Stinnes Linien bought Ellerman share in the Beacon service from Hamburg-S'd

  •  Van Uden Maritime bought the Baltic Express Line (BEL) from Kersten Hunik.

  • Seawheel Ltd was bought by its management from the Simons Group.

  • Samskip bought 50 % of T&E Esco Container Lines A/S from Tschudi & Eitzen.

  •  Scandlines Deutschland GmbH bought T&E Esco Roro Line A/S from Esco.

  • Mann & Son Holdings Ltd (UK) bought Esco Eurolines from ESCO.

  • The P&O Group sold its remaining 50 % interest in Associated Bulk Carriers Ltd (ABC) to Eurotowers Holdings SA (Ofer Group) and wished to sell its 50 % share in P&O Nedlloyd.

  • MISC bought American Eagle Tankers (AET) from NOL - APL's parent company.

  • Clipper Elite Carriers (CEC) bought Tonnevold & Clausen A/S (T&C).

  • Spliethoff's has taken control of Wijnne & Barendsz.

  • Beluga Schiffahrt took over General Shipping & Chartering (GenChart).

  • The Clipper Group took control of 100% of Van Ommeren Clipper Shipholdings (VOC) with the acquisition and of the one-third share held by Vopak and of the one-third share held by Fortis Private Equity Netherlands.

  • The Clipper Group bought Lasco Shipping (USA), renamed Clipper Bulk (Portland) Inc. 

Transfers and moves within operating groups 
  • A.P. M'ller has merged the two companies A/S D/S Svendborg and D/S 1912 A/S into a single one: A.P. M'ller-Maersk.

  • Costa Container Lines and Grimadi-Genoa (Gilnavi) form a joint venture (with CCL as manager).

  • Hamburg-S'd abandoned its trade names 'Columbus Linie' and 'Crowley American Transport'. 

Cessations of activity 
  • Laline (Norway) closes its only container service (Benelux-Norway).

  • The Kien Hung Shg Co (Taiwan) and its Singapore subsidiary Powick Shipping Co cease to exist.

Significant other moves 
  • Foundation of U.S. Lines, USA - New transpacific operator.

  • Melfi Container Line, Cuba, launched a Med-Canada-Cuba service (replacing Coral C.L. service)

  • Tolteca Feeder Line (a jv of Wilh. Wilhelmsen and Mexican investors) launched a Mexico-Los Angeles service - Closed after two months of operation.

  • CSX Lines was renamed Hoizon Lines following its purchase by the Carlyle Group.

  • Ecomarine International Seatrade launch a West Africa feeder service

  • Swan Container Line Ltd., Isle of Man, is formed by Eurogate International, D'hle Schiffahrts Agentur and Fesco (service Germany-St Petersburg).

  • Kraftmar Container Line, a new operator based in Cyprus, launch intra Med services.

  • Smart Shipping Co Ltd, Hong Kong, develops ship operating activities.

  • The two main shareholders of Swedish Orient Line (SOL), Navalmar Transportes Maritimos Ltda and Imperial Shipping won their bid to took control of more than 75 % of the company, which was de-listed.

  • Marconsult & Thode Schiffahrt (MTC) split two years after the merger of MarConsult and Johs. Thode

 
The containership second-hand market in 2003

There were a total of 285 sales concluded in 2003 of which 181 fully-cellular containerships, 63 multi-purposes, 21 ro-ros, 5 ro-los and 15 conbulkers, for a total of nearly 460,000 teu. These figures show an increase of about 25 % additional transactions for the fully-cellular containerships over 2002, when 135 ships were sold. The progression by size range is even more significant. Sales of ships of 3,000 teu and more have been multiplied by 3.6 going from 13 to 47 transactions, whereas those of 2,000 to 3,000 teu have more or less stagnated (28 this year against 30).

There has been a slight increase in the sale of units of 1,000 to 2,000 teu, moving from 50 up to 60 deliveries. Finally, there were 46 ships with a capacity of less than 1,000 teu which changed hands in 2003 (against 42 the previous year).

In terms of teu capacity, we have moved from about 220,000 teu in 2002 to 384,000 teu this year, a progression of 57 %!

  • 47 ships of more than 3,000 teu

  • 28 ships between 2,000 and 3,000 teu

  • 60 ships between 1,000 and 2,000 teu

  • 46 ships below 1,000 teu.

Numerous 'en bloc' sales are to be noted such as those of Sovcomflot to MSC and Zodiac (10 ships of 3,005 teu each) or again Sinotrans for 6 ships sold to Papathomas and to MSC, with respectively 4 ships of 2,480 teu and 2 ships of 2,227 teu. Entreprises S&T released their only containerships, namely 5 units of 2,200 teu to Ahrenkiel.

The most active owner in 2003 was without any doubt MSC who acquired some thirty second-hand ships for a total of nearly 70,000 teu this year (some are to be delivered at the end of their charters in early 2004). This owner touched all sectors of the market from 1,000 up to 8,000 teu! The rule for MSC seems to be simple: if a line requires a ship for more than one or two years, why not buy it? This policy has so far paid off.

Outside MSC some operations were done directly with line operators such as PIL or Cosco, but the second-hand market was once again dominated by the usual investing owners such as the German KGs, Zodiac, Costamare, Danaos, etc.
 

Ships under 1,000 teu

 It is in this category that we find the largest number of ships sold to regular line operators. No buyer stands out in particular, but at a regional level, it is clearly the Far East that is the winner with nearly half of the market. For instance we can mention the en-bloc sale of the 969 teu, built in 1983, 'Noble River' and 'Precious River' from Coscon to Chao Yang at $2.8 million apiece. With little speculative element, ships' values in this sector of the market only went up between 10 to 15 %.
 

Ships of 1,000 to 2,000 teu

After a rather good year in 2002 with 50 ships sold, the 2003 vintage can boast of 60 transactions and an increase in values of 20 to 25 %. The highlight of transactions in this category was certainly that of 8 ships built between 1994 (2 units), 1998 and 1999 by the bankrupt owner Kien Hung Shipping, to PIL and Scholler at the incredible price, at the time, of respectively $ 13.5 million and $ 18.1 million at auction. The other interesting sale concerns the 4 'Sietas 170' of 1,680 teu, built in 2002, by Marlow Navigation to Kartig Shiffspool/V ship, at a price of $ 24.0 million each reflecting the 5-year charter attached to Maersk/Sealand at a rate of $ 12,950 per day. This year, unlike the precedent, combined sales (sales and time-charters back) were less numerous.
 

Ships of 2,000 to 3,000 teu

The phenomenon which we described last year concerning ships in this size has again been prevalent this year. Is it the fear to see this category of ship be progressively taken over by the bigger sizes, or is it simply the delivery to come of 118 giant ships currently under construction which is provoking this situation? Whatever the reason is, only 28 sales compared to 30 last year were concluded. This size of ship remains the 'reserved ground' of the German KGs who know how to profit from the popularity of these ships with their clients.

We can mention the sale of the 2,518 teu, 1986 built, 'Ambassador Bridge' to MSC at $ 15.5 million $ and the sale of the 2,602 teu, 2002 built, 'P&O Nedlloyd Barossa Valley' to Schulte for $ 33.75 million.
 

Ships over 3 000 teu

Two figures suffice to resume the activity in this sector of the fleet: 39 against 13. This is the comparison between the number of acquisitions this year and that of last year. Without counting the 428 ships which will be delivered to their owners between 2004 and 2007! As Bill Gates said several years ago about computing, 'it is neither the beginning nor the end but certainly the end of the beginning'. The Panamax and over-Panamax are indubitably at the sharp end of this market in which the price of ships continually rise in the same manner as freight rates. For reference we can mention the en-bloc sale of the 8-ship 'Berlin Senator' series, 3,007 teu, 1990 to 1993 built, to MSC at a price of $ 22.5 million apiece, and the en-bloc resale of the 'HS Columbus' and 'HS Barents', 4,994 teu, delivery 2005, at $ 57 million each to German buyers.

During the course of the year 2003 the appreciation in values has been in the order of 30 to 35 %. Ships available for sale have been scarce, and the strong demand for tonnage has helped to fill up the shipyards already fully occupied.
 

* * *

Always more! The 'little box' is again progressing and knows how to impose itself as a sure and efficient means of transport, and in most economic sectors. There are some pockets of resistance in some areas notably in the transport of reefer goods. Despite heavy investments, containers are finding it hard to take a definitive control over this sector which is putting up a good resistance! After several years of applying a policy of price dumping, the majority of line operators have decided to readjust their tariffs, and by doing so helping to favour the resurgence of the conventional reefer market.

 We can already announce that 2004 will carry on with the trend towards higher prices of containerships which started last year, as shipbuilding yards are currently saturated, and will remain so for the next three years.
 

›››Archiv
AB DER ERSTE SEITE
Das dritte Quartal von ZIM war ein Highlight. Die Fusion mit Hapag-Lloyd bleibt jedoch weiterhin auf Eis gelegt.
Haifa
Die Einnahmen beliefen sich auf 2,71 Milliarden (+53 %), vor allem dank des transpazifischen Frachtverkehrs.
Schweiz: Regierung schlägt Verlängerung der Förderung des Schienengüterverkehrs durch die Alpen bis 2035 vor
Bern
Für den unbegleiteten kombinierten Personenverkehr wurden insgesamt 486 Millionen Franken bereitgestellt.
Reeder vereinen sich bei der IMO: "Globale Treibhausgasvorschriften sind notwendig, um Investitionssicherheit zu gewährleisten."
London/Washington
Neun Verbände, die die weltweite Handelsflotte vertreten, fordern die Regierungen auf, sich auf der MEPC 85 in London zu einigen.
Nova Marine Carriers erwirbt 25 % der Terminal Nord Spa
Ravenna
Das Hafenterminal Ravenna der Sapir-Gruppe ist auf den Umschlag von Zuschlagstoffen spezialisiert.
Ausgetrocknete Flüsse und eine größere Flotte: Das dritte Quartal der Viking Cruise Group inmitten von Wachstum und steigenden Kosten
Los Angeles
Die Wasserkrise in Europa reduziert die Einnahmen und die bereinigte Bruttomarge um etwa 100 Millionen Euro, während die Flottenerweiterung die Schiffsbetriebskosten um 17,6 % erhöht.
Malta Maritime Forum: Das derzeitige EU-Seeverkehrsabkommen ist fehlerhaft und schädlich.
Floriana/Brüssel
Ein Lösungsvorschlag: Die EU-Verordnung (ETS) soll auf die Fracht selbst angewendet werden, unabhängig davon, ob sie in Containern verpackt ist oder nicht, anstatt auf das Schiff, das sie transportiert. Die MBB schlägt Ausnahmen für Verbindungen zwischen Inseln vor.
Griechische Reeder kritisieren Brüssel: EU-Unflexibilität gefährdet IMO-Verhandlungen zur Dekarbonisierung der Schifffahrt
Piräus
Am Vorabend der Londoner Treffen prangert die UGS die Pattsituation an und fordert Flexibilität.
EU ETS, ESPO, FEPORT, WSC und Assarmatori fordern stärkere Anreize für den Transit.
Jenseits der Automatisierung: Die verbleibenden Hafenarbeiten
Rio de Janeiro
In Rio de Janeiro diskutiert die IDC über das Jahr 2030, und eine brasilianische Studie fragt, wie viel Hafenarbeiten heute auf gesunde Weise kosten.
Hafen von Civitavecchia: Die Zahl der Kreuzfahrtpassagiere stieg im dritten Quartal um 10,8 %; Frachtstaus und Ro-Ro-Verkehr gingen zurück.
Civitavecchia
Im dritten Quartal stiegen die Umsätze des französischen Unternehmens CMA CGM um 31,1 %.
Marseille
Der Nettogewinn verdreifachte sich. Die Flotte transportierte eine Rekordzahl an Containern.
Die Häfen von Neapel und Salerno verzeichneten im zweiten Quartal ein Wachstum des Containerumschlags.
Neapel
Es wurden 283.000 TEU umgeschlagen (+7,8 %). Das gesamte Frachtaufkommen stieg um 4,7 %. Der Ro-Ro-Verkehr verlangsamte sich, und der Kreuzfahrtverkehr ging zurück.
Evergreen und WHL verzeichnen ein starkes Quartalsgewinnwachstum
Taipeh
Die beiden taiwanesischen Unternehmen haben 83.300 bzw. 110.050 neue Container bestellt.
Wettstreit der Terminalbetreiber: HHLA verlangsamt sich im dritten Quartal, ICTSI beschleunigt
Hamburg/Manila
Das deutsche Unternehmen verzeichnete einen Rückgang des Containerverkehrs um 8,5 %. ICTSI meldete einen Anstieg um 8,1 % (bereinigt um 1,8 %).
Hamburger Hafen: Containerumschlag im dritten Quartal stabil
Hamburg
Der Massengutverkehr ging zurück. In den ersten neun Monaten des Jahres 2026 belief sich das Verkehrsaufkommen auf 84,5 Millionen Tonnen (-2,6 %).
Die Auftragseingänge von Fincantieri beliefen sich im dritten Quartal auf insgesamt 3,57 Milliarden Euro, ein Plus von 180 %.
Triest
Der Umsatz sank um 6 % auf 2,02 Milliarden Euro, das EBITDA stieg jedoch um 7 % auf 161 Millionen Euro.
Hapag-Lloyd meldet ein Umsatzwachstum von 27,9 % im Quartal bei nahezu unverändertem Containervolumen.
Hamburg
Die durchschnittliche Frachtrate steigt um 27,9 % und stützt die Ergebnisse des deutschen Unternehmens, das seine Jahresprognose weiter verbessert.
HMM verzeichnete ein sehr positives drittes Quartal sowohl im Container- als auch im Schüttgutsegment.
Seoul
In diesem Zeitraum transportierte die Flotte 1,1 Millionen Container (+8,4 %).
Die Reform, die die Zersplitterung der Häfen verringern sollte
Taranto
Vom Übergang von 24 Hafenbehörden zu 15 AdSPs bis zum Beitritt von Gallipoli zum Taranto-System: Italien erweitert sein Hafennetz kontinuierlich.
Der Hafen von Genua schloss das dritte Quartal mit Wachstum ab, während der Güterverkehr in Savona-Vado stabil blieb.
Genua
Hafen von Ravenna, September verlangsamt sich
Ravenna
In den ersten neun Monaten des Jahres 2026 lag der Güterverkehr weiterhin über dem Niveau des Vorjahres.
Bosporusstraße: Schiffsverkehr um 23,2 % eingebrochen.
Ankara
Die Passagen von Massengutfrachtern halbierten sich im dritten Quartal. Der Rückgang in den Dardanellen fiel mit -12,8 % moderater aus, während die Containerschifffahrt stabil blieb.
Im dritten Quartal verzeichneten die Eurokai-Terminals einen Rekordumschlag von 3,9 Millionen Containern (+9,4 %).
Hamburg
In den ersten neun Monaten des Jahres 2026 betrug die Gesamtzahl über 11,3 Millionen TEU (+8,7 %).
Maritimes Emissionshandelssystem: Brüssel sagt, das System funktioniere. Häfen befürchten einen Rückgang des Schiffsverkehrs.
Brüssel
Der jüngste Bericht der Kommission für das Jahr 2025 verzeichnet einen Rückgang der Emissionen um 4 % und eine Einhaltungsquote von über 99 %. Er enthält jedoch keine neuen Daten zum Risiko der Steuerhinterziehung.
Die Umsätze von Yang Ming stiegen im dritten Quartal um 52,4 %.
Keelung
Für die zweite Hälfte des Jahres 2026 wird mit weiterhin günstigen Bedingungen für die Schifffahrt gerechnet.
Die Lockerung der Handelsbeziehungen zwischen den USA und China betrifft auch Häfen und Werften.
Peking
Peking verlängert die Aussetzung der Hafengebühren für US-Schiffe und die Untersuchung der Auswirkungen der US-Maßnahmen auf seine Schifffahrtsindustrie.
Alfa Laval übernimmt Navtor für 700 Millionen Dollar
Lund/Egersund
Das norwegische Unternehmen, das digitale Lösungen für die Schifffahrt anbietet, wird in die Ocean-Sparte des schwedischen Konzerns integriert.
Boluda Towage übernimmt das niederländische Abschleppunternehmen Muller Dordrecht
Dordrecht/Valencia
Es verfügt über eine Flotte von 16 Schleppern und acht Lastkähnen.
Im vergangenen Monat stieg der Schiffsverkehr durch den Suezkanal um 32,1 %.
Kairo
Wachstum von +86,8 % bei der Tonnage und +94,1 % bei den Transitrechten
Schienenverkehr, Raumfahrt und Umwelt zählen zu den Prioritäten, die sich aus den Treffen zum neuen Hafenplanungskonzept für die Häfen von Genua und Savona-Vado ergeben.
Genua
Die erste Phase des Anhörungsprozesses des AdSP wurde mit 65 Anhörungen und über 120 beteiligten Interessengruppen abgeschlossen.
Fincantieri unterzeichnet Vereinbarungen mit JA Solutions, Navantia und der Naval Group.
Paris
Intensive Zusammenarbeit mit dem dänischen Unternehmen im Bereich fortschrittlicher modularer und containerisierter Systeme für rekonfigurierbare Marineeinheiten
Weniger Container, mehr Umsatz: Maersks Schifffahrtssparte wächst mit den Frachtraten
Kopenhagen
Im dritten Quartal sanken die Frachtmengen um 0,8 %, doch Zölle und Überlastung erhöhten das EBIT von Ocean auf 2,6 Milliarden.
Von Ägypten nach Marokko, über Gioia Tauro: Verlagert das ETS Container in Häfen außerhalb der EU?
Brüssel
Eine von Assarmatori in Auftrag gegebene Studie sieht bereits Anzeichen für einen einsetzenden Transfer und fordert Korrekturen.
Die Schiffe der ONE-Gruppe transportierten im dritten Quartal Rekordmengen an Containern.
Singapur
Der Umsatz stieg um 36,5 %. Die positive Entwicklung wurde durch die Nachfrage nach Transpazifik-Lieferungen getragen.
Wallenius Wilhelmsen verzeichnete im dritten Quartal Rekordumsätze, die jedoch langsamer wuchsen als die Kosten.
Lysaker
Geringfügiger Rückgang des von der Flotte transportierten Fahrzeugvolumens
Suezkanal: Anzeichen einer Erholung des Schiffsverkehrs im September
Ismailia
Die Auswirkungen der Krise im Roten Meer bestehen jedoch fort.
Taranto, die Stahlkrise belastet den Hafen weiterhin.
Taranto
Flüssige Massengüter stützen zwar die Mengen, aber der Gesamtverkehr ist in den ersten neun Monaten des Jahres 2026 um 5,7 % zurückgegangen. Der Containerverkehr bleibt volatil.
US-Hafenzölle auf chinesische Schiffe – Handelskoalition fordert dauerhafte Aussetzung
Washington
Hunderte von Verbänden haben sich im Vorfeld der Frist am 9. Januar 2027 schriftlich an Greer gewandt. Darunter befindet sich auch der Weltschifffahrtsrat.
T&E: Das ETS sollte zur treibenden Kraft für Investitionen in E-Treibstoffe für Flugzeuge und Schiffe werden.
Brüssel
Die Forderungen der Organisation an die Reform des Emissionshandelssystems: mehr europäische Ressourcen, ein eigens dafür eingerichteter Fonds und zweiseitige Auktionen.
Im ersten Halbjahr 2026 ging der Güterverkehr im Hafen von Livorno um 3,6 % zurück.
Livorno
Die Häfen auf Elba verzeichneten ebenfalls einen Rückgang (-3,3 %). Der Hafen von Piombino entwickelte sich entgegen diesem Trend mit einem Plus von 5,7 %.
Die Frachtmengen in den Häfen der südlichen Adria sind in den ersten sechs Monaten des Jahres 2026 rückläufig.
Bari
Das System verliert im Vergleich zu 2025 676.000 Tonnen, fast ausschließlich in den beiden größten Häfen.
Im dritten Quartal blieb der Schiffsverkehr im Panamakanal stabil.
Panama/Balboa
Allerdings nehmen die Tonnage der Schiffe und das Volumen der transportierten Güter zu.
Le Aziende informano
Ufficiali di Macchina: l'Accademia Italiana della Marina Mercantile apre le selezioni per il corso ITS triennale gratuito. Scadenza 26 ottobre
Maritimes ETS und FEPORT unterstützen Maßnahmen zur Bekämpfung von Frachtvermeidung
Brüssel
Es sei die effektivste Lösung – so der Verband der europäischen Terminalbetreiber –, um die Wettbewerbsfähigkeit der EU-Häfen zu schützen.
COSCO Shipping: Umsatzplus von 29 % und Gewinnplus von 82 % – der Erfolg ist auf gestiegene Frachtraten und nicht auf höhere Frachtmengen zurückzuführen.
Hongkong
Der trans-pazifische Markt ist die treibende Kraft hinter den Bilanzen des chinesischen Konzerns.
Norwegian Cruise Line Holdings meldet einen gestiegenen Nettogewinn, aber sinkende Gewinnmargen im dritten Quartal.
Miami
APM Terminals unterzeichnet weitere Ausbauphase für den marokkanischen Hafen Tanger Med
Rabat
Für den Bau von 1,2 Kilometern Docks ist eine Investition von über 800 Millionen Dollar geplant.
Der Hafen von Barcelona startet ein Projekt zur Reduzierung der Kreuzfahrtterminals von sieben auf fünf
Barcelona
Überprüfung der Konzession von Creuers del Port de Barcelona
Boluda und Samskip, eine neue Fusion in der europäischen Kurzstreckenseeschifffahrt.
Valencia/Rotterdam
Die spanische Gruppe hat eine Vereinbarung zur Übernahme aller Aktivitäten der niederländischen Gruppe und zum Ausbau ihrer multimodalen Plattform unterzeichnet.
Indische Werften auf der EU-Liste für Schiffsrecycling, ECSA bittet EU-Abgeordnete um Zustimmung
Brüssel
Aufruf zur Ablehnung eines Antrags gegen den Vorschlag der Kommission
CVC DIF hat eine Mehrheitsbeteiligung an der spanischen Werft Cernaval erworben.
Schiphol
Das iberische Unternehmen beschäftigt rund 275 Mitarbeiter.
Contship Italia übernimmt die Tarros-Gruppe
Melzo/La Spezia
Sämtliche Aktivitäten und Vermögenswerte, die das integrierte Dienstleistungssystem der La Spezia-Gruppe ausmachen, wechseln den Besitzer.
Das Wohnschiff Villa Vie Residences wurde suspendiert
Fort Lauderdale/Sihanoukville
Das Unternehmen führt die Strandung des Schiffes auf steigende Treibstoffkosten zurück und arbeitet an einem Restrukturierungs- und Rekapitalisierungsplan.
Wallenius Wilhelmsen bestellt vier PCTCs mit je 9.900 CEU plus acht Optionen
Lysaker
Vereinbarung mit der chinesischen Werft Jinling Shipyard (Jiangsu)
Royal Caribbean erzielt einen Rekordquartalsumsatz von 5,59 Milliarden US-Dollar. Die Prognosen für das Gesamtjahr 2026 wurden angehoben.
Miami
Das EBITDA lag im Zeitraum Juli-September bei 2,53 Milliarden und die Passagierzahl bei 2,68 Millionen.
Die Schwerpunkte des Berichts des Confitarma-Präsidenten liegen auf der maritimen Sicherheit, dem Emissionshandelssystem, Flaggenstaaten und der Beschäftigung.
Rom
Zanetti fordert ein europäisches Bündnis für die Freiheit der Schifffahrt, einen nationalen Pakt für den Übergang und weniger Bürokratie für die italienische Flagge.
Global Ports Holding unterzeichnet Konzessionsvertrag für Kreuzfahrthafen St. Vincent
Istanbul
Die Vereinbarung hat eine Laufzeit von 30 Jahren.
Die Familie Sunde verkauft Color Line an Stena
Göteborg
Schwedischer Fährkonzern übernimmt Norwegens größtes Kreuzfahrtfährunternehmen
Bei den chinesischen Häfen verlangsamt sich das Rennen.
Peking
Nach 25 Jahren Wachstum ist der Güterverkehr nahezu zum Erliegen gekommen, doch Container brechen weiterhin Rekorde.
Gewerkschaften billigen gemeinsame Plattform zur Erneuerung des nationalen Tarifvertrags für Häfen.
Rom
Die zentrale Bedeutung der Hafenarbeit wurde nachdrücklich bekräftigt.
Konferenz "Das Land fliegen lassen: Luftfracht, der Motor von Made in Italy"
Rom
Die von ENAC organisierte Konferenz findet am 24. November in Rom statt.
Hupac hat den Shuttlezug Busto Arsizio/Gallarate – Barcelona wieder eingeführt.
Assago/Chiasso
Es wird in drei wöchentlichen Rotationen hergestellt.
Saipem gewinnt zwei neue Offshore-Bohraufträge in Ägypten und Suriname.
Mailand
Aufträge mit einem Gesamtwert von rund 181 Millionen Dollar
UPS unterzeichnet Vereinbarung zur Übernahme des australischen Logistikunternehmens Smartways Logistics
Atlanta
Das Unternehmen betreibt Logistikdienstleistungen im Gesundheitswesen in Australien und Neuseeland.
20 Silos im Hafen von Catania abgerissen
Catania
Einige Fragmente der Wandmalereien werden in Kunstwerke umgewandelt.
Der Containerumschlag im Hafen von Barcelona stieg im Oktober um 14,3 %.
Barcelona
Der Umschlagverkehr nimmt zu
Der Containerumschlag im Hafen von Long Beach stieg im letzten Monat um 11,7 %.
Long Beach/New York
Der Containerumschlag in New York ging im dritten Quartal 2026 um 1,7 % zurück.
SRI Global übernimmt die Italian Sea Group für 220 Millionen Euro.
Marina di Carrara
Am kommenden Montag tagt der Vorstand der nautischen Gesellschaft in Marina di Carrara.
CEVA Logistics eröffnet ein neues Lager in Castel San Giovanni
Mailand
50.000 Quadratmeter Fläche, die den Aktivitäten von Daikin gewidmet sind
Der Containerverkehr im Hafen von Hongkong stieg im Oktober um 12,9 %.
Hongkong
In den ersten zehn Monaten des Jahres 2026 wurden 11,15 Millionen TEU umgeschlagen (+3,5 %).
Gulftainer und TiL werden ein Containerterminal im indonesischen Hafen Marunda errichten.
Sharjah
Vereinbarung mit dem indonesischen PT Karya Citra Nusantara
Rosetti Marino unterzeichnet neuen Vertrag für Offshore-Operationen im Mittelmeer.
Ravenna
Der Vertrag hat einen Wert von über 400 Millionen Euro.
Das ligurische Hafensystem mit Liguria International bei Logitrans in Istanbul
Istanbul
Hervorgehobene Dienstleistungen und Projekte zur Stärkung der Logistikverbindungen zwischen der Türkei und Südeuropa
Boluda Towage übernimmt das ecuadorianische Abschleppunternehmen Cititug.
Valencia
Die Transaktion umfasst die Übertragung des Eigentums an fünf Schleppern.
Hafen von Los Angeles verzeichnet Containerumschlagsrekord für Oktober
Los Angeles
In den ersten zehn Monaten des Jahres 2026 wurden 9,11 Millionen TEU umgeschlagen (+5,1 %).
Im Jahr 2027 rechnet der Hafen von Ravenna mit 365.000 Kreuzfahrtpassagieren.
Ravenna
Bislang sind 115 Anläufe von Kreuzfahrtschiffen geplant.
Giosuè Vezzuto zum CEO von RINA Services ernannt
Genua
Die Quartalsfinanzergebnisse von Finnlines zeigen ein starkes Wachstum.
Helsinki
Die Umsätze stiegen im Zeitraum Juli-September um 26,2 %. Der Gewinn erhöhte sich um 81,6 %.
Der Hafen von Tarragona wurde mit dem ESPO Award 2026 ausgezeichnet.
Brüssel
Das Gebiet rund um den Hauptsitz der Hafenbehörde hat sich zu einem nachhaltigen, widerstandsfähigen und generationenübergreifenden Raum entwickelt.
Im dritten Quartal wuchs der Güterverkehr in den kroatischen Häfen um 18,5 %.
Zagreb
Die Zahl der Passagiere im Linienverkehr blieb stabil, während die Zahl der Kreuzfahrtpassagiere um 6,2 % zunahm.
Tardino wurde zum Präsidenten des ESPO-Ausschusses für die äußersten Regionen und Inseln ernannt.
Palermo
In Brüssel wird Raffaele Fitto die strategischen Fragen der italienischen Häfen erörtern.
Das dänische Unternehmen DFDS verzeichnet Rekordquartalsumsatz
Kopenhagen
Im Zeitraum Juli bis September beförderten die Schiffe der Gruppe 10,1 Millionen laufende Meter Schienenfahrzeuge und 2,1 Millionen Passagiere (-3,6 %).
In den montenegrinischen Häfen sinkt das Frachtaufkommen, während die Passagierzahlen steigen.
Podgorica
Der Verkehr mit Italien nimmt ab.
Ansis Zeltins wurde erneut zur Präsidentin der Europäischen Seehafenorganisation gewählt.
Brüssel
Der isländische Hafenverband ist ESPO beigetreten.
In diesem Jahr verzeichnete Blu Navy ein Wachstum von +12 % bei den beförderten Passagieren.
Portoferraio
Auch die Anzahl der transportierten Fahrzeuge stieg (+11 %).
Am 17. November findet in Ravenna eine Konferenz über die Gegenwart und Zukunft der Meeresautobahnen in Italien statt.
Ravenna
1991 begann die Schifffahrtslinie Ravenna-Catania
Uiltrasporti, das Engagement der Demokratischen Partei für Änderungen im Bereich Hafen- und Schifffahrtswesen wird begrüßt.
Rom
Sie ist die einzige politische Kraft – betont die Gewerkschaft –, die bisher auf unsere Bitten um ein Treffen reagiert hat.
In den ersten neun Monaten des Jahres 2026 wuchs der Containerumschlag im Hafen von Gioia Tauro um 1,7 %.
Rom
Der Wirtschaftsbericht der italienischen Zentralbank zur kalabrischen Wirtschaft
FS Engineering und Sogesid haben eine Vereinbarung zur Entwicklung von Infrastrukturprojekten in Italien und im Ausland unterzeichnet.
Rom
Nationaler Fokus auf Hafeninfrastruktur, Logistiksysteme und mobilitätsbezogene Infrastruktur
Das Verwaltungsgericht der Region Latium (TAR) hat die Erhöhungen der Gebühren für maritime Ausbildungszentren ausgesetzt.
Rom
Der Antrag von CONFORMAR und ANIFORMAR auf einstweilige Maßnahmen wurde bewilligt. Die mündliche Verhandlung ist für den 16. März angesetzt.
Die weltweiten Umsätze im Bereich Schiffsleasing steigen im dritten Quartal 2026 um 4,5 %.
Athen
Neue Kreditlinie in Höhe von 1 Milliarde Dollar zur Finanzierung von 15 neuen Containerschiffen
Der Papagno-Kurs bei Assagenti hat über tausend junge Schifffahrtsagenten und -makler ausgebildet.
Genua
Es wird seit 2017 landesweit angeboten.
AIRIDEA, eine neue Flugverbindung zwischen Genua und Marseille mit Unterstützung von Genova Industrie Navali
Genua
Service zur Erleichterung von arbeitsbedingten Reisen zwischen den beiden Städten
Fincantieri und Republikorp gründen ein Joint Venture zur Stärkung der indonesischen Schiffbauindustrie.
Paris
Der Propeller Club Port of Sardinia wurde heute in Cagliari gegründet.
Genua
Es handelt sich um den 27. Club des nationalen Verbandes, der über 1.600 Mitglieder umfasst.
Indiens Adani Ports übernimmt den niederländischen Terminalbetreiber Evos
Ahmedabad/Amsterdam
Transaktion im Wert von 2,56 Milliarden Euro
Hapag-Lloyd hat den Erwerb einer 25%igen Beteiligung an APM Terminals Maasvlakte II abgeschlossen.
Hamburg
Der Vorstand von Interferry wurde neu gewählt.
Victoria
Ernennungen auf der Konferenz zum 50-jährigen Jubiläum des Verbandes in Bangkok
DIS meldet Gewinnwachstum im dritten Quartal 2026
Luxemburg
Nach dem Boom im zweiten Quartal bleibt die Profitabilität auf hohem Niveau.
Arsenio Dominguez wird die IMO bis Ende 2031 weiterhin leiten.
London
Der Rat hat entschieden. Die Ernennung muss noch von der Versammlung bestätigt werden.
DHL verzeichnete im dritten Quartal ein Wachstum, wobei Express- und Speditionsdienstleistungen Umsatz und Gewinn steigerten.
Bonn
Umsatz von 22,7 Milliarden Euro (+12,6 %) und EBIT von 1,7 Milliarden Euro (+16,2 %)
Das Gericht der Europäischen Union hat den Entzug der Anerkennung aus dem russischen Schiffsregister für nichtig erklärt.
Luxemburg
Das Investitionsverbot und das Transaktionsverbot bleiben weiterhin in Kraft.
Italienisches Bio-LNG sucht seinen Platz im ETS, FuelEU und nationalen Förderprogrammen.
Rimini
Assogasliquidi fordert einfachere Zertifizierungsverfahren und Maßnahmen zur Steigerung der Wettbewerbsfähigkeit der heimischen Produktion.
Fincantieri und Leonardo einigen sich darauf, die Rolle von Orizzonte Sistemi Navali zu stärken.
Triest/Rom
Die Unternehmen streben eine Konsolidierung der industriellen und kommerziellen Rolle des Joint Ventures an.
Hafen von Rijeka: Unterschiedliche Güterarten treiben Luka Rijeka voran, während das Containerterminal Adriatic Gate an Boden verliert.
Rijeka
In den ersten neun Monaten des Jahres 2026 ging der Gesamtverkehr um 15 % auf 3,83 Millionen Tonnen zurück.
Confetra: Die Regierung will die Steuer auf kleine Pakete abschaffen.
Rom
Zufriedenheit mit den Entscheidungen der Regierung im Haushaltsgesetz
In Taranto wurde eine Hafengemeinschaft für erneuerbare Energien gegründet.
Taranto
Zu den Zielen gehört die Entwicklung des apulischen Hafens zu einem Energiezentrum.
Filt und Uilt, das temporäre Hafenarbeitssystem ist nicht anachronistisch
Rom
Die Gewerkschaften kritisieren, dass eine solche Definition die Natur und die Rolle von Artikel 17 des Gesetzes 84/94 verzerrt.
Neuer Quartalsrekord für den Güterverkehr in albanischen Häfen
Tirana
Im Zeitraum Juli-September sanken die Passagierzahlen um 5,4 %.
NÄCHSTE ABFAHRSTERMINE
Visual Sailing List
Abfahrt
Ankunft:
- Alphabetische Liste
- Nationen
- Geographische Lage
Die Gewinne von FedEx steigen, aber der Nettogewinn sinkt um 68 %.
Memphis
Der nicht zahlungswirksame Kapitalverlust im Zusammenhang mit der Ausgliederung von FedEx Freight wiegt schwer.
Kalmar verzeichnete im dritten Quartal ein Wachstum von 22 % bei den Neuaufträgen.
Helsinki
Der Umsatz blieb stabil. Der Nettogewinn sank um 14 %.
Im dritten Quartal stieg der Absatz der von CIMC hergestellten Behälter um 30 %.
Hongkong
Die Geschäftstätigkeit wurde durch Trockenfrachtcontainer (+36 %) angetrieben. Kühlcontainer gingen um 28 % zurück.
Häfen, neue Investitionen in der Toskana und auf Sardinien
Livorno/Cagliari
Die Haushaltsentwürfe für die beiden Hafenbehörden für 2027 wurden genehmigt. Zu den wichtigsten Projekten zählen das Dock in Piombino, Arbeiten in Livorno sowie Ausbaggerungs- und Elektrifizierungsprojekte in sardischen Häfen.
Es wird zunehmend schwieriger, qualifiziertes Personal in italienischen Häfen zu finden.
Neapel
Eine Analyse von Randstad Research von 13 Berufsprofilen verdeutlicht ebenfalls ein deutliches Ungleichgewicht der Geschlechter.
COSCO Shipping Ports meldet Rekordumsatz im dritten Quartal
Hongkong
Im Zeitraum Juli-September betrug der Nettogewinn 102,5 Millionen Dollar (+3,4 %).
Genehmigung des Haushaltsplans 2027 und des POT 2027-2029 der Hafenbehörde des südlichen Tyrrhenischen und Ionischen Meeres.
Gioia Tauro
Das Prognosedokument weist Einnahmen von rund 24 Millionen Euro und Ausgaben von rund 88 Millionen Euro aus.
Der aus Ravenna stammende Bongiovanni wurde als Präsident des Jugendkomitees von Federagenti bestätigt.
Rom
Erneuerung des Vorstands des Verbandes
Der Dreijahres-Betriebsplan 2027-2029 für das zentrale Adriatische Hafensystem wurde genehmigt.
Ancona
Es sind Investitionen in Höhe von 308 Millionen Euro geplant, davon 218 Millionen für die Region Marken und 91 Millionen für die Region Abruzzen.
Der Haushaltsplan für die Hafenbehörde von Westligurien für das Jahr 2027 wurde genehmigt.
Genua
Neuer Warenzuschlag auf 2028 verschoben
DP World eröffnet ein temperaturkontrolliertes Lager in der Nähe von Bologna
Bologna
Oberfläche von 22.000 Quadratmetern
Saipem gewinnt zwei neue Offshore-Bohraufträge
Mailand
Der Gesamtwert der Bestellungen beträgt ungefähr 121 Millionen Dollar.
Hanwha bringt die Philadelphia Naval Shipyard unter die Kontrolle der Verteidigungsabteilung
Arlington
Ziel ist die Integration des Baus von Handels- und Militärschiffen.
Die Häfen von La Spezia und Carrara genehmigen das Dreijahresprogramm für öffentliche Bauvorhaben 2027-2029 und den Haushalt 2027.
La Spezia
Pisano: PTLP konkret und im Einklang mit den aktuell verfügbaren Ressourcen
Hafenkonzessionen: Regionales Verwaltungsgericht (TAR) blockiert Gebührenerhöhung für 2025
Rom
Der Einspruch von Assiterminal und sechzehn Hafengesellschaften wurde angenommen.
Wärtsilä verzeichnet vierteljährliche Auftragszuwächse, jedoch nicht im Marinesegment.
Helsinki
Im Zeitraum Juli-September erzielte das Unternehmen einen Nettogewinn von 125 Millionen Euro (-31 %).
Montaresi wurde für weitere vier Jahre zum Generalsekretär der Hafenbehörde des Ostligurischen Meeres ernannt.
La Spezia
Erneuerung des Amtes auf Vorschlag von Präsident Pisano
Doppelzeremonie für zwei Schiffe der Explora Journeys-Flotte auf der Fincantieri-Werft in Genua
Genua
Markteinführung der "Explora V" und Münzzeremonie der "Explora VI"
Der italienische Konzern CMD geht unter die Kontrolle der EDGE-Gruppe aus den Vereinigten Arabischen Emiraten über.
Abu Dhabi/Rom
Cousins Mariano und Giorgio Negri behalten eine bedeutende Beteiligung.
Die Hafenbehörde des nördlichen Tyrrhenischen Landes präsentiert das neue Layout des Hafens von Piombino.
Livorno
Gariglio: Ein konkreter Schritt hin zur industriellen Wiederbelebung und zur Zukunft von Piombino.
FS Logistix hat sechs neue CZ LOKO-Lokomotiven für den Güter- und Rangierdienst erworben.
Rom/Prag
Dies ist der vierte Auftrag dieser Art für das tschechische Unternehmen innerhalb von zehn Jahren.
Hafen von Bremerhaven: Das Kreuzfahrtschiff Mein Schiff 3 kollidierte mit zwei Containerschiffen.
Bremen
Keine Verletzten. Die Kreuzfahrt wurde abgesagt.
Paolo Moretti wurde zum CEO von RINA Spa ernannt.
Genua
Giosuè Vezzuto hat die Rolle des CEO von RINA Services übernommen.
HD Hyundai und Kiewit gründen ein Joint Venture auf einer neuen Werft in den USA.
Houston/Seoul
Der Bau sowohl militärischer als auch kommerzieller Schiffe ist geplant.
Die vierteljährlichen Auftragseingänge für Hafenausrüstung von Konecranes sinken mit steigenden Umsätzen.
Helsinki
Das dritte Quartal von Kühne+Nagel verlief sehr positiv
Schindellegi
Wachstum der Wirtschafts- und Betriebsergebnisse in allen Geschäftsbereichen
Wildcats Engagement für die US-Verteidigung: Exklusivvertrag mit der traditionsreichen Fraser-Werft
Vorgesetzter
Die Aktivitäten des Miami Beach Fonds sind Teil des Regierungsplans zur Wiederbelebung der amerikanischen Schiffbauindustrie.
Hafen von Ancona: Erste Einzelgenehmigung für ZES erteilt
Ancona
Eine Investition von drei Millionen Euro in den Yachtbau wurde freigegeben.
HÄFEN
Italienische Häfen:
Ancona Genua Ravenna
Augusta Gioia Tauro Salerno
Bari La Spezia Savona
Brindisi Livorno Taranto
Cagliari Neapel Trapani
Carrara Palermo Triest
Civitavecchia Piombino Venedig
Italienische Logistik-zentren: Liste Häfen der Welt: Landkarte
DATEN-BANK
ReedereienWerften
SpediteureSchiffs-ausrüster
agenturenGüterkraft-verkehrs-unternehmer
MEETINGS
Konferenz "Das Land fliegen lassen: Luftfracht, der Motor von Made in Italy"
Rom
Die von ENAC organisierte Konferenz findet am 24. November in Rom statt.
Am 17. November findet in Ravenna eine Konferenz über die Gegenwart und Zukunft der Meeresautobahnen in Italien statt.
Ravenna
1991 begann die Schifffahrtslinie Ravenna-Catania
››› Archiv
NACHRICHTENÜBERBLICK INHALTSVERZEICHNIS
Cosco Shipping arm readies China IPO to capitalise on global shipbuilding wave
(South China Morning Post)
Rosatom expects cargo traffic along Northern Sea Route to rise 14% in 2026 - CEO
(Interfax)
››› Nachrichtenüberblick Archiv
FORUM über Shipping
und Logistik
Relazione del Presidente Mario Zanetti
Roma, 27 ottobre 2026
››› Archiv
Die Zufahrt zum Hafen von Ravenna ist für Schiffe mit einem maximalen Tiefgang von 11,00 Metern gestattet.
Ravenna
Wohlwollend: Es ist ein grundlegender Schritt für die wirtschaftliche und strategische Entwicklung des Flughafens.
Der Hafen von Genua erweitert die Genehmigung zur Lebensmittelinspektion auf das PSA SECH-Terminal
Genua
Die Bestimmung des Gesundheitsministeriums erweitert die Kategorien von Produkten, die der Kontrolle unterliegen können.
Am Donnerstag wird die Unione Interporti Riuniti das ELODIE-Projekt in der Abgeordnetenkammer vorstellen.
Rom
Ziel ist die Schaffung eines digitalen Verbundes von Häfen.
ABB meldet Rekordaufträge in Höhe von 12 Milliarden Dollar im dritten Quartal.
Zürich
Umsatz und Gewinn stiegen ebenfalls, gleichzeitig kündigte der Konzern ein Joint Venture mit Mitsubishi Electric an.
Im dritten Quartal 2026 ging der Containerumschlag im Hafen von Barcelona um 9,2 % zurück.
Barcelona
Der Rückgang war auf einen Rückgang des Umschlagverkehrs um 19,9 % zurückzuführen.
Die Terminals von COSCO Shipping Ports verzeichnen einen neuen Quartalsrekord beim Containerumschlag.
Hongkong
Im Zeitraum Juli-September wurden auch von CMPort umgeschlagene Mengen verzeichnet.
Im August wurden in den Häfen Westliguriens 5,2 Millionen Tonnen Güter umgeschlagen (+1,6).
Genua
In Genua wurde ein Anstieg von +6,1 % verzeichnet, während Savona-Vado Ligure einen Rückgang von -10,0 % hinnehmen musste.
Raben Italien eröffnet ein neues Lager in Pomezia
Mailand
Ziel ist es, die Positionierung und territoriale Expansion im Straßenverkehr zu festigen.
- Via Raffaele Paolucci 17r/19r - 16129 Genua - ITALIEN
tel.: +39.010.2462122, fax: +39.010.2516768, e-mail
Umsatzsteuernummer: 03532950106
Registrazione Stampa 33/96 Tribunale di Genova
Verantwortlicher Direktor: Bruno Bellio
Jede Reproduktion, ohne die ausdrückliche Erlaubnis des Herausgebers, ist verboten
Suche in inforMARE Einführung
Feed RSS Werbeflächen

inforMARE in Pdf
Handy