Ministero dei Trasporti e della Navigazione
Servizio di Pianificazione e Programmazione
I Quaderni del Piano Generale dei Trasporti
(luglio 1999)
Politiche per la logistica
e il trasporto merci: logistica e intermodalità
CAPITOLO 4 Il
mercato dei servizi ferroviari e il problema dei valichi alpini: il caso svizzero
Introduzione
Non sembra opportuno individuare corrette
azioni di policy a favore del trasporto combinato senza considerare le tendenze
generali del mercato ferroviario in Europa e le strategie adottate dalle società
ferroviarie internazionali, in particolare dei nostri partner principali (DB e SNCF).
L’applicazione delle direttive europee
in materia di servizi ferroviari mediante l’accelerazione del processo di
divisionalizzazione e societarizzazione di FS spa ha identificato in FS Cargo, la
divisione merci delle FS, il gruppo che fornisce servizi per il trasporto delle merci
destinati al mercato.
L’analisi delle politiche di business
che FS Cargo intende realizzare non solo completa il quadro degli attori
dell’universo dei servizi trasporto merci, ma pone anche una serie di problemi di
ordine metodologico.
Il primo e il più importante problema
riguarda i comportamenti delle società ferroviarie dopo l’emanazione della Direttiva
440/91 e la configurazione che il mercato sta assumendo a livello europeo, a seguito a
tali comportamenti. L’analisi della struttura di gruppo e dei bilanci delle società
ferroviarie europee (DB, SNCF), che rappresentano i principali partner commerciali delle
ferrovie italiane, la lettura di vari documenti strategici, oltre alle dichiarazioni
rilasciate in varie sedi dai vertici di FS, forniscono elementi sufficienti per
comprendere il nuovo posizionamento sul mercato dei servizi che le medesime società
sembrano aver scelto come strategia di lungo periodo.
4.1 Il rafforzamento delle società
ferroviarie sul mercato
Il quadro che ne esce può essere delineato
schematicamente nei seguenti punti:
limitate nella loro posizione monopolistica
dalla Direttiva 440/91 le società ferroviarie tendono a costituire delle condizioni di
maggiore presenza sul mercato utilizzando le risorse finanziarie a disposizione per
allargare la gamma dei servizi sino alla fornitura di servizi integrati di logistica;
lo strumento principale utilizzato per
posizionarsi sul mercato come operatori di trasporto 'a tutto campo' è quello delle
acquisizioni di società che operano nel campo dei trasporti e della logistica (es.
acquisizione da parte di SNCB, le ferrovie belghe, della società tedesca Thyssen Haniel
Logistic e delle sue quote di partecipazione nella società Bahntrans, già di proprietà
della DB, la ferrovia tedesca);
il consolidamento della presenza sul
mercato avviene anche attraverso fusioni (es. NS Cargo e DB Cargo), joint ventures (es. FS
Cargo e SBB Cargo) o accordi con altre società ferroviarie;
l’allargamento della gamma di servizi
non esclude per il futuro anche lo 'sconfinamento' verso i servizi intermodali forniti
sinora dalle società partecipate afferenti al gruppo UIRR e al gruppo
Intercontainer-Interfrigo;
il nuovo posizionamento sul mercato
comporta una concentrazione dell’offerta sulle tipologie di servizio proprie del core
business storico delle società ferroviarie, cioè la tipologia cosiddetta
"tradizionale" o a carro completo, la quale presenta un assetto di mercato molto
diverso da quello dei servizi intermodali e tende ad una sempre maggiore specializzazione
del materiale rotabile (per trasporto di auto, prodotti chimici sfusi, prodotti
agro-industriali, prodotti alimentari a temperatura controllata, ecc.).
Nell’analisi di questi comportamenti
più "aggressivi" e dinamici verso il mercato delle società ferroviarie viene
privilegiata l’ottica della regolazione del mercato e si tende a mettere in luce il
rischio della costituzione di monopoli di fatto, contraddittori allo spirito della
Direttiva 440/91.
Questo punto di vista può impedire di
capire la complessità dei fattori in gioco, perchè trascura in primo luogo le tendenze e
le richieste della domanda.
4.1.1 La posizione dei 'caricatori'
Se le società ferroviarie effettuano
scelte strategiche che le portano a diventare attori del trasporto 'a tutto campo',
evidentemente ci deve essere una ragione in più rispetto a quella della difesa della loro
posizione di monopolista. Tale motivazione è racchiusa negli atteggiamenti della domanda
e nella forza di mercato degli attori che la compongono.
Due tipologie di attori si dimostrano oggi
propensi a ritenere conveniente dal loro punto di vista il nuovo posizionamento delle
società ferroviarie: i grandi gruppi manifatturieri con importanti localizzazioni
produttive dislocate sul territorio europeo (auto, chimica, elettrodomestici, meccanica
pesante, siderurgia) e le grandi compagnie marittime internazionali.
Il primo gruppo di attori è interessato ad
accordi strategici con le società ferroviarie per i collegamenti interfabbrica (traffico
'tradizionale'). Il secondo gruppo è interessato ad accordi strategici con le società
ferroviarie sia nel traffico a carro completo specializzato (es. auto), sia nel traffico
container intermodale.
Le ragioni per le quali questi gruppi di
attori, dotati di grande forza contrattuale sul mercato, vedono di buon occhio un accordo
con le società ferroviarie sono evidenti:
il gruppo degli attori a vocazione
manifatturiera non può aspettare che si sviluppi un mercato privato di 'altri'
fornitori, ma ha l’urgenza di assicurarsi oggi, per i rispettivi collegamenti
interfabbrica, una quota di offerta ferroviaria garantita ai costi più convenienti;
questo gruppo di attori è dunque propenso a consolidare dei rapporti commerciali a lungo
termine con le società ferroviarie;
il gruppo degli attori a vocazione
marittima, dotati anch’essi di una grande forza contrattuale derivante dai volumi
concentrati di merce che controllano, tende a saltare ogni agente di intermediazione tra
la nave e il treno (sia esso il terminalista portuale, l’agente marittimo, lo
spedizioniere o la stessa società di traffico intermodale), in modo da compensare con la
riduzione dei costi delle operazioni terrestri la caduta dei noli marittimi; anche questo
gruppo di attori tende ad instaurare un rapporto diretto con le società ferroviarie.
4.1.2 Altri fattori di scelta delle
strategie di business: i nuovi competitors
Queste considerazioni, relative agli
assetti di mercato che si vanno delineando, possono essere estese ad altri aspetti delle
strategie di business delle società ferroviarie, per esempio alle fusioni con altre
società ferroviarie e alle joint ventures.
La difesa della posizione monopolistica sul
mercato non è l’unica chiave di lettura: va considerata anche la necessità, nel
momento in cui si offrono servizi logistici, di poterli offrire a livello europeo,
assicurando al cliente un solo interlocutore e una perfetta interoperabilità.
Da questo punto di vista, la citata
prospettiva di joint venture tra FS Cargo e SBB Cargo, considerata l’importanza
strategica per l’Italia del traffico di transito con la Svizzera e la necessità di
risolvere a tempi brevi i problemi dell’interoperabilità ai punti di confine
(problemi che limitano anche l’efficienza dei servizi di trasporto combinato), sembra
corrispondere agli obiettivi generali del Nuovo PGT.
Un’altra considerazione è quella che
riguarda la situazione di competitors in cui vengono a trovarsi le società
ferroviarie, in concorrenza tra di loro. Un allargamento della gamma di servizi comporta
in prospettiva un’estensione dell’area di mercato. Ciò significa che viene a
rompersi l’equilibrio e la divisione dei ruoli che finora avevano retto i rapporti
reciproci tra le società medesime. Questo equilibrio era fondato sul principio che ogni
attore nazionale padroneggiava all’interno del proprio mercato domestico.
Le società ferroviarie si troveranno in
competizione sui medesimi mercati, DB Cargo, per esempio, cercherà di affermarsi su tutti
i mercati, compreso quello italiano, offrendo dei servizi in concorrenza con altri, FS
Cargo compresa, e viceversa. Il quadro dei servizi ferroviari che ha resistito dal
dopoguerra ad oggi verrà completamente trasformato.
Non ci si può esimere dal formulare un
giudizio sulle prospettive future e dall’analizzare la strategia di business di FS
Cargo anche da questo punto di vista, nè si possono trascurare valutazioni circa le
conseguenze sugli assetti futuri del mercato italiano, che rischia di essere sempre più
invaso da concorrenti stranieri.
Alla dinamicità con cui alcune società
ferroviarie europee, in particolare la tedesca DB, aggrediscono i mercati esteri, non può
far riscontro un comportamento passivo da parte di FS Cargo o di altri attori disposti ad
entrare sul mercato.
Se la politica di regolazione del mercato
deve garantire a tutti gli aspiranti utenti possibilità di accesso al mercato a pari
condizioni, va anche sottolineato che, stante i rapporti di forza oggi esistenti sul
mercato, i primi a cogliere le opportunità della liberalizzazione sul mercato italiano
saranno i gruppi ferroviari delle reti estere.
La concorrenza più agguerrita porterà a
un miglioramento della qualità del servizio e probabilmente a una caduta dei prezzi, ma
proprio queste sono le condizioni che possono favorire chi è più forte oggi sul mercato,
chi dispone dei maggiori strumenti per offrire una gamma di servizi completi, o chi
dispone dei maggiori volumi ed è in grado con economie di scala di proteggere la
redditività dell’impresa in uno scenario di prezzi in declino.
In questo scenario tendono ad alzarsi le
barriere all’ingresso.
E’ anche questa la considerazione che
porta oggi le società ferroviarie europee ad attuare strategie di business che possano
'giocare d’anticipo' sulla liberalizzazione e creare condizioni di mercato che
rendano sempre più difficile ai 'nuovi entranti' presentare un’offerta
competitiva. Tra queste strategie di business quella di stabilire accordi a lungo termine
con i grandi 'caricatori' dell’industria manifatturiera nel traffico
'tradizionale' a carro completo sembra la più evidente.
Un altro fattore estremamente importante
nelle strategie di business delle società ferroviarie europee oggi è il contenimento
della concorrenza di una nuova categoria di competitors, rappresentata dalle
società proprietarie dei carri. Queste società stanno attuando una strategia di forte
riposizionamento sul mercato: da fornitori di materiale rotabile specializzato, essi
stanno assumendo il ruolo di 'operatori logistici chiavi in mano'.
I vantaggi competitivi su cui possono far
leva sono molteplici: la disponibilità della risorsa più costosa (il materiale rotabile
specializzato); il know how ferroviario accumulato negli anni; le storiche
relazioni con i grandi gruppi manifatturieri; i nuovi servizi finanziari che il mercato
sta offrendo a questi operatori. Inoltre, le società proprietarie di carri conoscono il
mondo ferroviario così come le esigenze del cliente, e possono offrire su certi mercati
(quelli caratterizzati da grossi clienti come l’auto o la chimica) un servizio di
logistica integrata.
I segnali che vengono dal mercato sono
molto eloquenti: le nuove società finanziarie americane che dal 1995-‘96 hanno fatto
la loro comparsa sul mercato europeo della logistica, operano già come merchant bank
nel settore delle società proprietarie di carri ferroviari.
4.1.3 Le società ferroviarie tra vincoli
di bilancio e logiche d’impresa
I comportamenti delle società ferroviarie
europee non si spiegano soltanto con il rafforzamento della loro posizione sul mercato, ma
anche con una serie di vincoli che i governi hanno posto alle medesime in termini di
risanamento dei bilanci.
Laddove, come in Italia negli anni della
stretta monetaria e fiscale, il risanamento dei bilanci è stato considerato obiettivo
prioritario da raggiungere, la politica delle ferrovie nel settore delle merci ha dedicato
attenzione soprattutto ai costi e alle politiche tariffarie, considerata eccessiva da
numerosi utenti. La critica da parte degli utenti si è rivolta soprattutto alla politica
tariffaria e alla politica commerciale nei traffici combinati (casse mobili, semirimorchi,
container), arrivando a prospettare una crisi delle modalità di trasporto maggiormente
competitive con il modo stradale e quindi ecocompatibili.
In realtà, scontati i fattori
congiunturali, nel biennio 1997/98, quando le nuove politiche commerciali hanno cominciato
ad essere praticate alla clientela, non si è verificato un significativo calo del
traffico, anzi sono stati raggiunti risultati positivi con un incremento dei volumi di
merce trasportata (da 76,4 milioni di tonnellate del 1996 a 84 milioni del 1998). La
flessione nel traffico combinato, peraltro non generalizzata se si guarda a tutte le
società UIRR (v. Cap. 4) è da attribuirsi sia a fattori congiunturali (flessione della
domanda), sia ad una maggiore competitività dell'autotrasporto internazionale.
Per affrontare tuttavia il problema con il
taglio proprio del capitolo sui servizi merci e la logistica, occorre distinguere tre
ordini di problemi:
il problema della redditività del
servizio,
il problema dei singoli mercati di
riferimento nelle tre tipologie di traffico fondamentali (casse mobili/semirimorchi,
container, tradizionale), e
il problema del ruolo complessivo dei
servizi ferroviari in termini di sostenibilità ambientale e di competitività del
sistema-paese.
|
Il problema della redditività del servizio
Il problema della redditività del servizio
è ancora irrisolto a livello europeo e tale è destinato a restare, finché le società
ferroviarie, divenute a pieno titolo imprese di servizi, non saranno in grado di valutare
esattamente i loro costi industriali al pari di ogni società privata di servizi di
trasporto.
Nell’impossibilità (o incapacità) di
calcolare i propri costi, le società ferroviarie affrontano il vincolo di bilancio con lo
strumento più semplice, la leva tariffaria che si compone essenzialmente di due voci: la
leva diretta (aumenti delle tariffe, riduzioni degli sconti) e la leva indiretta (modifica
delle condizioni previste nelle convenzioni con le società partecipate, modifica delle
condizioni di vendita agli utenti privati in termini di acquisto treni, penali, premi
assicurativi ecc.). Anche in Italia ciò si è verificato: l’introito medio della
tonn/km è passato da Lit 58,1 del 1990 a Lit 53,3 del 1997, per risalire a Lit 55,7 nel
1998.
Nell’ambito delle valutazioni sui
servizi di trasporto non spetta al PGT infierire sulla politica tariffaria della società
ferroviaria, essendo questa una sfera riservata alla sua autonomia. Va comunque
sottolineata l’urgenza di portare a termine il processo di societarizzazione per
consentire a FS Cargo di svolgere una politica di bilancio non più basata esclusivamente
sulla leva tariffaria ma sulla riduzione dei costi.
La specificità italiana nel trasporto
combinato
Come viene evidenziato dall’analisi
dell’offerta di servizi attuali, gli attori principali di questo mercato sono le
società UIRR (Union Internationale Rail Route). Nelle società UIRR le società
ferroviarie nazionali hanno partecipazioni non di controllo, essendo la maggioranza degli
azionisti società private utenti del trasporto combinato (spedizionieri, corrieri,
autotrasportatori, MTO, caricatori). Le società ferroviarie nazionali detengono invece
una posizione di monopolio a livello commerciale (acquisto dei treni, assegnazione delle
tracce orarie).
Le FS offrono due tipi di contratto
d’acquisto: treni completi che viaggiano su tracce scelte dagli operatori (IQS) e
gruppi di carri che viaggiano su treni e tracce scelti da FS.
I possibili utenti del trasporto combinato
(TC) di casse mobili rappresentano un universo molto variegato e articolato e i volumi che
trasportano sono meno concentrati che nel TC di container. Il TC di casse mobili e
semirimorchi è molto sensibile alle variazioni di prezzo del trasporto stradale e, stante
le condizioni attuali di mercato, dove i prezzi del trasporto su strada internazionale
sono in calo, anche una lieve modificazione tariffaria può indebolire la competitività
del TC.
Nessun operatore di trasporto intermodale
ha oggi in Italia la licenza d’impresa ferroviaria e non può quindi acquistare
direttamente le tracce dalla Rete. Avendo il monopolio commerciale, le società
ferroviarie possono influire indirettamente sulla quantità e le caratteristiche
qualitative dell’offerta, mentre il regime di convenzione consente di influire
indirettamente sulla redditività della società partecipata.
La questione principale risiede nel fatto
che tutte le società ferroviarie europee lamentano una scarsa redditività del TC in
termini di ricavi. La ragione di fondo sta nella politica degli Stati: hanno incoraggiato
una politica commerciale delle società ferroviarie, tesa a perseguire l’obiettivo di
calmierare i prezzi del trasporto su strada mediante un’offerta a basso prezzo di TC,
piuttosto che l’obiettivo di ottimizzare la redditività del servizio.
In questo quadro omogeneo a livello europeo
esiste tuttavia una specificità italiana: Solo in Italia il TC è stato così fortemente
(e positivamente) condizionato dalle politiche di stati confinanti che ponevano vincoli al
transito dei veicoli stradali e dalla configurazione del territorio che, chiuso dalla
cerchia alpina a Nord ed esteso longitudinalmente al Sud, sembra fatto apposta per
assegnare al TC un vantaggio competitivo rispetto alla modalità stradale.
Il TC italiano di casse mobili e
semirimorchi ha potuto così svilupparsi e diventare in breve tempo il primo in Europa in
termini di traffico cross border e il secondo in termini di spedizioni, passando
dal 14,8% del traffico totale ferroviario agli inizi degli anni Novanta al 22,6% nel 1998.
Ne consegue che il TC di casse mobili e semirimorchi rappresenta una risorsa
insostituibile del sistema-paese e una modalità di trasporto particolarmente adatta a
superare i vincoli naturali costituiti dai valichi alpini.
Secondo una stima sull’equivalente di
trasporti stradali offerto oggi dal TC al sistema-Paese nel traffico internazionale, esso
ha raggiunto nel 1998 l’equivalente di 502.000 trasporti stradali pesanti; valutando
una saturazione dell’offerta intorno al 90%, ciò significa che il TC ha sottratto ai
valichi stradali di confine nel 1998 circa 450.000 trasporti pesanti.
Il sistema dei servizi di trasporto
nazionali e internazionali in Italia non può quindi rinunciare a una risorsa così
preziosa e il PGT dovrà avanzare tutte le proposte di policy necessarie ad
impedire un indebolimento di tale risorsa.
Se l’attraversamento dei valichi
alpini, come ha evidenziato la tragedia del Monte Bianco, dovesse dipendere in maniera
eccessiva dalle incognite del trasporto su strada, visti i limiti infrastrutturali nel
breve periodo, dovremmo attenderci pesanti ripercussioni sull’efficienza dei servizi
di trasporto internazionali e sulla localizzazione di importanti complessi industriali nel
Nord Italia.
Per dare un’idea dell’ordine di
grandezza dell’intensità di traffico sui valichi alpini, basta riportare le seguenti
cifre:
|
|
Anno 1998 Veicoli leggeri 1997/98
Fréjus |
630.114 |
+ 13,20% |
Monte Bianco |
1.192.615 |
+ 5,10% |
Veicoli pesanti 1997/98
Fréjus |
784.520 |
+ 2,37% |
Monte Bianco |
805.074 |
+ 5,35% |
Anno 1999 (dopo la tragedia del Bianco)
Fréjus, incremento media giornaliera
aprile 1998/ aprile 1999
Veicoli
leggeri |
+ 54,32% |
Veicoli
pesanti |
+ 83,46% |
Se l’intera offerta di TC casse mobili
nel 1998 in Italia su tutti i valichi era pari ad appena il 60% del traffico stradale sul
solo valico del Monte Bianco, ci si può rendere conto della drammaticità della
situazione, qualora il TC internazionale dovesse subire un tracollo, invece di essere
rilanciato.
Provvedimenti a sostegno del TC sono stati
infatti adottati da paesi come la Svizzera, che hanno problemi analoghi all’Italia
con i valichi alpini.
In coerenza con gli obiettivi del
"riequilibrio modale", così come il Governo italiano ha fatto valere la
"perifericità" del Paese a livello europeo nelle trattative sugli orari di
lavoro nell’autotrasporto, proponendo una politica meno restrittiva, non può non
fare altrettanto per il TC, proponendo all’Unione Europea azioni di sostegno
Un altro strumento di policy per
favorire il TC di casse mobili e semirimorchi, consentito dalla normativa europea recepita
dal governo italiano, è quello di favorire l’ingresso sul mercato di operatori
privati. Tali operatori si troverebbero dinanzi a due alternative: 1) chiedere la licenza
di impresa ferroviaria e operare con locomotive e carri propri, oppure 2) acquistare la
trazione presso le società ferroviarie, noleggiare i carri o presso le medesime o presso
privati, e utilizzare carri propri.
Nel primo caso le barriere
all’ingresso sarebbero tali da scoraggiarne l’ingresso sul mercato, nel secondo
caso si porrebbe il problema se il sostegno finanziario debba andare alla Rete o
all’utilizzatore finale (come in Svizzera). Ad oggi, esiste in Italia un solo
operatore privato di TC casse mobili, che offre servizi su quattro relazioni
internazionali (Germania, Inghilterra, Benelux, Spagna) come spedizioniere internazionale.
|
|
La politica delle società ferroviarie tra
vincoli di bilancio ed esigenze collettive di sostenibilità ambientale
A circa dieci anni di distanza dalla sua
emanazione, la direttiva europea 440/91 lascia ormai intravedere una contraddizione di
fondo. Se le società ferroviarie europee debbono perseguire il risanamento del bilancio
puntando alla redditività del servizio e se il costo delle infrastrutture deve essere
gradualmente ripartito con chi le utilizza, la logica del mercato (invocata dalla medesima
Direttiva) impone alle società ferroviarie - in uno scenario di prezzi di trasporto
calanti, vedi la strada, vedi il marittimo - di concentrare la propria offerta sui
segmenti di mercato più redditizi, a costo di diminuire i volumi di trasporto.
Se al tempo stesso gli stati europei
chiedono alle società ferroviarie di espandere il loro mercato in modo da sottrarre
traffico alla strada, ridurre l’impatto ambientale e ridurre il consumo di energia,
va considerato che tale strategia comporta una presenza delle ferrovie sia sui segmenti di
mercato più redditizi, sia su quelli meno redditizi, a costo di creare dei deficit di
bilancio.
La liberalizzazione dell’accesso al
mercato non risolve il problema, perché entreranno solo i servizi privati con maggiori
prospettive di redditività. Queste prospettive sono presenti solo sulle grandi direttrici
di traffico, i grandi 'corridoi', e ciò presupporrebbe la concentrazione ulteriore dei
flussi in tali direttrici e l’abbandono delle linee a minore traffico e redditività.
Un effetto positivo in termini di
alternativa modale alla strada e di sostenibilità ambientale lo si ha soltanto quando si
mantiene in efficienza una rete integrata, con copertura capillare del territorio, sia per
i passeggeri che per le merci, le quali dovranno essere trasportate sia a treni completi
che a carro diffuso.
In uno scenario di prezzi calanti del
trasporto, per l’applicazione integrale della Direttiva 440/91 occorre quindi
affrontare questa contraddizione, rimettere gli interessi generali della collettività al
primo posto e riconoscere che nelle attuali condizioni del mercato, che appaiono
irreversibili sul fronte dei prezzi, il mantenimento di una rete di servizi integrata e
capillare sul territorio comporta l’eventualità di un sostegno finanziario da parte
dello Stato. Tuttavia, se prendere atto della realtà dovesse comportare una cancellazione
delle regole della Direttiva 440/91, il disastro sarebbe completo.
Premesso che la difesa delle risorse del
sistema ferroviario è assolutamente vitale per sistemi-paese che si trovano, come
l’Italia, a dover essere condizionati da barriere naturali, il PGT in questo caso
deve porsi soprattutto dal lato dell’utente, riaffermando:
che la diminuzione dei prezzi del trasporto
è condizione essenziale per lo sviluppo della globalizzazione dei mercati e della
competitività delle imprese italiane,
che questo scenario impone dei vincoli alle
imprese di trasporto, costrette, pena la sopravvivenza, a concentrare i traffici sui
segmenti più redditizi,
che la presenza sul mercato anche dei
segmenti meno redditizi comunque serve a contenere l’aumento del traffico su strada,
che un’azione incisiva sui costi si
potrà avere solo quando le società ferroviarie, divenute a pieno titolo imprese private,
saranno in grado di valutare e di intervenire sui loro costi industriali,
che per accelerare questo passaggio occorre
portare a termine la loro societarizzazione,
che va garantito da un istituto
'neutrale' l’accesso al mercato a tutti gli operatori credibili che ne facciano
richiesta, a parità di condizioni,
che va chiarito in sede europea se hanno
facoltà di accesso anche intermediari ("richiedente autorizzato") oppure solo
società operative,
che è interesse del sistema Paese
conservare un sistema ferroviario in grado di gestire con efficienza anche il traffico
diffuso (indispensabile se si vuole allargare il mercato del trasporto delle merci
pericolose),
che le società ferroviarie debbono essere
sollecitate ad investire in ricerca, sia per quanto riguarda sistemi organizzativi di
esercizio, sia per quanto riguarda tecnologie di trasporto e di controllo,
che si dia preferenza nell’accesso a
operatori privati che intendono operare su nicchie di mercato, anche con 'treni in conto
proprio', su percorsi di breve distanza in grado di utilizzare linee a scarso traffico,
sollecitando le Regioni a muoversi in tal senso come agenzie di sviluppo.
4.1.4 Il controllo pubblico della qualità
dei servizi ferroviari
Nella Direttiva europea 440/91 c’è un
punto di cruciale importanza. Garantire la libertà di accesso a parità di condizioni non
sufficiente, se non viene garantito dal monopolio pubblico il migliore funzionamento del
sistema di esercizio.
Il sistema ferroviario è un sistema
estremamente complesso, così come il sistema di controllo del traffico aereo, senza
averne la medesima flessibilità. Il traffico ferroviario inoltre ha ulteriori rigidità
perchè è regolato, diversamente da quello stradale.
La regolazione del traffico ferroviario è
prima di tutto un modello organizzativo determinato da procedure specifiche,
chiamato 'sistema di esercizio'. L’operatore che entra sul mercato non acquista
soltanto un diritto all’uso delle infrastrutture con facoltà di utilizzo di
materiale rotabile e di trazione proprio o delle ferrovie, ma acquista anche la certezza
di un sistema di esercizio che funziona. Il sistema di esercizio fa parte del
'pacchetto' che l’utente acquista presso la rete pubblica. L’utente ha il
diritto di far percorrere il suo treno lungo le vie ferrate a orari prestabiliti senza
impedimenti o disfunzioni e di disporre del materiale rotabile e di trazione nel luogo
giusto e al momento giusto. La mancanza di certezza sul funzionamento del sistema di
esercizio rende nulla l’efficacia della liberalizzazione dell’accesso. Se la
rete pubblica non è in grado di garantire questa certezza all’utente, le norme
previste dalla Direttiva 440/91 rischiano di restare sulla carta.
D’altro canto l’utente privato
che intende accedere alla rete deve considerare che il sistema di esercizio non è a
geometria variabile, con capacità di adattamento in tempo reale alle esigenze
dell’utente e che esso va quindi programmato con un certo anticipo.
Se lo Stato italiano, pur nelle condizioni
di mercato sopra descritte, intende applicare nei fatti la Direttiva 440/91, non può
esimersi dall’esercitare un controllo di qualità sul funzionamento del sistema di
esercizio.
Di seguito sono riportati alcuni esempi di
monitoraggio della qualità dei treni internazionali di TC, che ha come obiettivo quello
di rilevare le disfunzioni riscontrate nel servizio, individuarne la cause e ripartire la
responsabilità pro quota ai diversi attori della catena di trasporto.
Per fare ciò è necessario che il sistema
di monitoraggio venga esteso al maggior numero possibile di servizi ferroviari e che il
Governo abbia gli strumenti per intervenire laddove il servizio dimostra un peggioramento
grave, al fine di garantire a tutti gli utenti, FS Cargo e sue partecipate compresi,
l’effettiva fruizione dei diritti previsti nella Direttiva 440/91.
Tuttavia, all’atto stesso di avanzare
queste proposte, il PGT non può non attirare l’attenzione sul grado ancora
insoddisfacente di integrazione dei "sistemi di esercizio" delle singole reti
europee. Un aspetto di questo problema è quello dell’"interoperabilità",
mentre più complesso è il problema di chi governa il "sistema di esercizio":
uno degli attori in gioco, oppure un soggetto "neutrale".
Ciò aumenta le incognite sul futuro del
mercato ferroviario europeo e sugli effetti della Direttiva 440/91.
|
|
4.1.5 La liberalizzazione del mercato
Chiariti alcuni dei vincoli di ordine
economico e tecnico che si presentano al processo di liberalizzazione, è convinzione del
PGT che la liberalizzazione del mercato rappresenta una delle strade per rendere più
efficiente il sistema ferroviario del nostro Paese.
Per le ragioni esposte in precedenza
(analisi dei possibili competitors) è evidente che l’ipotesi di un
"secondo gestore" è irrealistica. I possibili entranti o sono società
proprietarie di carri specializzati e quindi pronte a entrare su mercati specifici,oppure
società interessate all’intermodale pronte a entrare sui mercati più
"ricchi" (collegamenti tra grandi porti e grandi bacini di traffico).
Andrebbe attentamente esaminata la
prospettiva di "treni in conto proprio" da parte di grandi operatori
manifatturieri o di operatori di trasporto su relazioni di breve-medio raggio anche della
rete secondaria, secondo le proprie esigenze logistiche. Questa prospettiva ha consentito
a varie imprese in altri paesi europei, di acquisire la licenza di impresa ferroviaria.
4.1.6 Il progetto merci di FS Cargo
I cardini della politica d’impresa di
FS Cargo, riportati nei documenti allegati al Business Plan di FS spa presentato al
Governo nel maggio 1999, si possono riassumere nelle seguenti azioni:
posizionamento competitivo sul mercato
europeo mediante accordi e fusioni con altre società ferroviarie (FS-SBB per la creazione
di SI Cargo, Sverail, Polrail, Estrail "società d’asse" costituite in
cooperazione con le ferrovie polacche e svedesi),
riorganizzazione della struttura societaria
secondo lo schema di seguito riportato,
definizione del modello di esercizio al
fine di concentrare le operazioni di formazione e scomposizione dei treni in un numero
definito di piattaforme di smistamento e di interscambio,
definizione del prodotto (treni del
traffico diffuso, treni monocliente, treni multicliente),
rinegoziazione bilaterale dei rapporti
commerciali con le altre ferrovie europee sui criteri di ripartizione degli introiti,
concentrazione dell’offerta sui
settori siderurgico, chimico e dei container ed espansione del mercato nei settori auto,
piastrelle, elettrodomestici, acque minerali, ortofrutta, mantenendo invariato il rapporto
traffico tradizionale-traffico combinato,
estensione della rete di raccordi con
impianti industriali, centri di distribuzione, sistemi locali di PMI (distretti),
discariche.
In questo modo, FS Cargo ritiene di poter
realizzare un incremento della produzione pari all’8,3% nel periodo 1998-2005, una
riduzione di circa 10% nello scarto tra treni realizzati e treni programmati, una crescita
del traffico venduto direttamente sul mercato (dal 24,7% nel 1998 al 35,1% nel 2005) e un
riequilibrio dei conti economici entro il 2003.
La struttura societaria si articola secondo
lo schema seguente
FS Cargo
Società intermodali (Italcontainer, Cemat,
Alpe Adria)
Società di logistica (Omniaexpress, Stifes,
Itef, SIT, SI)
Società di servizi ai terminal
(Italterminal, Nord Est Terminal, Serfer, SGT, Interporti)
Società d’asse (Pol Rail, East Rail,
Sve Rail) |
|
|
Sono state dismesse o cedute le
partecipazioni azionarie in Corriere Italia, Contship Italia, Idrovie, OTS. Problema a
parte è quello della ex Divisione Navigazione, relativo ai servizi di collegamento con la
Sicilia e la Sardegna. Nel Business Plan di FS Cargo si segnala soltanto la necessità di
un finanziamento pubblico degli extra-costi per il traghettamento dei carri per le isole.
Nel Business Plan della Società Tirrenia di Navigazione (aprile/maggio1999) si avanza
l’ipotesi che la gestione delle linee FS di cabotaggio passi alla Tirrenia.
Tra le scelte strategiche di FS Cargo due
sembrano particolarmente decisive: 1) la riorganizzazione dei principali terminal
intermodali sotto il controllo di un’unica società partecipata (Italterminal) e 2)
la massiccia presenza sul mercato delle merci pericolose e dei rifiuti solidi urbani.
La prima scelta strategica si giustifica
con la necessità di presidiare i terminal su territorio italiano dall’azione di
espansione delle ferrovie estere, offrire tariffe unitarie e trasparenti all’utente e
garantire all’utente un unico interlocutore.
Per quanto riguarda il problema del
trasporto di merci pericolose e di rifiuti solidi urbani, l’obiettivo di trasferire
queste merci dalla strada alla rotaia corrisponde agli interessi della collettività. Da
parte dei poteri pubblici a tal fine è necessaria l’emanazione di norme restrittive
del trasporto di merci pericolose via strada, la revisione della normativa in vigore per
il trasporto di merci pericolose via treno e l’emanazione di direttive specifiche per
l’applicazione dell’art. 18 del "decreto Ronchi" sui rifiuti.
Da parte delle ferrovie si rende necessario
uno sforzo di ricerca e di innovazione nei sistemi di gestione e di manovra del traffico a
carri singoli o a gruppi di carri.
Per quanto riguarda il trasporto combinato,
FS Cargo, si ritiene che questa tipologia di traffico necessiti di politiche di sostegno
da parte dello Stato e che lo strumento utilizzato possa essere il pedaggio di accesso
all’infrastruttura. Tuttavia, vi è il rischio che queste azioni di sostegno, se non
viene definita chiaramente la sfera propria del TC, possano portare a una
"cannibalizzazione" del trasporto tradizionale da parte del TC.
Altri aspetti importanti delle strategie di
FS Cargo riguardano alcune priorità d’intervento infrastrutturale (Cispadana,
Genova-Domodossola, Gioia Tauro-Taranto, Battipaglia-Potenza-Metaponto),
l’individuazione di itinerari alternativi per le merci e il potenziamento del
materiale rotabile.
Le osservazioni conclusive sulle strategie
di FS Cargo mettono in risalto due aspetti
l’effettiva realizzazione del Business
Plan di FS Cargo e il raggiungimento nei tempi previsti dei suoi obiettivi possono portare
a un salto di qualità dell’intero sistema dei servizi di trasporto nel nostro
Paese, ma che
il confronto con le strutture societarie di
altri competitors europei rivela che FS Cargo è ancora in una situazione di
relativa debolezza e che necessita soprattutto di rafforzare i suoi strumenti operativi
nella catena logistica mediante alleanze con attori specializzati.
In mancanza di questo, il passaggio da mero
trazionista ad "operatore logistico chiavi in mano" non potrà realizzarsi.
4.1.7 Esperienze in Germania e Francia
L’analisi della struttura DB e SNCF, i
due principali partner (e possibili competitor) delle FS, è estremamente
indicativa.
|
|
DEUTSCHE BAHN AG
Il processo di ristrutturazione e di
riorientamento del gruppo iniziato nel 1994 ha portato alla suddivisione delle attività
della società ferroviaria in 5 business units, successivamente trasformate in società
operative autonome; Deutsche Bahn AG diventa quindi la Holding del Gruppo.
Le 5 unità di business sono: Traffico
passeggeri sulle lunghe distanze, Traffico passeggeri locale, Traffico merci, Stazioni
passeggeri e Infrastrutture di rete.
Alla divisione "Infrastrutture di
rete" fanno capo le unità di business Rail Network che cura la gestione della rete
ferroviaria con il compito di migliorare l’efficienza e la produttività, Costruzioni
ferroviarie che fornisce i servizi di engineering, segnalamento ferroviario,
telecomunicazioni, oltre all’attività di costruzione, assemblaggio e riparazione,
Terminals, responsabile della costruzione, manutenzione dei 50 terminal intermodali del
gruppo.
Il traffico merci fa capo a DB Cargo che
nel gennaio 1998 ha assorbito anche le attività collegate al traffico merci della
soppressa business unit "Trazione, Manutenzione e Depositi". All’interno di
DB Cargo, Transfacht International è specializzata nel trasporto di contenitori tra i
porti del Nord Europa e la Germania e alcune linee internazionali. Nel settembre 1998 ha
inoltre rilevato i servizi portuali precedentemente gestiti da NDX Intermodal, la joint
venture tra DB, NS Cargo e l’americana CSX.
Con la trasformazione del mercato europeo
in un ‘mercato domestico’, l’obiettivo di DB è quello di diventare il
primo gruppo europeo nei servizi di trasporto grazie all’offerta di una gamma
completa di servizi e lo sviluppo di servizi integrati door-to-door, un continuo
miglioramento del materiale rotabile e dei servizi offerti, la trasformazione della
società da vettore ferroviario a fornitore di servizi di logistica integrata sia
attraverso la crescita del know how logistico interno, sia attraverso accordi di
cooperazione con operatori logistici, il rafforzamento della presenza commerciale
all’estero, sia attraverso accordi di collaborazione con gli operatori ferroviari dei
vari Paesi europei, sia con l’acquisizione di partecipazioni in imprese ferroviarie,
ed infine il miglioramento dell’efficienza interna e della struttura dei costi.
Vanno in questo senso: l’acquisizione
di NS Cargo, la divisione merci delle ferrovie olandesi, e la sua prevista fusione con DB
Cargo nella nuova società Rail Cargo Europe; l’acquisizione di quote di maggioranza
nelle tre società operative regionali di ICF (Intercontainer-Interfrigo) che gestiscono i
trasporti intermodali sulle relazioni Nord-Sud Europa, Nord-Est (tra Germania, Polonia e
Russia) e Sud-Est; i rilevanti investimenti in materiale rotabile della divisione merci
che nel 1997 hanno raggiunto i 406 Mln DM, di cui 262 per vagoni merci e 136 per nuovi
locomotori.
Tab. DB A.G.: principali dati economici,
1996 e 1997
|
1996 |
1997 |
Fatturato
(Mln.DM) |
24.401 |
24.468 |
Valore
aggiunto (Mln.DM) |
17.371 |
16.410 |
Utile
d’esercizio (Mln.DM) |
979 |
582 |
Addetti (n) |
271.904 |
247.124 |
Fonte: bilancio aziendale
Il fatturato consolidato del Gruppo nel
1997 è stato di 30.466 Mln.DM (30.221 Mln.DM nel 1996) con un utile ante imposte di 359
Mln.DM (721 Mln.DM nel 1996), mentre il fatturato realizzato da Deutsche Bahn A.G. nel
1997 è stato pari a 24.468 Mln.DM, sostanzialmente invariato rispetto al 1996.
Va rilevato che: nel settore passeggeri i
dati sono influenzati dalla cessione ad altra società della rete ferroviaria di Amburgo;
nel settore merci, i dati 1996 e 1997 non sono direttamente comparabili, dato che nel 1997
Deutsche Bahn ha trasferito l’attività Part Load alla consociata Bahn Trans.
Tab. DB A.G.: ripartizione del fatturato
per tipologia di traffico 1996 e1997.
|
1996 |
|
1997 |
|
Var.%
1997/1996 |
|
(Mln.DM) |
(%) |
(Mln.DM) |
(%) |
|
Traffico: |
23.362 |
|
23.394 |
|
n.s. |
- Passeggeri |
16.179 |
66,3 |
16.445 |
67,2 |
1,6 |
-
Merci: |
7.183 |
29,4 |
6949 |
28,4 |
-3,3 |
-
- Load |
6.606 |
27,0 |
6.694 |
27,4 |
1,3 |
- - Part load (LCL) (a) |
577 |
2,4 |
255 |
1,0 |
-55,8 |
Altro |
1.039 |
4,3 |
1.074 |
4,4 |
3,4 |
Totale |
24.401 |
100,0 |
24.468 |
100,0 |
0,3 |
a) l’attività part-load è
stata trasferita a Bahn Trans
|
|
Al netto dell’attività di Bahn Trans,
il fatturato relativo al traffico merci ha evidenziato una crescita del 2,5% sul 1996.
L’area più dinamica si è rivelata quella del trasporto intermodale che ha
registrato un incremento del 14,5%,raggiungendo i 930 Mln.DM; il traffico convenzionale,
che con 5,47 Mln.DM rappresenta l’82% del fatturato merci, è cresciuto
dell’1,9%. Il traffico merci, espresso in tonnellate-kilometro, ha registrato una
crescita del 7,5%, raggiungendo i 72,5 miliardi tonn-km, con un volume trasportato di
merci par a 294,9 milioni di tonnellate (+2,4%).
Determinante per la crescita del traffico
merci è stato quindi l’incremento dei traffici sulle medie e lunghe distanze; lo
sviluppo nei traffici internazionali (che rappresentano il 47% del traffico espresso in
tonn/km) è in effetti uno dei principali obiettivi di DB Cargo. La forte pressione sui
prezzi non ha però permesso di trasferire sul fatturato l’incremento registrato nei
volumi trasportati; nel 1997 si registra infatti una flessione del rapporto fatturato/tkm.
Tab. DB A.G.: andamento del traffico merci
per tipologia di traffico, 1997
| |
1997 |
Var. %
1997/1996 |
Trasporto
convenzionale: |
|
|
- Mln.tonn |
261,1 |
1,6 |
- Mld..tonn/km |
5,75 |
7,2 |
Trasporto
combinato: |
|
|
- Mln.tonn |
33,7 |
9,6 |
- Mld.tonn/km |
14,4 |
8,4 |
Fonte: nostre elaborazioni su bilancio
aziendale
|
Nel 1997 il fatturato netto di DB A.G.,
pari a 24,468 Mln.DM, non ha presentato significative variazioni rispetto al 1996 (24,401
Mln.DM); l’utile d’esercizio è passato dai 978 Mln.DM del 1996 ai 582 Mln.DM.
L’incremento dei consumi d’esercizio (10.324 Mln.DM) e dei costi esterni ha
riduzione del valore aggiunto sia in termini assoluti (16.410 Mln.DM), sia in rapporto al
fatturato (67,1% nel 1997). Il costo del lavoro, subisce, per il terzo anno consecutivo
una drastica diminuzione, dovuta alla progressiva riduzione del numero medio di dipendenti
che è passato dai 311.842 del 1995 ai 271.124 del 1997. Si riduce quindi il peso del
costo del lavoro sia sul fatturato (dal 61,4 al 57%), sia sul valore aggiunto
(dall’86,3% all’84,9%). Gli ammortamenti registrano un rilevante aumento, per
effetto della politica di investimenti sostenuta dall'azienda. Nel 1997 gli investimenti,
pari a 12,7 Mld.DM sono stati indirizzati alla business unit Rail Network per 8,6 Mld.DM,
e per i restanti 4,1 Mld.DM alle altre aree, principalmente per l’acquisto di veicoli
e per il traffico passeggeri. Importanti sono stati gli investimenti in IT per il settore
merci.
La redditività delle vendite risente della
forte tensione sui prezzi che non ha permesso di tradurre l’incremento del traffico
in un aumento del fatturato. Il ROI rimane comunque positivo (1,52%) grazie ai proventi
finanziari. Grazie al ricorso a fonti di finanziamento non onerose, in particolare a
debiti infruttiferi a medio e lungo termine garantiti alle ferrovie da un’apposita
legge dello Stato, l’azienda presenta un costo dei mezzi di terzi estremamente basso
(0,6) in rapporto all’indebitamento (2,8). Il ROE presenta un valore positivo, anche
se dimezzato rispetto al 1996 (dal 7,5% al 3,5%).
SNCF
Nel 1997 SNCF ha attuato la separazione tra
le attività di gestione del traffico e le attività di gestione della rete, con la
costituzione di RFF – Reseau ferré de France, in ottemperanza alla legge di riforma
del sistema ferroviario francese varata il 13/2/1997. A RFF sono state conferite le
infrastrutture e gli immobili non coinvolti nella produzione dei servizi di trasporto,
mentre SNCF mantiene la gestione del traffico nonché lo sviluppo e la manutenzione delle
infrastrutture. Il gruppo controlla, oltre alle società direttamente coinvolte nel
traffico ferroviario di merci e passeggeri, alcune società attive nei trasporti
marittimi, stradali e nel settore immobiliare e detiene inoltre il 99,7% di CTT Sceta
(maggior gruppo trasporti francese). La strategia di SNCF è quella di sviluppare le
aziende controllate nelle aree complementari al core business dell’azienda e,
parallelamente, disinvestire nelle attività non strategiche per concentrare le risorse
del gruppo nel core business. Nell’area merci, nel 1998 ha costituito 2 nuove
società: Ecorail, per sviluppare il trasporto ferroviario di rifiuti, e Froidcombi, per i
trasporti refrigerati.
Tab. SNCF: principali dati economici e
ripartizione del traffico per tipologia1996 e 1997
| |
1996 |
1997 |
| Fatturato (Mln.FF) |
54.906 |
74240 |
Valore
aggiunto (Mln.FF) |
36.155 |
48.245 |
Utile
d’esercizio (Mln.FF) |
-15.173 |
-959 |
Addetti (n) |
177.890 |
175.010 |
| |
1996 |
1997 |
Var.%
1997/1996 |
Traffico: |
40.923 |
43.117 |
5,4 |
- Passeggeri |
25.909 |
27.539 |
6,3 |
- Merci: |
|
|
|
- - Freight |
11.340 |
11.985 |
5,7 |
- - Parcel |
3.674 |
3.593 |
-2,2 |
Compensazioni |
7.306 |
7.294 |
-0.2 |
| Altro |
6.677 |
23.829 |
|
Totale |
54.906 |
74.240 |
35,2 |
Fonte: nostre elaborazioni su bilancio
aziendale
Nel ‘97 il traffico merci ha avuto un
incremento di 5,7% in valore e 8,9% in ton-km. Il settore più dinamico si è rivelato il
trasporto combinato, con una crescita del 13%, seguito dai trasporti di carbone e acciaio
(+12,6%). Anche il traffico internazionale, che rappresenta (in tonn/km) il 50% del
traffico merci di SNCF (26,2 miliardi di tonn/km), ha evidenziato nel 1997 una forte
crescita (+12,1%).
L’incremento del traffico
internazionale è dovuto, oltre che alla favorevole congiuntura economica, al
rafforzamento della presenza commerciale all’estero, sia direttamente, sia attraverso
le società del gruppo, al ruolo degli hub di transito internazionali in grado di offrire
servizi di qualità agli operatori del trasporto combinato e di carichi completi e,
infine, all’aumento del traffico di transito attraverso il tunnel sotto La Manica.
Tab. SNCF: andamento del traffico merci
1996-1997
| |
1996 |
1997 |
v.a.%
1997/1996 |
Fatturato
(Mln.FF) |
11.340 |
11.985 |
5,7 |
Mln.tonn
trasportate |
123,8 |
132,2 |
6,8 |
Miliardi
tonn-km |
48,31 |
52,63 |
8,9 |
Fonte: nostre elaborazioni su
bilancio aziendale
|
|
Nel 1997 SNCF ha registrato un forte
miglioramento dei risultati economici dovuto sia agli effetti dell’applicazione della
riforma del trasporto ferroviario approvata nel febbraio 1997, sia al positivo andamento
dei traffici. In particolare, hanno avuto un ruolo determinante la creazione della
società Reseau Ferré de France-RFF), alla quale sono state trasferite le infrastrutture
ferroviarie, e il trasferimento da parte dello Stato di 28,3 Mld.FF (20 per ridurre il
debito, 8,3 per coprire i maggiori interessi sul debito assunti da RFF al 1 gennaio 1997).
La società evidenzia un fatturato nel 1997
pari a 74.240 milioni di franchi, con una crescita del 35,2%: l’incremento è dovuto
in gran parte (16.800 Mln.FF) alla contabilizzazione dei servizi di manutenzione delle
infrastrutture addebitati a RFF, non presenti nel 1996. Al netto di questi proventi, la
crescita del fatturato è del 4,6%. La perdita d’esercizio che nel 1996 era di circa
15,2 Mln.FF, si riduce a 959 Mln.FF nel ‘97.
Si riduce anche l’incidenza del costo
del lavoro sul fatturato (60,3%) e sul valore aggiunto (94,4%), così come
l’incidenza degli ammortamenti (8,2%) per effetto del trasferimento di parte delle
immobilizzazioni alla neocostituita RFF. Risultano quindi positivi, per la prima volta nel
triennio, sia la redditività delle vendite (0,4%), sia il ROI che grazie anche
all’aumento dei proventi finanziari sale al 4,2%.
4.2 I problemi del transito con la Svizzera
La Svizzera si è sempre distinta per
politiche di regolazione molto restrittive rispetto a quelle degli altri Paesi. Il punto
centrale della normativa è senza dubbio il limite di peso di 28 tonn., introdotto con la
revisione della legge sul traffico stradale del 1971 e applicato anche al traffico di
transito. D’altra parte la Svizzera ha rinunciato, a differenza di Austria e Francia,
ad introdurre un pedaggio per il passaggio alpino.
Nel 1996 il pedaggio sul Brennero,
differenziato per il giorno e la notte ammontava, rispettivamente, a 154 Euro e 212 Euro.
Questi pedaggi sono stati contestati al momento dell’adesione dell’Austria
all’Ue. Sul Monte. Bianco il pedaggio era di 238 Euro, mentre sull’asse del
Gottardo di soli 28 Euro.
Queste differenze nei pedaggi hanno
fortemente influenzato la struttura dei flussi di traffico attraverso i valichi alpini di
queste tre Paesi.
4.2.1 Conseguenze delle politiche di
regolazione
La prima conseguenza delle politiche di
regolazione è particolarmente evidente nelle differenze di ripartizione modale tra i
diversi valichi in conseguenza dell’applicazione di diversi regimi di limiti di peso
(vedi grafico 1). In particolare, la politica svizzera dei trasporti ha impedito
un’espansione del traffico stradale, favorendo quello ferroviario. Due terzi del
traffico merci attraverso la Svizzera è trasportato su rotaia ed un terzo su strada,
mentre sui valichi francesi ed austriaci questo rapporto è inverso, come dimostrato
dall’ultima inchiesta quinquennale sul traffico di transito attraverso i valichi
alpini condotta nel 1994 (vedi grafico 2).
Il traffico ferroviario tradizionale
attraverso la Svizzera ha registrato comunque un leggero declino, mentre il TC è
cresciuto in modo considerevole. Il TC gestito dalla società principale che opera
sull’asse del Gottardo ha avuto un notevole successo grazie all’introduzione dei
servizi shuttle, che trasportano ormai l’89% del totale del volume sul 14%
delle relazioni offerte. Il trasporto combinato si concentra quindi sempre di più sui
collegamenti con servizi shuttle. In Italia la società svizzera di TC opera con un
proprio terminal, che è uno dei maggiori in Europa.
La seconda conseguenza è stato lo sviluppo
di un notevole traffico di "aggiramento" che evita la Svizzera per passare dalla
Francia e dall’Austria, anche se il percorso svizzero sarebbe il più breve. Seconda
le stime più accreditate, questo traffico di aggiramento era nel 1996 di 450'000 veicoli
sul Monte. Bianco e di 180'000 sul Brennero. Questi veicoli dovrebbero rifluire sul
Gottardo nel momento dell’abrogazione del limite di 28 tonn.
La terza conseguenza riguarda la
produttività del trasporto in riferimento al transito. Si è verificata una certa
specializzazione del traffico stradale sui vari valichi attraverso le Alpi. Da una parte
gli autoveicoli vuoti o con pesi molto leggeri hanno scelto il tragitto del Gottardo, più
breve e tuttora molto meno costoso rispetto al Brennero o al Monte Bianco, dall’altra
i carichi pesanti scelgono la via del Brennero o del Monte Bianco, dove possono sfruttare
pienamente la loro capacità.
Mentre il traffico stradale sui valichi del
San Bernardino e del Sempione è rimasto pressoché costante negli ultimi 16 anni,
sull’asse del Gottardo è cresciuto enormemente dopo l’apertura della galleria
autostradale.
Dal 1982 al 1998 la quota del traffico di
transito su strada è passata dal 27% al 52%. Il confronto del numero di veicoli pesanti
sui tre valichi principali (vedi grafici 3 e 4) indica chiaramente che il traffico di
veicoli pesanti sul Gottardo è cresciuto in parallelo a quello del Brennero. Un ulteriore
aumento potrebbe causare problemi non indifferenti alla circolazione, provocando
congestioni alle dogane, sulle rampe d’accesso al Gottardo e nella galleria stessa.
In sintesi, l’evoluzione del traffico
merci è stata fortemente influenzata dai vari aspetti della politica dei trasporti. In
particolare il limite di 28 tonn. per il trasporto stradale ha causato nel traffico
transalpino un notevole traffico di "aggiramento" della Svizzera attraverso la
Francia e l’Austria. Con l’unificazione Europea è aumentata la pressione per
l’apertura di un corridoio di 40 tonn. attraverso la Svizzera, mentre l’opinione
pubblica e gli obiettivi della politica svizzera dei trasporti spingono a favore della
salvaguardia dell’ambiente. Queste forze interne ed esterne sono alla base di ogni
futura politica dei trasporti di transito e hanno determinato nuovi compromessi ed
equilibri tra i diversi interessi.
4.2.2 Dal 1996 al 1998 e situazione attuale
Per dare un’indicazione sugli ultimi
sviluppi ci si è limitati, essenzialmente per motivi di disponibilità di dati statistici
recenti, alla situazione sui valichi svizzeri, illustrata nella seguente tabella dove i
dati confermano la tendenza di crescita generale del trasporto merci.
|
|
Tab. Sviluppo recente del traffico dei
veicoli pesanti.
Traffico merci
Sui valichi svizzeri |
1996 |
1997 |
1998 |
Strada:
* Numero di veicoli
* Mln tonn |
1.121.000
6,98 |
1.145.000
7,12 |
1.235.000
7,69 |
Ferrovia:
* Totale (Mln. t) |
15,69 |
17,95 |
19,29 |
Di cui:
** traffico combinato
** traffico tradizionale |
7,11
8,58 |
8,60
9,35 |
9,74
9,74 |
Fonte: Servizio per lo studio dei
trasporti, Berna, 1999.
Le limitazioni in vigore sui valichi
svizzeri non sembrano in grado di arrestare l’aumento del traffico stradale, molto
più consistente in termini di veicoli che di peso. Le cifre confermano il buon andamento
del traffico combinato che cresce a ritmi più sostenuti rispetto al traffico ferroviario
tradizionale.
4.2.3 Politiche di deregolamentazione da
parte Svizzera: le pressioni dei paesi limitrofi e la risposta svizzera
Il forte aumento del traffico stradale e
del traffico deviato ha provocato una notevole pressione sulla Svizzera da parte dei Paesi
limitrofi per aprire un corridoio di transito con un limite di peso di 40 tonn. Il limite
di 28 tonn. è stato considerato sempre più come un anacronismo costoso e dannoso per
l’ambiente, perché richiede più veicoli per trasportare lo stesso volume di merci e
genera traffico "deviato". Per fare pressione sulla Svizzera è stata minacciata
l’introduzione di un divieto agli autotrasportatori svizzeri di trasportare pesi
superiore a 28 tonn. in Europa.
La Svizzera, non avendo alcuna intenzione
di abbandonare la sua politica e ha continuato sulla strada dell’equilibrio modale e
dell’ambiente, si è però impegnata a costruire nuove gallerie ferroviarie, e ad
aumentare, fino all’apertura di queste nuove gallerie, il TC accompagnato (autostrada
viaggiante sul Sempione – Lötschberg con un profilo di 4 mt). L’Italia e la
Germania si sono dichiarate favorevoli ad un ampliamento delle linee afferenti a queste
nuove infrastrutture in un accordo trilaterale stipulato nel 1991 tra Germania, Italia e
Svizzera. Nel 1992 anche l’elettorato Svizzero ha votato a favore della costruzione
di nuove gallerie di base (NEAT/Alptransit), da realizzare in due fasi.
4.2.4 Le nuove infrastrutture di valico
Il progetto prevede nella prima fase la
costruzione di una galleria di base del Gottardo a due tubi di 57 km ed una galleria di
base del Lötschberg a due tubi di 35 km. Ciò avrebbe l’effetto di raddoppiare la
capacità a 65 Mln tonn, di ridurre il tempo di percorso, i costi d’esercizio e
l’impiego di locomotori e carri. Nella seconda fase, dopo il 2006, verrà realizzata
la galleria del Monte Ceneri di 17 km e altre linee d’accesso alle gallerie di base.
La messa in esercizio dovrebbe iniziare nel 2006-8 con il Lötschberg e nel 2012-13 con
l’apertura della galleria di base del Gottardo.
Nel 1994 è stato rafforzata, con
l’approvazione dell’Alpeninitiative, la politica svizzera di transito, che
richiede una maggiore protezione della regione alpina dalle ripercussioni negative del
traffico di transito. L’Alpeninitiative esige per raggiungere questo obiettivo il
trasferimento totale del traffico di transito (da frontiera a frontiera) su rotaia
nell’arco di 10 anni, cioè entro il 2005. Inoltre, l’iniziativa sancisce il
divieto di ampliare la capacità stradale o di costruire nuove infrastrutture stradali
nell’arco alpino in territorio svizzero. Questa richiesta ha riaperto il conflitto
con l’Ue ed è stata percepita come misura discriminatoria ed in contrasto con il
principio della libertà di scelta del mezzo di trasporto.
In seguito il divieto venne trasformato:
l’obiettivo deve essere raggiunto, non più mediante divieti, bensì con uno
strumento conforme alle leggi di mercato, cioè con una tassa sul traffico pesante ed una
sul transito alpino (TTA o pedaggio alpino) che non deve superare il 15% della tassa sul
traffico pesante. Nei calcoli sul costo del tragitto di transito il pedaggio è incluso
nella tassa sui veicoli pesanti.
Il governo svizzero ha pertanto rivisto la
richiesta contenuta nell’Alpeninitiative, rispettando il principio della non
discriminazione. La restrizione viene applicata a tutto il traffico stradale attraverso le
Alpi, che non deve superare il volume del traffico svizzero interno, d’importazione e
d’esportazione, stimato per il 1999 in 650’000 veicoli. Nel 2005 il tetto
massimo di veicoli pesanti che potranno circolare attraverso i valichi alpini svizzeri
ammonterà quindi a 650'000 unità, il che presuppone un trasferimento su rotaia di circa
un milione di veicoli pesanti.
Nel 1998, infine, è stata approvata, con
una consultazione popolare, la tassa sul traffico pesante commisurata alle prestazioni
(TTPCP), che va da 0,01 Euro a 0,02 Euro/tkm (per veicoli con peso superiore a 3,5
tonnellate) e il regolamento federale concernente la costruzione e il finanziamento delle
infrastrutture dei trasporti pubbliche per i prossimi 20 anni.
Per quanto riguarda le gallerie di base le
fonti di finanziamento annuali sono le seguenti:
due terzi delle entrate della nuova tasse
sul traffico pesante (525 Mln Euro)
un contributo sul prezzo della benzina per
il 25% dei costi delle infrastrutture (94 Mln Euro)
aumento dell’IVA dello 0,1% (182 Mln
Euro)
l’indebitamento (157 Mln Euro)
Con questi strumenti si è definita a
grandi linee la politica svizzera di transito nel contesto Europeo che dovrebbe consentire
di raggiungere le richieste avanzate dall’Ue, mantenendo gli obiettivi della sua
politica di restrizione del transito.
4.2.5 Accordi bilaterali tra l’Ue e la
Svizzera
Gli accordi bilaterali sono un ulteriore
passo verso l’avvicinamento della Svizzera alla politica dei trasporti dei Paesi
Europei. Nell’ambito delle trattative con l’Ue, la Svizzera ha approvato
un’anticipazione dell’apertura graduale per i veicoli superiore ad un peso di 28
tonn, ma allo stesso tempo le è stata concessa la possibilità di introdurre
un’imposizione fiscale per controbilanciare le difficoltà di contenimento del
traffico stradale entro i limiti previsti dall’Alpeninitiative.
I singoli punti dell’accordo sono:
Abrogazione del limite delle 28 tonn
Costituisce senza alcun dubbio il punto
centrale degli accordi bilaterali (dossier "traffico merci e passeggeri") tra
l'Ue e la Svizzera. Nell’ambito di tali accordi è stato fissato l’abbandono
graduale del limite di 28 tonn entro il primo gennaio del 2005, il regime transitorio,
nonché la modalità dell’introduzione di una tassa per coprire i costi esterni e
diminuire afflusso eccessivo d’autoveicoli pesanti.
Introduzione della TTPCP e TTA
Con l’abbandono del limite di 28 tonn
la Svizzera introduce una nuova tassa per il traffico pesante commisurata alle prestazioni
(TTPCP) in base alle tre categorie di norme sulle emissioni (EURO). L’introduzione di
questa tassa compensa l’attrattività del percorso attraverso il corridoio svizzero e
nello stesso tempo equipara il dazio per l’attraversamento rispetto a qUelli del
Brennero e Monte Bianco. La tassa è inoltre concepita per favorire il trasferimento dei
veicoli pesanti dalla strada all’autostrada viaggiante e per il raggiungimento degli
obiettivi fissati dall’Alpeninitiative (limite massimo di 650’000 veicoli annui
sui percorsi transalpini). Con l’apertura della prima galleria di base (Lötschberg
2007-8), la Svizzera richiederà una tassa complessiva di 200 Euro max, prima di tale data
la tassa sarà riscossa solo parzialmente. Per il tragitto di transito
Basilea–Chiasso l’importo della TTPCP non dovrebbe superare mediamente i 200
Euro (0,017 Euro per tonn-km), limite massimo concesso per l’imposizione fiscale da
parte dell’Ue.
|
|
Tab. Schema delle tasse di transito
relativo alle norme Europee sulle emissioni.
| |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
Limite di peso |
< 28 t |
< 34 t |
< 34 t |
< 34 t |
< 34 t |
< 40 t |
Tassa (EURO 0) |
25 Euro |
129 Euro |
Tassa (EURO I) |
25 Euro |
108 Euro |
Tassa (EURO
II) |
25 Euro |
91 Euro |
Fonte: Accordo bilaterale Ue –
Svizzera, Berna, 1999.
Nel periodo dall’1/1/2001 al
31/12/2004 l’Ue riceverà inoltre un contingente annuale di 220’000 corse
semplici per veicoli vuoti o con carichi leggeri (inferiori a 28 tonn), con una tassa per
l’utilizzo delle infrastrutture che ammonterà mediamente a 31 Euro per l’anno
2001, 38 Euro per il 2002, 44 Euro per il 2003 ed infine 50 Euro per l’anno 2004.
Nel sistema di tassazione applicato dopo
l’1/1/2005, la tassa media ponderata per l’attraversamento delle Alpi (300 km)
non potrà superare i 200 Euro. La tassa per la categoria degli autoveicoli più
inquinanti non dovrà superare per lo stesso tragitto i 239 Euro.
Contingenti per veicoli con pesi
maggiori
Nel periodo di transizione (2000-2005) la
Svizzera concede un contingente d’autorizzazione di circolazione per veicoli con peso
inferiore alle 34 tonn per l’anno 2000 e inferiore alle 40 tonn per il periodo
2001-2004. Questo contingente è diviso in parti uguali tra gli autotrasportatori
dell’Ue e della Svizzera, da utilizzare per il transito e il trasporto bilaterale con
la Svizzera. Il rilascio delle autorizzazioni è legato al pagamento di una tassa per
l’utilizzo dell’infrastruttura secondo le norme tecniche dei veicoli (EURO I e
EURO II) . Le cifre indicate nella tabella si riferiscono ad un tragitto di transito di
300 km in territorio svizzero (Chiasso – Basilea).
Tab. Numero d’autorizzazioni per
veicoli vuoti o leggeri, con un peso inferiore a 28t, concesso dalla Svizzera durante il
periodo di transizione.
| |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
Contingente Ue autorizzato
(1‘000 veic.-anno) |
250 |
300 |
300 |
400 |
400 |
libero |
EURO 0 |
<113 Euro |
158 Euro |
158 Euro |
189 Euro |
189 Euro |
|
EURO I |
<113 Euro |
132 Euro |
132 Euro |
151 Euro |
151 Euro |
|
EURO II |
<113 Euro |
112 Euro |
112 Euro |
132 Euro |
132 Euro |
|
Fonte: Accordo bilaterale Ue –
Svizzera, Berna, 1999.
|
Con queste norme la legislazione svizzera
in materia di peso massimo per i veicoli pesanti e veicoli articolati si è uniformata
alla legge in vigore nell’Ue al momento della firma dell’accordo.
Divieto di circolazione notturna
Il divieto di circolazione di notte (tra le
22.00 e le 5.00) e di domenica sarà mantenuto anche dopo l’abbandono del limite di
28 tonn. Durante la fase di negoziazione, l’Ue ha chiesto a più riprese alla
Svizzera di abrogare il divieto di circolazione notturna, il cui vero significato può
essere meglio compreso nel contesto dell’organizzazione del trasporto e della
variazione dei flussi durante la giornata.
In particolare bisogna considerare che la
maggior parte dei trasporti, più specificamente il trasporto di collettame, è preparato
e consolidato durante la giornata negli appositi centri logistici. L’invio dei
veicoli pesanti da questi centri avviene generalmente dopo le 18 – 19 e può
prolungarsi fino a tarda notte. In questo modo è praticamente impossibile che questi
mezzi possono attraversare le Alpi svizzere e raggiungere il confine nord prima che entri
in vigore il divieto di circolazione.
Per evitare una sosta obbligata durante la
notte i mezzi pesanti dovranno anche in futuro scegliere una via d’aggiramento della
Svizzera per motivi d’orario e tempi di resa.
Misure unilaterali
L’abrogazione del limite di 28 tonn
potrebbe comportare come visto un aumento "insopportabile" di autoveicoli
pesanti sul corridoio svizzero. Per evitare questo scenario la Svizzera introduce una
tassa sul traffico pesante che favorisce senza alcuna discriminazione il trasferimento del
traffico merci dalla strada alla ferrovia, rispettando gli obiettivi dell’iniziativa
popolare per la salvaguardia dell’ambiente.
Questo trasferimento dovrebbe avvenire
innanzitutto con il servizio d’autostrada viaggiante tra Novara e Freiburg. Sono
inoltre previste misure correttive unilaterali nel caso in cui l’offerta
dell’autostrada viaggiante fosse utilizzata, per un periodo di 10 settimane, al di
sotto del 66%, con la possibilità di aumentare la tassa sul traffico pesante del 12,5%
due volte in sei mesi.
Misure di accompagnamento
Durante la fase di negoziazione degli
accordi con la Ue, la Svizzera ha dovuto ridurre l’ammontare della tassa sul traffico
pesante di un importo superiore al 50%.
E’ largamente diffusa la convinzione
che le tasse fissate negli accordi bilaterali non siano sufficienti a trasferire una quota
sostanziale di veicoli pesanti dalla strada alla rotaia e in particolare
all’autostrada viaggiante. Per questo motivo il Governo svizzero intende sostenere il
traffico combinato con contributi statali. Nei prossimi anni il contributo massimo
all’esercizio di un servizio di autostrada viaggiante dovrebbe essere intorno ai 176
Mln Euro. Questo contributo, previsto anche per il traffico combinato non accompagnato,
dovrebbe garantire la competitività dell’autostrada viaggiante con il tutto strada.
Tab. Previsioni di traffico pesante
sull’autostrada viaggiante (a.v.) con l’introduzione del limite di 40 tonn e
relativa tassa (nella 2' colonna sono indicate le previsioni per il traffico di transito,
escluso il traffico interno, d’importazione e d’esportazione).
Traffico di Transito (anni) |
Limite di 40t
con TTPCP |
Realizzazione 100% potenziale a.v.
a.v. Strada |
Realizzazione 50% potenziale a.v.
a.v. Strada |
1994 |
887’386 |
620’300 |
267’100 |
310’150 |
577’200 |
2005 |
1’295’750 |
892’500 |
403’200 |
446’250 |
849’500 |
2010 |
1’467’838 |
1’012’100 |
455’700 |
506’050 |
961’800 |
2015 |
1’627’822 |
1’127’450 |
500’400 |
563’725 |
1’064’100 |
Fonte: Ecoplan Effetti della tasse traffico
pesante commisurato alle prestazioni (TTPCP) ed offerta a.v.. GVF 241, Berna, 1997. (Per
gli anni 1994 e 2005, prima dell’apertura della galleria di base Lötschberg, non
sono considerati eventuali limiti di capacità).
Il numero dei veicoli in transito è il
risultato dell’aumento dovuto al riflusso del traffico di "aggiramento" sul
Brennero e Monte Bianco e della contemporanea diminuzione conseguente all’aumento di
produttività dei veicoli pesanti (40 tonn). Le colonne AV indicano il numero di
autoveicoli potenzialmente trasferibili sull’autostrada viaggiante. Il potenziale
indica quindi il numero di veicoli pesanti che dovrebbero, secondo la loro origine e
destinazione, scegliere i valichi svizzeri (con saturazione del potenziale al 100% e al
50%) e il numero dei veicoli restanti su strada. Presupposto fondamentale del
trasferimento è un’offerta molto vantaggioso sull’arco delle 24 ore ad un
prezzo inferiore ai 339 Euro per l’attraversamento della Svizzera (Novara –
Freiburg). Si calcola comunque che solo un 75% del potenziale sceglierebbe effettivamente
l’autostrada viaggiante.
|
|
I calcoli sono puramente teorici e non
tengono conto di vari fattori che rendono l’utilizzo dell’AV molto problematico,
se non impossibile. In ogni caso le capacità limitate delle linee ferroviarie non
permettono, nel breve periodo, il trasferimento di più di 310’000 veicoli.
Le tariffe di 339 Euro corrispondono
approssimativamente ai costi variabili per lo stesso percorso su strada con la tassa
TTPCP. Un recente studio di Prognos (Prognos, 1998) stima la domanda per l’autostrada
viaggiante nel 2005 tra 0,7 e 1,1 milioni di veicoli pesanti,, presupponendo un servizio
cadenzato nell’arco delle 24 ore, con una tariffa ribassata del 20% rispetto ai costi
variabili sulla strada (inclusa tassa) e un tempo di percorrenza di 4,5 ore.
Nonostante l’attrattività di
quest’offerta, l’autostrada viaggiante non sarà in grado, anche dopo
l’apertura della galleria di base, di adempiere agli obiettivi fissati
dall’Alpeninitiative.
Se si aggiunge anche il traffico interno e
quello di importazione/esportazione attraverso i valichi alpini, diventa molto evidente
che anche la realizzazione al 100% del potenziale dell’autostrada viaggiante non
riesce a trasferire un numero sufficiente di autoveicoli per mantenere il limite di
650’000 veicoli richiesto entro il 2005.
"Grande cabotaggio" per gli
autotrasportatori svizzeri
Con gli accordi bilaterali l’Ue
concede ai trasportatori svizzeri di effettuare il grande cabotaggio, cioè il trasporto
tra due Paesi terzi e quelli membri dell’Ue. Con questa concessione si elimina una
certa discriminazione nei confronti dei trasportatori svizzeri per l’accesso al
mercato del trasporto merci dell’Ue.
4.2.6 Richiesta italiana per
un’apertura anticipata di un corridoio di 40 tonn.
L’incidente nella galleria del Monte
Bianco nel marzo 1999 ha tragicamente dimostrato la fragilità del sistema di trasporti
transalpini, la forte dipendenza da alcuni valichi strategici e le poche possibilità di
trovare vie alternative.
Nel caso del traforo del Monte Bianco la
maggior parte dei veicoli pesanti si è spostato sul valico del Fréjus, raddoppiando in
pochi giorni il numero di veicoli. Questa alternativa sembrava comunque insufficiente per
il Ministero dei Trasporti italiano, che ha inoltrato una richiesta alla Svizzera sia per
l’apertura di un corridoio di 40 tonn per affrontare l’emergenza sia per una
deroga al divieto di circolazione tra le 22.00 e le 05.00 e la domenica. La richiesta è
arrivata in un momento politicamente delicato per il Governo Svizzero. Il parlamento stava
infatti discutendo i vari fascicoli degli accordi e alcuni gruppi minacciavano un
referendum su alcuni punti. La risposta è stata negativa, perché il Governo Svizzero non
ha ritenuto di poter concedere condizioni più favorevoli di quelle negoziate negli
accordi bilaterali. Tra l’altro, la Svizzera aveva permesso, nei giorni
immediatamente successivi all’incidente, l’attraversamento del Gran San Bernardo
con veicoli di 40 tonn per ridurre i problemi di prima emergenza.
Dal punto di vista tecnico la Svizzera non
ritiene opportuna l’apertura di un corridoio di 40 tonn finché l’offerta del TC
non sia sfruttata pienamente. Per il traffico accompagnato (soluzione d’emergenza per
i trasportatori non attrezzati per il traffico combinato non accompagnato) persistono seri
limiti di disponibilità di materiale rotabile, in quanto i profili delle gallerie non
consentono ancora di trasportare i veicoli pesanti di 4 metri di altezza agli spigoli.
L’utilizzo delle capacità disponibili nel traffico non accompagnato richiederebbero,
secondo il governo svizzero, adattamenti non indifferenti da parte dei trasportatori
italiani e profondi cambiamenti organizzativi che richiedono tempo e investimenti.
4.2.7 Realizzabilità del progetto
Autostrada viaggiante
A fronte dell’alto volume di veicoli
pesanti che dovrebbero transitare sull’AV, l’offerta del consorzio
Hupac-SBB/CCF-BLS prevede un servizio assai modesto che a livello iniziale comprende sette
treni per direzione (14 treni giornalieri) per 250 giorni l’anno. I treni offriranno
19 posti per autocarri articolati (un’offerta giornaliera di 266 posti); da notare
che il solo traffico di transito è arrivato nel 1998 ad una media di 2.222 veicoli
pesanti/giorno. In seguito i treni saranno forniti di una doppia trazione, che permetterà
di incrementare i posti disponibili per ogni treno fino ad arrivare nel 2007 ad
un’offerta di 400.000 spedizioni. Questa cifra corrisponderebbe all’utilizzo del
50% del potenziale indicato nella tabella precedente.
Da ciò si deduce che l’autostrada
viaggiante non sarà in grado di raggiungere gli obiettivi stabiliti da Alpeninitiative e
la Svizzera dovrà coesistere con un carico stradale ben superiore ai 650’000 veicoli
pesanti. Se si considerano anche i possibili problemi legati alle irregolarità dei
flussi, con probabili picchi serali e si aggiungono quelli di congestione nelle zone dei
terminal, persistono dubbi sul fatto che l’autostrada viaggiante sia una soluzione
ideale per il trasporto merci attraverso la catena alpina e il riequilibrio modale.
4.2.8 Criticità nel sistema del trasporto
terrestre attraverso le Alpi
Breve periodo
Strada :
Le formalità doganali al confine Svizzero
sono spesso origine di lunghe attese e possono causare notevoli ingorghi con forti impatti
ambientali nella zone di attesa e sosta dei veicoli pesanti in transito. Con un accordo
tra le dogane svizzera e italiana i tempi per le pratiche doganali dovrebbero essere
ridotti ulteriormente dal primo agosto 1999. Per I mezzi pesanti in direzione sud, cioè
in entrata in Italia, le procedure veloci sono già in applicazione.
|
|
Per quanto riguarda il limite di
circolazione notturna la Svizzera non prevede alcuna modifica. Questo divieto rimane per
l’autotrasporto di transito un impedimento molto forte per l’utilizzo
dell’asse del Gottardo.
La chiusura momentanea del traforo del
Monte Bianco presenta una criticità limitata nel tempo. Esso dimostra però la forte
dipendenza del traffico dai pochi passaggi alpini. Con l’aumento del traffico
stradale questi incidenti potrebbero diventare più frequenti, se non si assumono serie
delle misure di prevenzione.
Il riflusso del traffico stradale dal Monte
Bianco e Brennero sull’asse del Gottardo in seguito all’abrogazione del limite
delle 28 tonn potrebbe accentuare alcuni problemi di congestione lungo il confine
Traffico ferroviario:
Il traffico ferroviario tradizionale, che
è cresciuto lentamente negli ultimi anni, risente della scarsa qualità di servizio
(tempo di resa). Uno dei primi compiti del centro di qualità della nuova joint venture
tra ferrovia italiana e svizzera sarà quello di monitorare e migliorare la qualità di
servizio del traffico internazionale.
Un problema particolare è costituito dal
nodo di Milano Smistamento. La scarsa produttività dello scalo merci lombardo causa molti
ritardi alla frontiera Svizzera, perché i treni sono fermati per l’impossibilità di
convogliarli sul nodo milanese.
Traffico combinato:
Il TC ha raggiunto negli ultimi anni con i
servizi shuttle uno standard di qualità molto alto. La puntualità e
l’affidabilità sono senz’altro i fattori principali di successo. Ma negli
ultimi anni, anche gli operatori intermodali non sono stati risparmiati dai problemi
ferroviari. I due grafici seguenti evidenziano come siano aumentati i ritardi medi sui
collegamenti principali tra l’Italia e la Germania.
I motivi per questi ritardi sono
essenzialmente due. Il primo è legato alla mancata disponibilità di materiale di
trazione al momento del proseguimento del treno al confine Svizzera – Italia. Il
secondo motivo va ricercato nella mancanza di personale conducente italiano disponibile.
Questi ritardi sono particolarmente gravi
per l’operatore intermodale, perché hanno delle ripercussioni sulla qualità del
servizio con conseguenze negative per il cliente. La ripetizione o addirittura
l’aumento di questi ritardi potrebbe anche indurre alcuni clienti ad abbandonare il
trasporto combinato in modo irreversibile.
Un altro problema del trasporto combinato
è il numero insufficiente di terminali e le loro capacità limitate. Questo problema è
particolarmente grave nella regione Lombardia, dov’è stato affrontato nuovamente nel
piano della logistica e dell’intermodalità.
Lungo periodo:
Nel lungo periodo si pone il problema di
impostare una politica coerente del traffico transalpino scegliendo tra una politica a
favore del traffico stradale ed una mirante al riequilibrio modale. Tenendo conto
dell’orientamento della politica Europea, verso una maggior internalizzazione dei
costi esterni e degli sforzi della Svizzera per favorire il trasporto combinato,
dovrebbero essere maggiormente considerate le opportunità del traffico combinato strada
– rotaia. In questo caso si tratta di appoggiare con politiche specifiche ed
incentivi il cambiamento modale, creando da una parte strutture idonee ad incrementare il
traffico combinato e dall’altra definendo con i Paesi dell’arco alpino
condizioni omogenee per l’attraversamento al fine di evitare traffico di deviazione.
Per quanto riguarda il trasporto combinato
si pone il problema di sostenere soluzioni transitorie tipo autostrada viaggiante o di
favorire il riequilibrio modale non accompagnato. Gli incentivi per l’autostrada
viaggiante dovrebbero favorire ulteriormente il traffico stradale, perché non richiedono
adattamenti significativi da parte dei trasportatori, mentre il traffico combinato non
accompagnato richiede ristrutturazioni organizzative ed investimenti in attrezzature
speciali (casse mobili). Questi investimenti non saranno effettuati se non si possono
offrire certe garanzie di servizio e di continuità di politica ferroviaria.
Il problema delle nuove infrastrutture
ferroviarie presenta due aspetti, che sono direttamente collegati alla costruzione delle
nuove gallerie di base del Gottardo e del Lötschberg, parte integrante della politica
svizzera del trasporto di transito. Il primo aspetto riguarda gli allacciamenti o le linee
afferenti alle nuove linee di base. In particolare si tratta dell’accesso alle nuove
gallerie di base a sud di Lugano. Attualmente sono in discussione diverse varianti che
passano per Varese o per Como. Il secondo riguarda l’opportunità di costruire nuove
gallerie di base attraverso il Fréjus e il Brennero. Dopo l’incidente nel traforo
del Monte Bianco, la Francia sembra voler accelerare il nuovo collegamento tra Francia e
Italia, ormai in discussione da alcuni anni, mentre il progetto del Brennero sembra più
in ritardo, inoltre la situazione finanziaria non è favorevole. Comunque dopo le varie
critiche nei confronti dei progetti svizzeri e i forti dubbi circa la necessità di dover
aumentare del doppio le capacità ferroviarie, è più che legittimo interrogarsi
sull’opportunità di aumentare ulteriormente le capacità delle linee ferroviarie
attraverso la catena alpina nei prossimi anni.
|
Appendice 4
Grafici relativi a statistiche sui trasporti
Grafico 1 Ripartizione modale del traffico transalpino su
strada, ferrovia, traffico accompagnato o autostrada viaggiante (TC, ecc.) e traffico non
accompagnato (TC non accompagnato) nel 1994.
|
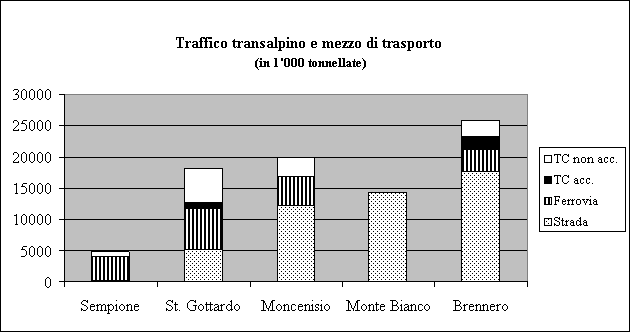
|
Fonte: Statistica del traffico transalpino,
Berna.
Grafico 2 Ripartizione modale del traffico transalpino nel
1994.
|
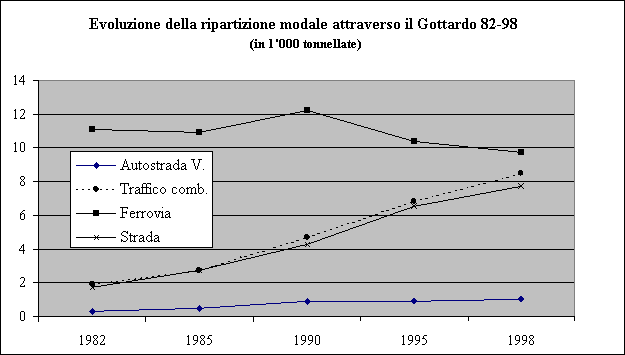
|
Fonte: Statistica del traffico transalpino,
Berna.
Grafico 3 Evoluzione del numero di veicoli pesanti
attraverso i valichi alpini svizzeri.
|
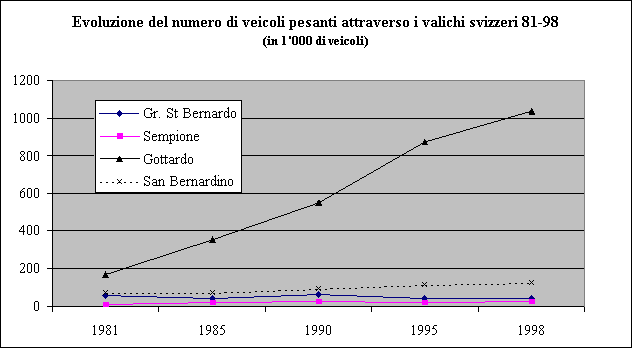
|
Fonte: Servizio per lo studio dei trasporti, Berna, 1999.
Grafico 4 Evoluzione del traffico dei veicoli pesanti,
1984-1995.
|
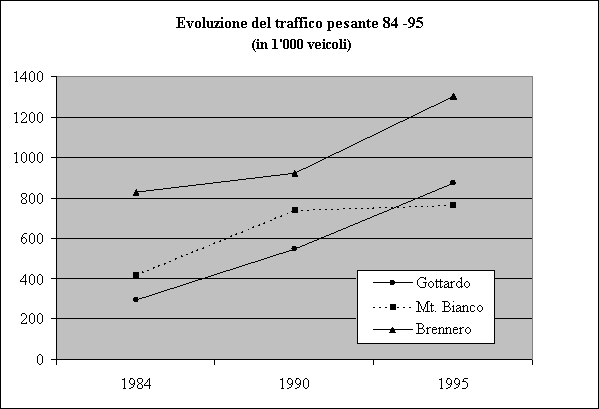
|
Fonte: Servizio per lo studio dei trasporti, Berna, 1997.
Grafico 5 Ritardi medi su alcune relazioni Germania-Italia,
1996-1998.
|
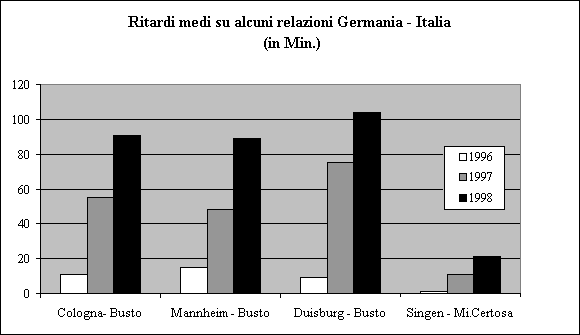
|
Fonte: Servizio per lo studio dei trasporti, Berna, 1997.
Grafico 6 Ritardo medio dei treni shuttle Mannheim-Busto
Arsizio (MI), 1996-1998.
|
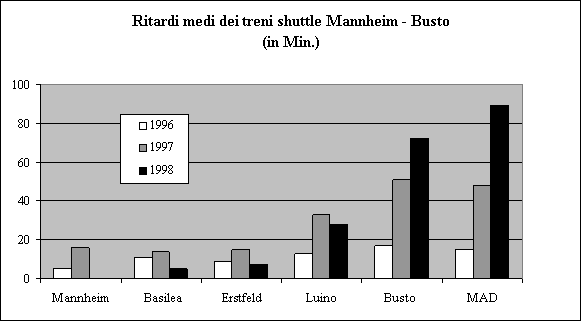
|






 - Via Raffaele Paolucci 17r/19r - 16129 Genova - ITALIA


